Introdução
Ao analisar um investimento, muitas pessoas observam apenas a rentabilidade divulgada pela instituição financeira. Entretanto, esse número nem sempre representa o ganho efetivo do investidor.
A inflação reduz o poder de compra do dinheiro ao longo do tempo. Por isso, compreender a diferença entre rentabilidade nominal e rentabilidade real é fundamental para tomar decisões mais inteligentes e avaliar corretamente o desempenho dos seus investimentos.
Neste artigo, você aprenderá como esses dois conceitos funcionam, como calcular a rentabilidade real e por que ela deve fazer parte de todas as suas análises financeiras.
O que é rentabilidade nominal?
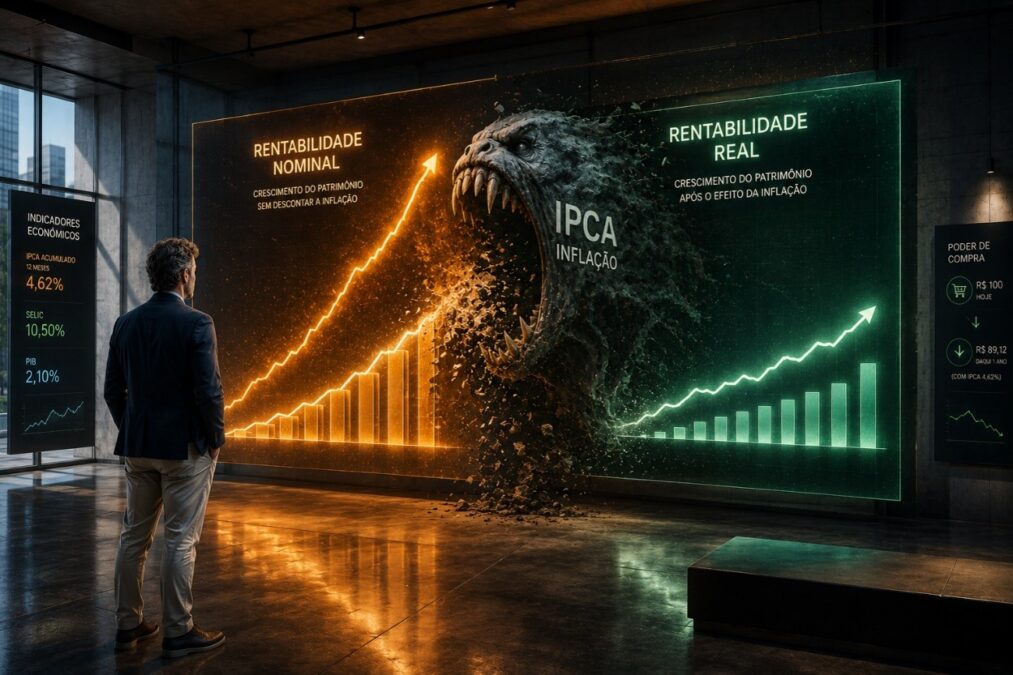
A rentabilidade nominal representa o rendimento bruto de um investimento, sem considerar os efeitos da inflação.
Ela indica apenas quanto o patrimônio cresceu em termos monetários durante determinado período.
Por exemplo:
Imagine que você investiu R$ 10.000 e, após um ano, seu patrimônio passou para R$ 11.000.
Nesse caso, a rentabilidade nominal foi de 10%.
À primeira vista, esse parece ser um excelente resultado. Entretanto, ainda existe um fator essencial que precisa ser considerado: a inflação.
Características da rentabilidade nominal
| Característica | Explicação |
| Considera apenas o rendimento | Mede apenas o crescimento do patrimônio em valores monetários. |
| Não desconta a inflação | Não informa se houve ganho de poder de compra. |
| É amplamente divulgada | Geralmente é a taxa apresentada por bancos e corretoras. |
| Pode gerar interpretações equivocadas | Um rendimento elevado nem sempre significa ganho real. |
💡 Dica RENDEXIS
Nunca avalie um investimento apenas pela rentabilidade anunciada. Pergunte sempre se aquele rendimento conseguiu superar a inflação do período.
O que é rentabilidade real?
A rentabilidade real representa o ganho efetivo do investimento após descontar o impacto da inflação.
Ela demonstra se, além de aumentar em valor, seu dinheiro passou a comprar mais bens e serviços ao longo do tempo.
Em outras palavras, é a medida que revela o verdadeiro crescimento do patrimônio em termos de poder de compra.
Fórmula simplificada
Rentabilidade Real + Rentabilidade Nominal − Inflação
Essa aproximação é bastante utilizada para análises rápidas.
Exemplo prático
Imagine o seguinte cenário:
- Rentabilidade nominal: 12% ao ano
- Inflação (IPCA): 5% no mesmo período.
Embora o patrimônio tenha crescido 12%, parte desse ganho foi consumida pela inflação.
O resultado é uma rentabilidade real aproximada de 7%, indicando que o investidor realmente aumentou seu poder de compra, mas em um percentual inferior ao rendimento nominal divulgado.
📌 Resumo
A rentabilidade nominal mede apenas o crescimento financeiro do investimento. Já a rentabilidade real considera o efeito da inflação e mostra se o investidor realmente ganhou poder de compra. Para avaliar corretamente qualquer aplicação financeira, a rentabilidade real é a métrica mais relevante.
Por que a inflação importa?
A inflação representa o aumento generalizado dos preços de bens e serviços ao longo do tempo.
Quando ela sobe, o dinheiro perde poder de compra. Isso significa que um investimento pode apresentar rendimento positivo e, ainda assim, não ser suficiente para preservar o valor real do patrimônio.
É exatamente por isso que investidores experientes analisam sempre a rentabilidade real, e não apenas a taxa nominal divulgada.
⚠️ Atenção
Um investimento pode apresentar rendimento positivo e, mesmo assim, gerar perda de poder de compra se sua rentabilidade for inferior à inflação. Avaliar apenas a rentabilidade nominal pode levar a decisões equivocadas.
Rentabilidade Nominal x Rentabilidade Real
Embora os dois conceitos estejam relacionados ao desempenho dos investimentos, eles medem resultados diferentes.
A principal diferença está na consideração do efeito da inflação sobre o patrimônio do investidor. Enquanto a rentabilidade nominal mostra apenas o crescimento financeiro da aplicação, a rentabilidade real demonstra quanto desse crescimento permaneceu após a perda do poder de compra causada pela inflação.
Comparativo entre os dois conceitos
| Característica | Rentabilidade Nominal | Rentabilidade Real |
| Considera a inflação? | ❌ Não | ✅ Sim |
| Mede o crescimento do patrimônio? | ✅ Sim | ✅ Sim |
| Mede o aumento do poder de compra? | ❌ Não | ✅ Sim |
| É a melhor métrica para comparar investimentos? | Parcialmente | ✅ Sim |
💡 Dica RENDEXIS
Sempre compare investimentos utilizando a rentabilidade real. Dois ativos podem apresentar a mesma rentabilidade nominal, mas oferecer ganhos reais completamente diferentes dependendo da inflação do período.
Quais investimentos ajudam a proteger da inflação?
Alguns investimentos possuem mecanismos que buscam acompanhar ou superar a inflação, contribuindo para preservar o poder de compra ao longo do tempo.
Entre os exemplos apresentados no guia estão:
- Tesouro IPCA+;
- alguns títulos privados indexados ao IPCA;
- determinados fundos de investimento;
- ativos reais, dependendo do cenário econômico.
Esses investimentos podem ser alternativas importantes para quem possui objetivos de longo prazo, embora também apresentem riscos e características próprias.
Investimentos que buscam preservar o poder de compra
| Investimento | Como protege contra a inflação |
| Tesouro IPCA+ | Combina uma taxa fixa com a variação do IPCA. |
| Títulos privados indexados ao IPCA | Parte da remuneração acompanha a inflação. |
| Fundos de investimento | Alguns fundos investem em ativos indexados à inflação. |
| Ativos reais | Dependendo do cenário econômico, podem acompanhar a valorização dos preços. |
Esses investimentos possuem riscos e regras específicas que devem ser analisadas antes da aplicação.
A rentabilidade real pode ser negativa?
Sim.
Isso acontece quando a inflação cresce mais do que o rendimento do investimento.
O guia apresenta um exemplo simples:
- rentabilidade nominal: 7%;
- inflação: 9%.
Nesse cenário, embora o patrimônio tenha aumentado em reais, o investidor perdeu poder de compra.
Em outras palavras, seu dinheiro passou a comprar menos bens e serviços do que antes.
Esse é um dos principais motivos pelos quais manter recursos parados por longos períodos pode representar uma perda financeira.
Exemplo comparativo
| Situação | Resultado |
| Rentabilidade nominal: 12% Inflação: 5% | Houve ganho real de poder de compra. |
| Rentabilidade nominal: 7% Inflação: 9% | O patrimônio cresceu em reais, mas perdeu poder de compra. |
📌 Resumo
A inflação pode consumir parte — ou até mesmo todo — o rendimento de um investimento. Por isso, acompanhar apenas a rentabilidade nominal não é suficiente para avaliar se o patrimônio realmente evoluiu em termos de poder de compra.
Outros fatores que afetam a rentabilidade
Além da inflação, outros elementos também influenciam o retorno efetivo do investidor.
O documento destaca os seguintes fatores:
- imposto de renda;
- taxas de administração;
- taxas de custódia;
- custos operacionais;
- prazo da aplicação.
Todos esses custos reduzem o retorno líquido do investimento e devem fazer parte da análise antes da tomada de decisão.
O que analisar antes de investir?
| Fator | Impacto sobre o retorno |
| Inflação | Reduz o poder de compra. |
| Imposto de Renda | Diminui o rendimento líquido. |
| Taxas de administração | Podem reduzir significativamente a rentabilidade em investimentos de longo prazo. |
| Custos operacionais | Afetam o retorno final das aplicações. |
| Prazo do investimento | Influencia o potencial de crescimento e a incidência de custos. |
⚠️ Atenção
A melhor decisão de investimento não depende apenas da maior rentabilidade anunciada. É fundamental analisar também inflação, tributação, custos, liquidez, prazo e adequação aos seus objetivos financeiros.
Como comparar investimentos corretamente?
Ao analisar diferentes alternativas de investimento, não basta observar apenas a rentabilidade divulgada.
O guia recomenda considerar também:
- rentabilidade real;
- nível de risco;
- liquidez;
- tributação;
- prazo;
- adequação aos objetivos financeiros.
Investimentos que apresentam maior rentabilidade nominal nem sempre oferecem o melhor resultado quando o objetivo é preservar e aumentar o poder de compra ao longo do tempo.
Checklist para comparar investimentos
| Critério | O que avaliar |
| Rentabilidade real | O rendimento supera a inflação? |
| Risco | O investimento é compatível com seu perfil? |
| Liquidez | Quando será possível resgatar os recursos? |
| Tributação | Quanto será pago em impostos? |
| Custos | Existem taxas que reduzem o retorno? |
| Objetivos financeiros | O investimento atende às suas metas? |
💡 Dica RENDEXIS
O melhor investimento não é aquele que apresenta a maior rentabilidade anunciada, mas aquele que oferece o melhor equilíbrio entre retorno, risco, custos e preservação do poder de compra.
Erros comuns
Ao avaliar investimentos, muitos investidores acabam concentrando sua análise apenas no rendimento divulgado.
O guia recomenda evitar os seguintes comportamentos:
- comparar investimentos apenas pela rentabilidade nominal;
- ignorar a inflação;
- esquecer impostos e taxas;
- analisar apenas resultados de curto prazo;
- acreditar que todo investimento acima da inflação é automaticamente o melhor.
A decisão de investimento deve considerar o conjunto das características de cada aplicação.
Erros mais frequentes
| Erro | Consequência |
| Comparar apenas a rentabilidade nominal | Visão incompleta do desempenho do investimento. |
| Ignorar a inflação | Perda do poder de compra ao longo do tempo. |
| Desconsiderar impostos e taxas | Superestimar o retorno líquido da aplicação. |
| Avaliar apenas o curto prazo | Decisões precipitadas e inconsistentes. |
| Escolher apenas pelo maior rendimento | Investimentos incompatíveis com objetivos e perfil. |
📌 Resumo
A análise correta de um investimento deve considerar não apenas a rentabilidade nominal, mas também inflação, custos, impostos, liquidez, prazo e nível de risco. A combinação desses fatores permite avaliar o retorno efetivo obtido pelo investidor.
Exemplo prático
O guia apresenta o caso de Fernanda, que investiu R$ 50.000 em uma aplicação financeira com rendimento nominal de 9% durante um ano.
No mesmo período, a inflação foi de 6%.
Ao final do período, seu patrimônio passou para R$ 54.500.
Apesar do crescimento financeiro, Fernanda percebeu que seu ganho real foi inferior aos 9% inicialmente divulgados, pois parte do rendimento foi consumida pela inflação.
Mesmo assim, seu investimento conseguiu preservar e aumentar seu poder de compra ao apresentar uma rentabilidade superior ao índice de inflação.
⚠️ Atenção
Crescimento do patrimônio não significa necessariamente aumento do poder de compra. Sempre compare o rendimento do investimento com a inflação do mesmo período para conhecer sua rentabilidade real.
Conclusão
Entender a diferença entre rentabilidade nominal e rentabilidade real é essencial para avaliar corretamente qualquer investimento.
Enquanto a rentabilidade nominal mostra apenas o crescimento do patrimônio em valores monetários, a rentabilidade real revela se esse crescimento foi suficiente para superar a inflação e aumentar efetivamente o poder de compra.
Ao considerar inflação, impostos, taxas, liquidez e seus objetivos financeiros, você toma decisões mais conscientes e constrói uma estratégia de investimentos mais eficiente no longo prazo.
Fontes Oficiais
- Banco Central do Brasil
- Instituto Brasileiro de Geografia e Estatística (IBGE)
- Tesouro Nacional
- Comissão de Valores Mobiliários (CVM).
Continue aprendendo na RENDEXIS
Aprofunde seus conhecimentos com outros conteúdos relacionados:
- Como Começar a Investir
- Risco e Retorno
- Diversificação de Investimentos
- Liquidez: O Que É e Por Que Ela Importa
- Como a Inflação Afeta seu Dinheiro
- Tesouro IPCA+: Guia Completo
- Tributação dos Investimentos
- Custos para Investir.
Avalie seus investimentos de forma inteligente
Olhar apenas para a rentabilidade divulgada pode levar a conclusões equivocadas. O verdadeiro sucesso nos investimentos depende da capacidade de preservar e aumentar seu poder de compra ao longo do tempo.
Na RENDEXIS, você encontra conteúdos completos sobre inflação, rentabilidade, renda fixa, Tesouro Direto, diversificação, planejamento financeiro e educação financeira para investir com mais conhecimento e segurança.
Salve este artigo, compartilhe com outros investidores e continue acompanhando a RENDEXIS para aprender a analisar seus investimentos de forma cada vez mais estratégica e consciente.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.