Introdução
Quando os juros estão elevados, a renda fixa ganha ainda mais relevância nas decisões de investimento. Mas surge uma dúvida importante: é melhor travar uma taxa em um investimento prefixado ou acompanhar a evolução dos juros por meio de uma aplicação pós-fixada?
A resposta não depende apenas da taxa oferecida hoje. É necessário considerar prazo, cenário econômico, liquidez, risco, objetivo financeiro e possibilidade de mudança nos juros.
A renda fixa pode ser prefixada, pós-fixada ou híbrida. Nos investimentos prefixados, a remuneração é definida no momento da aplicação. Nos pós-fixados, o rendimento acompanha um indexador, como a Selic ou o CDI. Existem ainda alternativas híbridas, que combinam uma taxa fixa com um índice de inflação, como o IPCA.
O que é uma renda fixa prefixada?
No investimento prefixado, a taxa de remuneração é conhecida no momento da contratação.
Isso significa que o investidor consegue estabelecer uma relação mais clara entre valor investido, taxa contratada e prazo de vencimento.
Um título prefixado pode ser interessante em determinadas situações porque permite travar uma taxa hoje para um período futuro.
Entretanto, existe uma característica fundamental: o preço do título pode oscilar antes do vencimento.
Se as taxas de juros do mercado subirem depois da compra, títulos prefixados existentes podem perder valor de mercado. Se as taxas caírem, esses títulos podem se valorizar.
Por isso, é importante separar duas situações:
manter o título até o vencimento e vender antes do vencimento.
Quando mantido nas condições previstas até o vencimento, o investidor recebe a remuneração contratada, observadas as condições específicas do produto. Já uma venda antecipada pode ocorrer pelo preço de mercado naquele momento.
Como funciona a renda fixa pós-fixada?
Nos investimentos pós-fixados, a remuneração está vinculada ao comportamento de determinado indexador.
Entre as referências mais conhecidas estão a Selic e o CDI.
Um exemplo é o Tesouro Selic, cuja remuneração está vinculada à taxa Selic. No mercado bancário, existem CDBs cuja remuneração é definida como um percentual de determinado índice de referência, frequentemente o CDI.
A principal característica do pós-fixado é justamente a capacidade de acompanhar a evolução do indexador.
Se os juros permanecem elevados, a remuneração tende a permanecer favorecida por esse ambiente. Se os juros caem, a remuneração futura também tende a diminuir.
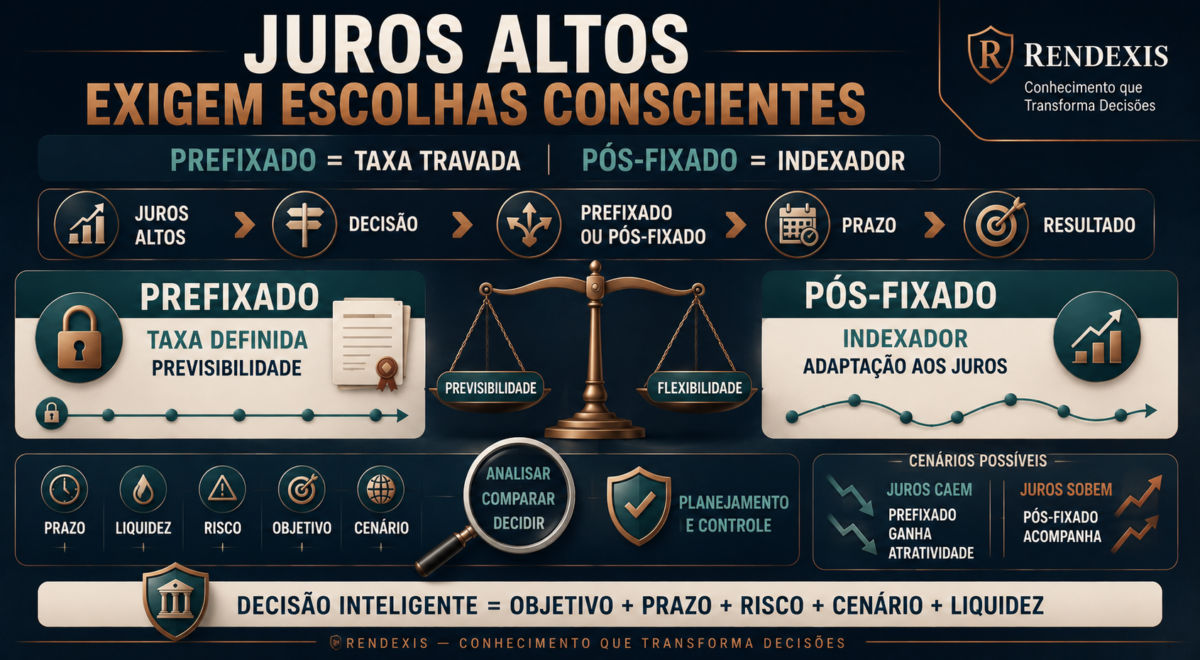
Portanto, o pós-fixado oferece maior adaptação ao cenário de juros, enquanto o prefixado permite travar previamente uma determinada taxa.
Por que os juros altos mudam essa decisão?
Em períodos de juros elevados, a comparação entre prefixados e pós-fixados fica particularmente importante.
O Banco Central define a Selic como principal instrumento de política monetária para controlar a inflação. Mudanças na Selic influenciam outras taxas de juros da economia e também as aplicações financeiras.
Imagine dois investidores.
Um deles escolhe uma aplicação pós-fixada. Se os juros permanecerem altos, sua remuneração continuará acompanhando o ambiente de taxas elevadas.
O outro escolhe uma aplicação prefixada. Ele trava uma taxa conhecida naquele momento.
Se posteriormente os juros caírem, a taxa prefixada contratada anteriormente pode se tornar relativamente mais interessante em comparação com novas aplicações disponíveis no mercado.
Mas se os juros subirem ainda mais, o pós-fixado poderá acompanhar esse movimento, enquanto a taxa prefixada permanecerá contratada nas condições originais.
É justamente essa diferença que torna o cenário de juros altos relevante para a decisão.
Prefixado ou pós-fixado: qual é mais adequado?
Não existe uma resposta universal.
A escolha depende principalmente da combinação entre cenário, prazo e objetivo.
| Característica | Prefixado | Pós-fixado |
| Remuneração | Definida na contratação | Acompanha um indexador |
| Sensibilidade aos juros | Maior | Geralmente menor |
| Benefício potencial com queda dos juros | Pode ser relevante | A remuneração tende a cair |
| Proteção contra novas altas dos juros | Taxa já contratada | Acompanha o indexador |
| Previsibilidade | Maior até o vencimento | Depende da evolução do indexador |
| Oscilação de preço | Pode ser maior | Geralmente menor |
| Importância do prazo | Muito alta | Alta |
A Comissão de Valores Mobiliários destaca que títulos de renda fixa também apresentam riscos e que os prefixados estão mais sujeitos às oscilações provocadas pelas mudanças nas expectativas de juros do que os pós-fixados.
O risco de olhar apenas para a taxa
Um dos erros mais comuns é comparar investimentos exclusivamente pela taxa anunciada.
Uma taxa maior não significa automaticamente uma decisão melhor.
É necessário analisar:
PRAZO + RISCO + LIQUIDEZ + TRIBUTAÇÃO + INDEXADOR + OBJETIVO
Uma aplicação que oferece determinada taxa pode exigir que o dinheiro permaneça investido por vários anos.
Outra pode oferecer menor previsibilidade, mas permitir maior flexibilidade.
Também é necessário avaliar o risco de crédito do emissor. Em uma aplicação de renda fixa privada, por exemplo, o investidor está assumindo o risco de que o emissor cumpra suas obrigações.
Portanto, rentabilidade contratada e qualidade do investimento são conceitos diferentes.
O papel do prazo na decisão
O prazo é um dos elementos mais importantes dessa análise.
Quanto maior o período até o vencimento, maior pode ser a exposição às mudanças nas condições econômicas e nas taxas de juros.
Isso é especialmente relevante para títulos prefixados.
Um investidor que pretende manter determinado título até o vencimento pode ter uma visão diferente daquele que acredita que poderá precisar vender o investimento antes da data final.
A liquidez, portanto, precisa estar alinhada ao objetivo.
A CVM ressalta que a escolha dos investimentos deve considerar objetivos e perfil de risco, além da relação entre retorno, risco e liquidez.
O que acontece se os juros começarem a cair?
Esse é um dos principais pontos de atenção para quem está avaliando prefixados.
Quando as expectativas de juros mudam, os preços dos títulos de renda fixa também podem mudar.
Em termos simplificados:
JUROS SOBEM → PREFIXADOS EXISTENTES TENDEM A PERDER VALOR DE MERCADO
JUROS CAEM → PREFIXADOS EXISTENTES TENDEM A GANHAR VALOR DE MERCADO
Isso não significa que o investidor necessariamente terá prejuízo ou ganho.
O resultado efetivamente realizado dependerá, entre outros fatores, de quando o título for vendido e das condições de mercado naquele momento.
Se o objetivo for carregar o título até o vencimento, a análise deve considerar as condições contratadas para o vencimento, e não apenas as oscilações temporárias do preço.
E se os juros continuarem altos por muito tempo?
Nesse cenário, aplicações pós-fixadas podem continuar acompanhando níveis elevados do indexador.
Essa característica pode ser interessante para quem deseja manter maior flexibilidade diante de um ambiente econômico ainda incerto.
Mas existe outro lado.
Se os juros permanecerem altos durante determinado período e depois começarem a cair, a remuneração futura dos investimentos pós-fixados tende a acompanhar essa redução.
Por isso, o investidor precisa evitar decisões baseadas exclusivamente na fotografia atual dos juros.
O mercado de renda fixa também exige visão de cenário.
O cenário ideal não precisa ser uma escolha entre dois extremos
Uma carteira de renda fixa não precisa necessariamente ser composta exclusivamente por prefixados ou exclusivamente por pós-fixados.
Dependendo dos objetivos, pode existir uma combinação entre diferentes estruturas.
Essa diversificação pode reduzir a dependência de uma única hipótese sobre o comportamento futuro dos juros.
Por exemplo, uma parcela pode buscar maior liquidez e acompanhar os juros, enquanto outra pode buscar travar determinada remuneração para um horizonte mais longo.
A lógica não é tentar prever perfeitamente o futuro.
É construir uma estrutura que continue fazendo sentido mesmo quando o cenário econômico mudar.
Como pensar a decisão em momentos de juros altos
Uma forma mais racional de analisar a escolha é começar pelo objetivo.
Primeiro: para que o dinheiro será utilizado?
Reserva de emergência, compra de um imóvel, aposentadoria e formação de patrimônio são objetivos diferentes.
Segundo: qual é o prazo?
Quanto mais próximo estiver o uso do dinheiro, maior tende a ser a importância da liquidez e da previsibilidade.
Terceiro: existe possibilidade de resgate antecipado?
Se houver, a oscilação de preço precisa ser considerada.
Quarto: qual é a visão sobre os juros?
Não é necessário tentar acertar exatamente o próximo movimento. Mas compreender se o ambiente pode permanecer restritivo, mudar gradualmente ou apresentar maior incerteza ajuda na construção da carteira.
Quinto: qual é o risco aceitável?
Mesmo dentro da renda fixa existem riscos de mercado, crédito, liquidez e outros fatores que precisam ser avaliados.
Uma estratégia baseada em cenário, e não em aposta
O maior erro seria transformar a escolha entre prefixado e pós-fixado em uma tentativa de adivinhar o futuro.
Prever exatamente o comportamento dos juros é difícil.
Uma abordagem mais consistente é trabalhar com cenários.
Cenário de juros elevados por mais tempo: o pós-fixado tende a continuar acompanhando o ambiente de taxas.
Cenário de queda dos juros: um prefixado contratado anteriormente pode ganhar atratividade relativa, especialmente se a taxa contratada for mantida até o vencimento ou se houver valorização de mercado.
Cenário de novas altas: o pós-fixado tende a acompanhar melhor o aumento do indexador, enquanto o prefixado fica sujeito a maior pressão sobre seu preço de mercado.
A decisão, portanto, deve considerar não apenas o cenário considerado mais provável, mas também a capacidade da carteira de suportar cenários diferentes.
A importância da diversificação na renda fixa
Diversificação não é apenas distribuir investimentos entre ações, fundos e renda fixa.
Ela também pode existir dentro da própria renda fixa.
Diferentes indexadores, prazos, emissores e níveis de liquidez podem desempenhar funções diferentes na carteira.
Uma estrutura diversificada pode combinar:
LIQUIDEZ + PROTEÇÃO + PREVISIBILIDADE + FLEXIBILIDADE
Isso reduz a dependência de uma única decisão sobre o comportamento futuro da economia.
A diversificação, entretanto, não elimina riscos. Ela apenas pode reduzir determinadas concentrações.
O que realmente importa na decisão
Em momentos de juros altos, a pergunta mais importante não deveria ser:
“Qual rende mais?”
Uma pergunta mais completa seria:
“Qual estrutura de remuneração é mais adequada ao meu objetivo, prazo, necessidade de liquidez e tolerância ao risco?”
Essa mudança de perspectiva é importante porque uma aplicação pode apresentar uma taxa aparentemente atraente e, ainda assim, não ser adequada ao objetivo do investidor.
A própria CVM orienta que as decisões de investimento considerem objetivos, perfil de risco, retorno e liquidez.
Conclusão
Prefixado e pós-fixado não são concorrentes absolutos. São instrumentos com características diferentes.
O prefixado oferece maior previsibilidade da remuneração contratada e pode se beneficiar de uma eventual queda das taxas de juros, mas apresenta maior sensibilidade às oscilações de mercado.
O pós-fixado acompanha um indexador e tende a oferecer maior adaptação às mudanças nos juros, mas sua remuneração futura também muda conforme esse indexador.
Em momentos de juros altos, portanto, a decisão mais consistente não é simplesmente escolher a maior taxa.
É compreender o papel de cada investimento dentro do planejamento financeiro.
Renda fixa exige análise. E, principalmente, exige coerência entre prazo, objetivo, liquidez, risco e estratégia.
Fontes oficiais
- Banco Central do Brasil — Taxa Selic
- Portal do Investidor — CVM — Renda Fixa x Renda Variável
- Tesouro Direto — Regras e Regulamento
- B3 — Informações Técnicas do Tesouro Direto
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.