Introdução
A Reforma Tributária do Consumo já entrou em fase de implementação e representa uma das maiores mudanças estruturais do sistema de tributação sobre bens e serviços no Brasil.
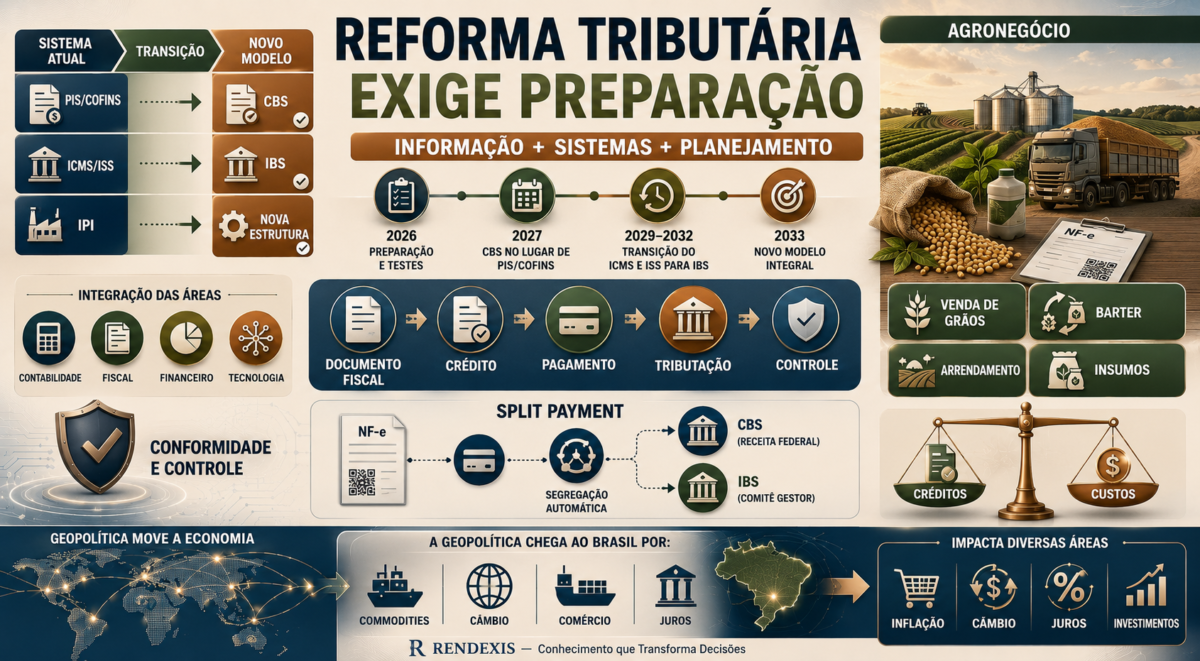
Embora a transição seja gradual e se estenda até 2033, 2026 é um ano decisivo para adaptação, especialmente porque sistemas, documentos fiscais, processos contábeis e controles internos precisam estar preparados para a nova lógica de tributação.
A base legal da reforma está na Emenda Constitucional nº 132/2023, na Lei Complementar nº 214/2025 e, posteriormente, na Lei Complementar nº 227/2026, que complementou a estrutura de administração do IBS e outras regras.
O material-base utilizado para este artigo também destaca a necessidade de planejamento antecipado, especialmente na atividade rural, diante dos impactos que a nova sistemática poderá produzir sobre créditos tributários, contratos, operações de barter, arrendamento e controles financeiros.
O que é a Reforma Tributária?
A Reforma Tributária do Consumo busca substituir gradualmente diversos tributos incidentes sobre bens e serviços por uma estrutura baseada principalmente em dois tributos sobre valor agregado:
CBS — Contribuição sobre Bens e Serviços, de competência federal.
IBS — Imposto sobre Bens e Serviços, de competência compartilhada entre estados e municípios.
Também foi criado o Imposto Seletivo (IS), destinado a determinadas operações definidas pela legislação.
A nova estrutura substitui gradualmente:
- PIS/Pasep;
- Cofins;
- ICMS;
- ISS.
O IPI também passa por alteração significativa, com redução das alíquotas para quase todos os produtos a partir de 2027, preservando tratamento específico para produtos relacionados à Zona Franca de Manaus.
A lógica central passa a ser mais próxima de um IVA, com tributação no destino e utilização de créditos ao longo da cadeia.
Por que a reforma é tão importante?
O sistema tributário brasileiro acumulou, ao longo dos anos, diferentes tributos, regras, exceções, regimes e obrigações acessórias.
Na prática, isso criou um ambiente complexo para empresas de todos os tamanhos.
A Reforma Tributária procura reduzir parte dessa complexidade por meio de:
SIMPLIFICAÇÃO → NÃO CUMULATIVIDADE → CRÉDITOS → TRIBUTAÇÃO NO DESTINO → DIGITALIZAÇÃO
A Receita Federal aponta entre os objetivos da reforma a simplificação, a neutralidade, a transparência e a segurança jurídica.
Isso não significa, entretanto, que a transição será simples.
Durante vários anos, empresas precisarão conviver com regras antigas e novas simultaneamente.
Como será a transição?
A mudança não acontece de uma única vez.
O cronograma oficial prevê uma transição progressiva entre 2026 e 2033.
2026
O ano de 2026 funciona como período de teste e adaptação da CBS e do IBS.
A regulamentação prevê alíquotas de teste de 0,9% para a CBS e 0,1% para o IBS, com mecanismos de compensação e dispensa de recolhimento para contribuintes que cumprirem as obrigações acessórias nas condições previstas.
Portanto, 2026 não deve ser tratado como um ano para simplesmente esperar 2027.
É o momento de:
- adaptar sistemas;
- revisar cadastros;
- testar documentos fiscais;
- revisar contratos;
- identificar créditos;
- treinar equipes;
- avaliar impactos financeiros.
2027 e 2028
A CBS passa a ocupar o espaço do PIS e da Cofins, enquanto o IBS começa sua trajetória de implementação.
Também entra em vigor o Imposto Seletivo e ocorre alteração significativa na estrutura do IPI.
2029 a 2032
Começa a substituição gradual do ICMS e do ISS pelo IBS.
A transição ocorre progressivamente:
- 2029: 10% IBS e 90% ICMS/ISS;
- 2030: 20% IBS e 80% ICMS/ISS;
- 2031: 30% IBS e 70% ICMS/ISS;
- 2032: 40% IBS e 60% ICMS/ISS.
2033
O novo modelo entra em vigência integral, com a extinção do ICMS e do ISS.
O que muda na lógica dos créditos tributários?
Uma das principais mudanças está na lógica de débito e crédito.
No modelo de IVA, o contribuinte do regime regular pode apropriar créditos relacionados às aquisições que atendam aos requisitos legais e compensá-los com seus débitos.
A Lei Complementar nº 214 estabelece que os débitos do IBS e da CBS podem ser extintos, entre outras modalidades, por compensação com créditos ou por recolhimento na liquidação financeira da operação.
Isso torna o controle documental e financeiro ainda mais importante.
Não basta possuir uma nota fiscal.
É necessário que a operação esteja corretamente documentada e atenda às condições para geração e apropriação do crédito.
O que é o Split Payment?
Um dos elementos mais relevantes da nova estrutura é o chamado Split Payment.
O mecanismo permite que, no momento da liquidação financeira da operação, os valores correspondentes ao IBS e à CBS sejam segregados e recolhidos ao Comitê Gestor do IBS e à Receita Federal.
A legislação estabelece a vinculação entre o documento fiscal eletrônico e a respectiva transação de pagamento.
Na prática, isso aumenta a importância da integração entre:
NOTA FISCAL → PAGAMENTO → CONTABILIDADE → TRIBUTAÇÃO
Essa mudança terá impacto significativo nos sistemas de gestão empresarial e nos controles financeiros.
Por que o controle financeiro passa a ser ainda mais importante?
No sistema tradicional, muitas empresas já utilizam conciliações entre notas fiscais, contas a pagar, contas a receber e bancos.
Com a evolução da tributação digital, essa integração tende a ganhar importância ainda maior.
Uma inconsistência entre:
- documento fiscal;
- pagamento;
- fornecedor;
- valor;
- data;
- crédito tributário;
- escrituração;
poderá gerar problemas de conciliação e dificultar a utilização correta dos créditos.
Por isso, contabilidade, fiscal, financeiro e tecnologia precisam trabalhar de maneira integrada.
O impacto sobre as empresas
A Reforma Tributária não deve ser analisada apenas como uma mudança de alíquotas.
O impacto empresarial pode envolver:
FORMAÇÃO DE PREÇOS
Os preços poderão precisar ser recalculados considerando a nova estrutura de débitos e créditos.
MARGENS
A alteração da tributação pode modificar a margem efetiva de determinadas operações.
CONTRATOS
Contratos de longo prazo precisam ser avaliados quanto às cláusulas tributárias.
SISTEMAS
ERPs, emissores fiscais e sistemas contábeis precisarão acompanhar as novas regras.
CADASTROS
Produtos, serviços, clientes e fornecedores precisarão estar corretamente parametrizados.
FLUXO DE CAIXA
O momento da tributação e da apropriação dos créditos poderá afetar o capital de giro.
COMPLIANCE
A qualidade das informações fiscais será cada vez mais importante.
A formação de preços poderá mudar
Uma empresa não deve analisar a Reforma Tributária apenas observando a alíquota nominal.
O efeito econômico depende da estrutura completa da operação.
Por exemplo:
PREÇO DE VENDA
menos
CUSTOS
menos
TRIBUTOS
mais
CRÉDITOS APROPRIÁVEIS
resulta em determinada MARGEM ECONÔMICA.
Se a estrutura de créditos mudar, a margem pode mudar mesmo que a empresa mantenha o mesmo preço de venda.
Por isso, uma das primeiras análises deve ser a comparação entre o modelo atual e o modelo futuro.
A Reforma Tributária e o Simples Nacional
O Simples Nacional não desaparece com a Reforma Tributária.
A regulamentação foi adaptada para incorporar IBS e CBS ao regime.
Em agosto de 2026, foram atualizadas regras do Simples Nacional para adequação à Reforma Tributária do Consumo, incluindo novos procedimentos e regras para 2027.
Para empresas do Simples, será importante avaliar não apenas a carga tributária própria, mas também os efeitos sobre seus clientes.
Isso ocorre porque, em determinadas situações, o tratamento dos créditos tributários pode influenciar a decisão de compra de empresas que estão no regime regular.
Reforma Tributária e produtor rural
A atividade rural merece atenção especial.
A própria documentação-base utilizada para este artigo destaca que as mudanças podem afetar parcerias, créditos tributários, operações de barter, venda de produtos, controles financeiros e o Livro Caixa Digital do Produtor Rural.
A legislação criou tratamento específico para produtores rurais.
O produtor rural com receita anual inferior ao limite legal de R$ 3,6 milhões é considerado não contribuinte do IBS e da CBS, podendo, nas condições previstas, optar pelo regime regular.
Esse ponto é especialmente importante porque o enquadramento pode afetar a relação comercial com compradores que sejam contribuintes do regime regular.
Produtor rural abaixo de R$ 3,6 milhões
O produtor rural que estiver abaixo do limite legal poderá permanecer como não contribuinte.
Entretanto, a legislação prevê mecanismos de crédito presumido para o adquirente contribuinte nas operações realizadas com produtor rural não contribuinte.
O objetivo é reduzir o impacto da ausência de crédito convencional na cadeia.
Por isso, não se deve concluir simplesmente que “ficar fora do IBS e da CBS é sempre melhor”.
A decisão precisa considerar:
- faturamento;
- perfil dos compradores;
- estrutura de custos;
- créditos das aquisições;
- formação do preço;
- contratos;
- margem;
- necessidade de competitividade.
Produtor rural acima do limite
O produtor rural que ultrapassar o limite previsto na legislação passa a estar sujeito ao regime de contribuinte do IBS e da CBS conforme as regras de enquadramento.
A legislação também prevê a inscrição e a adaptação documental.
Em julho de 2026, foi confirmado que a obrigatoriedade de inscrição no CNPJ e de emissão dos documentos fiscais previstos para pessoas físicas contribuintes da CBS, inclusive o produtor rural pessoa física abrangido pela regulamentação, produzirá efeitos a partir de 1º de janeiro de 2027.
Isso torna 2026 um período crítico para preparação.
Barter e Reforma Tributária
As operações de barter, comuns no agronegócio, exigem atenção especial.
No modelo de barter, o produtor pode receber insumos e posteriormente entregar produção agrícola como forma de liquidação da obrigação.
O material-base enviado destaca justamente a necessidade de analisar a operação sob a ótica de débito, crédito, documentação e compensação.
Na nova sistemática, operações dessa natureza precisam ser analisadas considerando a forma como cada etapa é documentada e como os respectivos créditos e débitos serão tratados.
O ponto central é:
BARTER NÃO DEVE SER TRATADO APENAS COMO UMA TROCA COMERCIAL.
É necessário avaliar também seus efeitos fiscais, contábeis e financeiros.
A importância dos contratos de compra e venda de grãos
A Reforma Tributária pode alterar a forma como determinados contratos são estruturados.
Para o produtor rural, será importante analisar cláusulas relacionadas a:
- preço;
- tributos;
- responsabilidade tributária;
- créditos;
- documentos fiscais;
- alterações legislativas;
- reajustes;
- liquidação;
- operações de troca.
Isso ganha importância porque o tratamento tributário do fornecedor pode influenciar a formação econômica da operação para o comprador.
Portanto:
CONTRATO AGRÍCOLA + TRIBUTAÇÃO + CRÉDITO = NOVA ANÁLISE ECONÔMICA
Arrendamento rural
O arrendamento também merece atenção.
A Lei Complementar nº 214 prevê redução de 70% nas alíquotas do IBS e da CBS para operações de locação, cessão onerosa e arrendamento de bens imóveis dentro do regime específico aplicável.
Isso não significa, entretanto, que seja correto simplesmente aplicar uma porcentagem sobre o valor do contrato e concluir qual será o imposto final.
O cálculo depende das regras aplicáveis à operação, da alíquota correspondente e do enquadramento.
Além disso, o arrendamento rural pode envolver operações em que a remuneração seja vinculada à produção agrícola.
Por isso, contratos precisam ser analisados individualmente.
O cuidado com estimativas de alíquotas
Um ponto importante para qualquer planejamento é evitar tratar estimativas como se fossem alíquotas definitivas.
O material-base apresentado para este artigo contém algumas projeções e cálculos estimativos sobre CBS, IBS e operações rurais.
Como a regulamentação e os atos operacionais continuam sendo implementados, não é adequado transformar estimativas de mercado em números definitivos para planejamento tributário.
Para decisões empresariais, devem ser utilizadas as alíquotas e regras vigentes na data da operação, juntamente com a legislação e regulamentação aplicáveis.
O Livro Caixa Digital do Produtor Rural
O LCDPR já possui importância relevante para determinados produtores rurais.
Com a evolução da digitalização fiscal, a qualidade dos registros financeiros tende a ganhar ainda mais relevância.
O material-base chama atenção para a necessidade de rastreabilidade entre receitas, despesas, documentos fiscais e movimentações bancárias.
A Receita Federal mantém o LCDPR como obrigação digital vinculada à atividade rural, com regras próprias de escrituração e entrega.
A principal recomendação de gestão é simples:
SEPARAR E ORGANIZAR AS FINANÇAS DA ATIVIDADE RURAL.
Conta bancária da atividade rural
A separação entre movimentação pessoal e atividade rural sempre foi importante para uma boa organização contábil.
Com maior integração entre documentos fiscais e pagamentos, essa disciplina passa a ter importância ainda maior.
O produtor deve evitar misturar:
DESPESAS PESSOAIS
com
DESPESAS DA ATIVIDADE RURAL
e também deve manter documentação adequada para cada operação.
Essa organização melhora:
- conciliação;
- rastreabilidade;
- controle financeiro;
- apuração;
- comprovação documental;
- análise de custos.
Reforma Tributária e planejamento empresarial
A Reforma Tributária deve ser tratada como um projeto de gestão empresarial, e não apenas como uma obrigação do departamento fiscal.
Uma empresa deveria analisar pelo menos:
TRIBUTAÇÃO
Qual será o tratamento das principais operações?
CRÉDITOS
Quais créditos poderão ser apropriados?
PREÇOS
Como a mudança pode afetar a formação dos preços?
MARGENS
Quais produtos ou serviços podem sofrer maior impacto?
CONTRATOS
Existem cláusulas que precisam ser atualizadas?
SISTEMAS
O ERP está preparado?
DOCUMENTOS FISCAIS
Os emissores estão adequados?
FLUXO DE CAIXA
O novo modelo altera o capital de giro?
CLIENTES
O perfil tributário dos clientes influencia a operação?
Reforma Tributária e capital de giro
Esse é um dos pontos que merece atenção.
O sistema tributário não afeta apenas o resultado contábil.
Ele também pode afetar o momento em que o dinheiro entra e sai do caixa.
Quando existem diferenças entre:
- pagamento ao fornecedor;
- recebimento do cliente;
- geração do débito;
- apropriação do crédito;
- liquidação financeira;
o capital de giro pode ser afetado.
Por isso, o planejamento tributário precisa conversar com o planejamento financeiro.
O impacto sobre pequenas empresas
Pequenas empresas também precisam se preparar.
Mesmo que determinada empresa não esteja diretamente sujeita a todas as regras do regime regular, seus clientes e fornecedores podem estar.
Isso pode alterar a relação comercial.
Uma pequena empresa pode precisar analisar:
- competitividade;
- crédito tributário gerado ao cliente;
- formação de preços;
- escolha do regime;
- sistemas;
- emissão fiscal;
- contratos.
A pergunta deixa de ser apenas:
“Quanto vou pagar de imposto?”
e passa a ser:
“Como a nova estrutura tributária altera meu negócio?”
O que as empresas devem fazer em 2026?
2026 deve ser tratado como ano de preparação.
Uma empresa pode começar por um diagnóstico estruturado:
Mapear as operações
Identificar produtos, serviços, compras, vendas, importações, exportações e operações especiais.
Revisar os cadastros
Verificar produtos, serviços, fornecedores e clientes.
Avaliar os créditos
Identificar quais aquisições poderão gerar créditos e quais requisitos deverão ser observados.
Revisar contratos
Analisar contratos de longo prazo e cláusulas tributárias.
Simular preços
Comparar a estrutura atual com diferentes cenários futuros.
Avaliar o ERP
Confirmar se o sistema está preparado para CBS, IBS e novos documentos fiscais.
Treinar a equipe
Fiscal, contábil, financeiro, compras, vendas e tecnologia precisam compreender os impactos.
Organizar documentos
Garantir que documentos fiscais e pagamentos possam ser corretamente conciliados.
Fazer planejamento de caixa
Avaliar possíveis efeitos sobre capital de giro.
O que muda para a contabilidade?
A contabilidade tende a assumir papel ainda mais estratégico.
O profissional contábil não deverá apenas registrar fatos ocorridos.
Também precisará ajudar a empresa a interpretar:
- créditos;
- débitos;
- impactos nos preços;
- margem;
- contratos;
- fluxo de caixa;
- enquadramento;
- conformidade.
A Reforma Tributária aumenta a importância da integração entre:
CONTABILIDADE + FISCAL + FINANCEIRO + TECNOLOGIA + GESTÃO
A Reforma Tributária pode reduzir a complexidade?
Essa é uma das principais expectativas da reforma.
O novo modelo foi estruturado para reduzir a cumulatividade e simplificar a tributação sobre o consumo.
Mas existe uma diferença entre o modelo final e o período de transição.
Durante a transição, a complexidade pode aumentar temporariamente porque empresas precisarão administrar simultaneamente regras antigas e novas.
Por isso, os próximos anos exigirão mais organização, não menos.
Reforma Tributária não significa automaticamente aumento ou redução de impostos para todos
É um erro afirmar que a reforma simplesmente aumentará ou reduzirá a carga tributária de todas as empresas.
O impacto dependerá da atividade, da cadeia produtiva, do regime tributário, da estrutura de créditos, da localização, do perfil dos clientes e das características das operações.
Algumas empresas poderão encontrar oportunidades de eficiência.
Outras poderão enfrentar aumento de custos ou necessidade de adaptação.
Por isso, o impacto deve ser calculado empresa por empresa.
O futuro será mais digital
A Reforma Tributária está sendo implementada em conjunto com uma forte digitalização dos processos fiscais.
A própria Receita Federal destaca integração de dados, automação e fiscalização baseada em informações digitais como componentes da modernização da administração tributária.
Isso significa que a qualidade dos dados será cada vez mais importante.
A empresa que possui:
- cadastro organizado;
- documentos corretos;
- contabilidade atualizada;
- conciliação financeira;
- sistemas integrados;
estará em melhor posição para enfrentar a transição.
Conclusão
A Reforma Tributária não é apenas uma mudança na legislação dos impostos.
Ela representa uma transformação na forma como empresas, produtores rurais e demais agentes econômicos deverão registrar operações, formar preços, administrar créditos, controlar pagamentos e organizar informações.
O cronograma já está em andamento.
2026 é ano de adaptação e testes.
2027 marca uma mudança importante com a entrada da CBS e a extinção do PIS e da Cofins.
De 2029 a 2032 ocorre a transição gradual do ICMS e do ISS para o IBS.
Em 2033, o novo modelo estará integralmente implementado.
Para o produtor rural, a atenção deve ser ainda maior em operações como vendas de produção, barter, parcerias, arrendamento, aquisição de insumos e controles financeiros.
O material-base utilizado neste artigo já apontava essa necessidade de preparação e acompanhamento individualizado para minimizar impactos sobre custos e margens da atividade rural.
A principal mensagem é:
NÃO ESPERE A REFORMA CHEGAR PARA COMEÇAR A SE PREPARAR.
A adaptação tributária precisa começar pela informação, passar pelos sistemas e chegar à gestão.
Quanto mais cedo a empresa compreender seus impactos, maior será sua capacidade de ajustar processos, contratos, preços, controles e estratégias.
Fontes Oficiais
Receita Federal — Entenda a Reforma Tributária do Consumo. Fonte principal para estrutura dos novos tributos, objetivos e cronograma de transição.
Planalto — Lei Complementar nº 214/2025, texto atualizado. Base legal para IBS, CBS, créditos, regimes específicos e Split Payment.
Receita Federal e Comitê Gestor do IBS — Cronograma de implementação dos documentos fiscais eletrônicos. Publicado em 31 de julho de 2026, apresenta os prazos de adaptação e emissão dos documentos fiscais eletrônicos.
Receita Federal — CNPJ e documentos fiscais para pessoas físicas contribuintes da CBS. Atualização de julho de 2026 sobre a obrigatoriedade a partir de 1º de janeiro de 2027.
Receita Federal — Livro Caixa Digital do Produtor Rural (LCDPR). Referência oficial para as regras de escrituração digital da atividade rural.
Lei Complementar nº 214/2025 — regras para produtores rurais e operações imobiliárias. Fonte legal para os tratamentos específicos, inclusive regras de redução de alíquotas em operações de locação, cessão onerosa e arrendamento de imóveis.
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.