Introdução
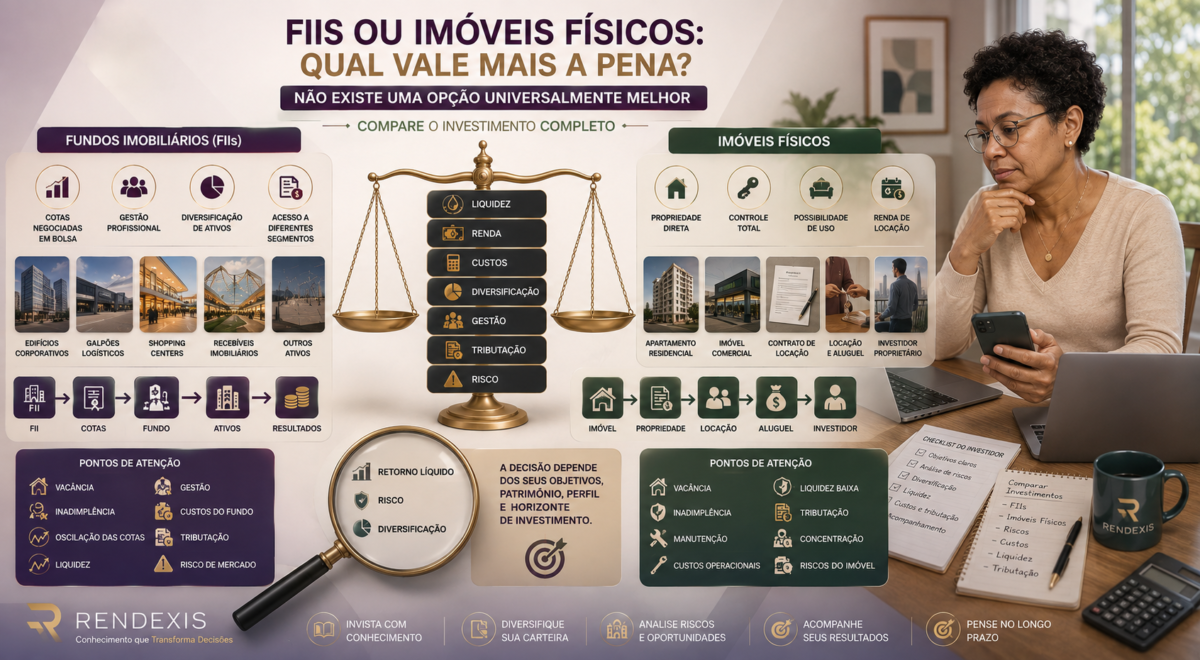
FIIs e imóveis físicos podem oferecer exposição ao mercado imobiliário, mas funcionam de maneiras muito diferentes.
O imóvel físico coloca o investidor diretamente na propriedade de um bem. O FII, por sua vez, permite participar de uma carteira de ativos imobiliários por meio da aquisição de cotas de um fundo.
A comparação não deve ser reduzida à pergunta:
“Qual rende mais?”
A análise precisa considerar:
- capital necessário;
- geração de renda;
- liquidez;
- custos;
- diversificação;
- gestão;
- tributação;
- riscos;
- possibilidade de valorização;
- objetivo do investidor;
- horizonte de investimento.
Um imóvel pode oferecer controle direto sobre o patrimônio, possibilidade de utilização própria e receitas de aluguel.
Um FII pode oferecer diversificação, acesso a diferentes ativos imobiliários e negociação das cotas no mercado secundário, mas está sujeito às oscilações de renda variável e aos riscos próprios dos fundos. A CVM destaca que FIIs estão sujeitos a riscos de mercado, ocupação, desvalorização dos imóveis e liquidez das cotas.
Portanto:
Não existe uma resposta universal para “FIIs ou imóveis físicos?”. A melhor alternativa depende do objetivo, patrimônio, capacidade de gestão, necessidade de liquidez e tolerância ao risco do investidor.
Durante décadas, o imóvel físico foi uma das formas mais tradicionais de construir patrimônio no Brasil.
Comprar uma casa, apartamento, sala comercial, terreno ou galpão e receber aluguel sempre esteve associado à ideia de segurança patrimonial.
Com a expansão dos Fundos de Investimento Imobiliário, surgiu uma alternativa diferente.
Em vez de comprar diretamente um imóvel, o investidor pode adquirir cotas de um fundo que investe em empreendimentos imobiliários ou em ativos financeiros relacionados ao setor.
Isso criou uma dúvida bastante comum:
É melhor comprar um imóvel ou investir em FIIs?
A resposta depende menos do investimento isoladamente e mais daquilo que o investidor pretende fazer com seu patrimônio.
O que é investir em um imóvel físico?
No investimento direto, o investidor adquire a propriedade de um imóvel.
Pode ser:
- apartamento;
- casa;
- sala comercial;
- galpão;
- loja;
- terreno;
- imóvel rural;
- outro tipo de propriedade imobiliária.
O proprietário assume diretamente as responsabilidades relacionadas ao patrimônio.
Se o imóvel for alugado, pode receber renda de locação.
Se for vendido por valor superior ao custo de aquisição, pode existir ganho de capital, sujeito às regras tributárias aplicáveis. A Receita Federal define ganho de capital como a diferença positiva entre o valor de alienação e o custo de aquisição, com regras específicas para imóveis.
O que é investir em FIIs?
Nos Fundos de Investimento Imobiliário, o investidor compra cotas de um fundo.
O patrimônio do fundo pode estar direcionado a diferentes tipos de ativos.
A CVM explica que a política de investimentos pode envolver imóveis, direitos reais sobre imóveis e também títulos e valores mobiliários relacionados ao mercado imobiliário.
Assim, um FII pode ter exposição a:
- imóveis corporativos;
- galpões logísticos;
- shopping centers;
- hospitais;
- hotéis;
- recebíveis imobiliários;
- outros ativos relacionados ao setor.
O investidor não administra diretamente cada imóvel.
A estrutura do fundo possui profissionais e prestadores responsáveis pelas atividades previstas em sua regulamentação.
A diferença fundamental
A comparação começa por uma diferença simples:
Imóvel físico
INVESTIDOR → IMÓVEL
FII
INVESTIDOR → COTAS → FUNDO → CARTEIRA DE ATIVOS
No primeiro caso, o patrimônio imobiliário está diretamente em nome do investidor.
No segundo, o investidor possui cotas de um veículo coletivo de investimento.
Essa diferença altera praticamente toda a experiência do investimento.
Como cada um pode gerar renda?
Imóvel físico
O proprietário pode receber:
IMÓVEL → LOCAÇÃO → ALUGUEL → INVESTIDOR
Mas precisa administrar questões como:
- vacância;
- manutenção;
- condomínio;
- impostos;
- seguros;
- contratos;
- cobrança;
- relacionamento com o inquilino.
A Receita Federal possui regras específicas para tributação dos rendimentos de aluguel recebidos por pessoa física.
FII
No FII:
ATIVOS → RECEITAS → RESULTADOS → DISTRIBUIÇÕES → COTISTA
Os resultados podem vir de aluguéis, receitas de incorporação, ganhos de capital realizados e juros de ativos financeiros da carteira.
Na prática, muitos FIIs distribuem resultados mensalmente.
Mas é fundamental lembrar:
Rendimento periódico não significa rendimento garantido.
A CVM ressalta que os rendimentos podem ser afetados por vacância, inadimplência, gestão e condições de mercado.
Liquidez: uma das maiores diferenças
Esse é um dos pontos mais importantes da comparação.
Imóvel físico
Para transformar um imóvel em dinheiro, normalmente é necessário encontrar um comprador, negociar, formalizar a operação e concluir os procedimentos necessários.
Isso pode levar tempo.
Além disso, uma venda rápida pode exigir aceitar um preço diferente daquele inicialmente desejado.
FII
As cotas dos FIIs podem ser negociadas no mercado secundário.
Isso proporciona uma estrutura de liquidez diferente da venda direta de um imóvel.
Mas atenção:
Liquidez não significa garantia de venda imediata pelo preço desejado.
A CVM alerta que a liquidez das cotas varia conforme a disponibilidade de compradores e vendedores no mercado.
Comparação
IMÓVEL: liquidez geralmente mais baixa.
FII: liquidez potencialmente maior, mas dependente do mercado.
Diversificação
Aqui os FIIs apresentam uma característica importante.
Com um imóvel físico, o investidor pode estar concentrado em:
- uma cidade;
- um bairro;
- um imóvel;
- um locatário;
- um segmento.
Se aquele imóvel ficar desocupado, a renda pode ser afetada diretamente.
Em um FII, dependendo da estratégia, o investidor pode ter exposição simultânea a vários ativos.
Por exemplo:
GALPÕES + ESCRITÓRIOS + SHOPPINGS + RECEBÍVEIS
Isso pode reduzir determinados riscos de concentração.
Mas:
Diversificação não elimina risco.
Um FII pode possuir concentração elevada em determinados ativos, setores ou devedores.
Por isso, é necessário analisar a carteira.
Gestão: quem administra o patrimônio?
No imóvel físico
O proprietário é responsável pelas principais decisões.
Ele precisa cuidar ou contratar alguém para cuidar de:
- locação;
- manutenção;
- cobrança;
- reformas;
- contratos;
- seguros;
- documentação;
- relacionamento com inquilinos.
Isso oferece controle, mas também exige trabalho.
No FII
A gestão e a administração são realizadas conforme a estrutura do fundo e seus documentos.
O investidor não precisa negociar diretamente cada contrato de locação.
Isso pode representar uma vantagem para quem não deseja administrar imóveis.
Mas também significa:
Menor controle direto sobre os ativos.
Custos: o imóvel pode parecer simples, mas não é
Muitas comparações consideram apenas:
PREÇO DO IMÓVEL
e
VALOR DO ALUGUEL.
Isso é insuficiente.
Um imóvel pode envolver:
- ITBI;
- escritura;
- registro;
- manutenção;
- condomínio;
- IPTU;
- seguros;
- reformas;
- corretagem;
- despesas jurídicas;
- períodos de vacância.
Nem todos os custos aparecem imediatamente.
Por isso, o retorno líquido precisa considerar o conjunto da operação.
Custos dos FIIs
Nos FIIs também existem custos.
Dependendo do fundo e da estrutura, podem existir despesas relacionadas a:
- administração;
- gestão;
- auditoria;
- custódia;
- manutenção;
- operações;
- outros serviços.
Esses custos são refletidos na estrutura financeira do fundo.
O investidor deve consultar os documentos do FII antes de investir.
Tributação: não compare apenas o rendimento bruto
A tributação é uma das partes mais importantes da comparação.
No imóvel físico, os rendimentos de aluguel recebidos por pessoa física estão sujeitos às regras do Imposto de Renda aplicáveis aos rendimentos de locação. A Receita Federal também estabelece procedimentos específicos para recebimentos de aluguel de pessoa física, inclusive por meio do Carnê-Leão quando aplicável.
Na venda do imóvel, pode haver imposto sobre ganho de capital, embora existam hipóteses legais de isenção ou redução em determinadas situações.
Nos FIIs, a tributação possui regras próprias.
A Receita Federal informa que os ganhos líquidos obtidos na venda ou resgate de cotas de FII estão sujeitos à alíquota de 20%.
Já os rendimentos distribuídos aos investidores possuem tratamento tributário específico, que depende do enquadramento legal aplicável.
Portanto:
Não é correto comparar apenas aluguel bruto com rendimento de FII.
A comparação precisa ser feita pelo resultado líquido.
Valorização do patrimônio
Tanto o imóvel físico quanto os FIIs podem apresentar valorização.
Mas a forma como essa valorização aparece é diferente.
Imóvel
O valor é determinado pelo mercado imobiliário.
Pode depender de:
- localização;
- oferta;
- demanda;
- infraestrutura;
- qualidade;
- características do imóvel;
- situação econômica.
O preço pode permanecer sem alteração aparente por longos períodos.
FII
A cota é negociada no mercado.
Seu preço pode oscilar diariamente.
Isso proporciona maior transparência de preço, mas também maior exposição à volatilidade.
A CVM classifica os FIIs como investimentos de renda variável e alerta que as cotas podem sofrer oscilações significativas.
Volatilidade: a diferença que muitos investidores subestimam
Imagine que o mercado imobiliário de determinada região permaneça relativamente estável.
O proprietário do imóvel pode continuar vendo o patrimônio como estável, mesmo que seu valor de mercado tenha sofrido alguma alteração.
No FII, a cotação pode mudar diariamente.
Isso significa:
IMÓVEL → PREÇO MENOS VISÍVEL NO CURTO PRAZO
FII → PREÇO VISÍVEL E OSCILANTE NO MERCADO
Essa diferença pode influenciar o comportamento do investidor.
Um investidor pode suportar melhor uma queda de preço que não observa diariamente do que uma queda de cotação que aparece na tela todos os dias.
Controle x praticidade
Essa é uma das comparações mais interessantes.
Imóvel físico
Mais controle
- escolhe o imóvel;
- decide quando vender;
- negocia aluguel;
- define reformas;
- controla a estratégia.
FII
Mais praticidade
- gestão profissional;
- carteira diversificada;
- negociação em mercado;
- menor necessidade de administração direta.
Mas existe um trade-off:
Mais controle normalmente significa mais responsabilidade.
Mais praticidade normalmente significa menos controle direto.
Imóvel físico e concentração patrimonial
Imagine uma pessoa que possui grande parte do patrimônio em um único apartamento.
Ela pode considerar que possui um patrimônio “seguro”.
Mas financeiramente existe uma concentração significativa.
O risco está relacionado a:
- localização;
- mercado imobiliário local;
- locatário;
- liquidez;
- manutenção;
- legislação;
- capacidade de venda.
Ter um imóvel físico não significa automaticamente ter uma carteira diversificada.
FIIs também podem ser concentrados
Por outro lado, possuir vários FIIs não significa automaticamente estar bem diversificado.
Imagine uma carteira composta por fundos que possuem exposição semelhante ao mesmo segmento.
Nesse caso, existe diversificação entre fundos, mas não necessariamente entre riscos.
A análise correta deve considerar:
FUNDO → ATIVOS → SETORES → REGIÕES → LOCATÁRIOS → DEVEDORES
Efeito dos juros
Os juros afetam tanto o mercado imobiliário quanto os FIIs, mas de maneiras diferentes.
Nos FIIs, mudanças nas taxas de juros podem afetar diretamente a percepção de risco e a precificação das cotas.
A CVM inclui as variações nas taxas de juros entre os riscos de mercado aos quais os FIIs estão sujeitos.
No mercado imobiliário físico, juros também podem influenciar:
- financiamento;
- demanda por imóveis;
- capacidade de compra;
- preços;
- atividade econômica.
Portanto, nenhum dos dois investimentos está isolado do ambiente econômico.
O fator emocional
Esse aspecto costuma ser ignorado.
O imóvel físico muitas vezes transmite uma sensação de segurança:
“Eu posso ver e tocar meu patrimônio.”
O FII, por outro lado, aparece como uma cotação que pode subir e cair.
Isso pode levar o investidor a tomar decisões emocionais.
Por isso:
A percepção de segurança não deve ser confundida com análise de risco.
Um imóvel físico também possui riscos.
Um FII também pode apresentar riscos relevantes.
E a proteção contra inflação?
Imóveis podem apresentar valorização ao longo do tempo e determinados contratos de aluguel podem possuir mecanismos de reajuste.
Alguns FIIs também possuem exposição a contratos, ativos ou recebíveis relacionados a índices de preços.
Mas não existe uma proteção automática.
A inflação pode afetar:
- custos;
- aluguel;
- juros;
- valor dos ativos;
- demanda;
- poder de compra.
Portanto:
Imóvel não é proteção automática contra inflação, assim como FII também não é.
Herança e sucessão
Outro ponto relevante é a sucessão patrimonial.
Um imóvel físico é um bem diretamente pertencente ao proprietário.
Sua transmissão pode envolver:
- inventário;
- documentação;
- avaliação;
- impostos;
- custos cartorários;
- divisão entre herdeiros.
As cotas de FIIs também fazem parte do patrimônio do investidor e devem ser consideradas no planejamento sucessório.
Isso significa que a escolha entre FII e imóvel físico também pode ser analisada sob a ótica patrimonial.
Para situações sucessórias específicas, é recomendável orientação jurídica e tributária adequada.
Exemplo prático
Imagine dois investidores.
Investidor A — imóvel físico
Compra um apartamento para locação.
Recebe aluguel.
Mas também precisa lidar com:
- condomínio;
- IPTU;
- manutenção;
- vacância;
- relacionamento com o inquilino;
- eventual reforma;
- venda futura.
Ele possui controle direto sobre o ativo.
Investidor B — FIIs
Investe em uma carteira diversificada de FIIs.
Recebe os rendimentos distribuídos pelos fundos.
Não precisa administrar diretamente os imóveis.
Porém, enfrenta:
- oscilação das cotas;
- risco de mercado;
- risco de gestão;
- risco de vacância;
- risco de crédito, dependendo do fundo;
- liquidez de mercado.
Nenhum dos dois possui um investimento automaticamente superior.
Eles possuem estruturas de risco e gestão diferentes.
Qual pode fazer mais sentido para cada perfil?
Imóvel físico pode fazer mais sentido para quem:
- deseja propriedade direta;
- valoriza controle;
- conhece profundamente o mercado imobiliário local;
- aceita menor liquidez;
- possui capacidade para administrar o imóvel;
- pretende utilizar o imóvel;
- possui patrimônio suficiente para evitar concentração excessiva.
FIIs podem fazer mais sentido para quem:
- deseja exposição ao setor imobiliário;
- busca maior diversificação;
- valoriza liquidez de mercado;
- prefere não administrar imóveis diretamente;
- aceita volatilidade;
- deseja investir gradualmente;
- quer acompanhar o patrimônio por meio de cotas negociadas.
Essas são características gerais, não recomendações individuais.
E para quem já possui um imóvel?
A pergunta muda.
Em vez de:
“FII ou imóvel?”
pode ser mais interessante perguntar:
“Meu patrimônio imobiliário está adequadamente diversificado?”
Uma pessoa que já possui vários imóveis pode avaliar se faz sentido ampliar ainda mais essa concentração.
Da mesma forma, alguém que possui apenas investimentos financeiros pode considerar se deseja exposição ao setor imobiliário.
A resposta depende da carteira completa.
FIIs ou imóveis físicos: comparação direta
| Característica | FIIs | Imóveis físicos |
| Propriedade direta | Não | Sim |
| Liquidez | Geralmente maior | Geralmente menor |
| Diversificação | Pode ser elevada | Normalmente menor |
| Gestão direta | Menor | Maior |
| Valor de mercado | Oscila diariamente | Menos visível no curto prazo |
| Renda | Distribuições | Aluguel |
| Vacância | Pode afetar resultados | Afeta diretamente o proprietário |
| Manutenção | Administrada pelo fundo | Responsabilidade do proprietário |
| Custos de transação | Menores em geral | Podem ser relevantes |
| Tributação | Regras próprias | Regras próprias |
| Volatilidade aparente | Maior | Menor |
| Controle | Menor | Maior |
| Acesso gradual | Sim | Mais difícil |
| Diversificação geográfica | Pode ser ampla | Depende do patrimônio |
Importante: a tabela é conceitual. Os custos, liquidez e características podem variar significativamente conforme o FII e o imóvel.
Erros comuns
Comparar aluguel com rendimento de FII sem considerar custos
O correto é comparar resultados líquidos.
Considerar imóvel automaticamente seguro
Imóveis também possuem riscos.
Considerar FII como renda garantida
FII é renda variável.
Ignorar liquidez
Precisar vender rapidamente pode gerar dificuldades em ambos os investimentos, embora por mecanismos diferentes.
Olhar apenas para o rendimento
É necessário analisar patrimônio e retorno total.
Ignorar concentração
Um único imóvel ou vários FIIs semelhantes podem gerar concentração.
Ignorar tributação
O resultado líquido importa.
Comprar imóvel apenas porque “sempre valoriza”
Valorização não é garantida.
Comprar FII apenas pelo rendimento
É necessário analisar a qualidade e a sustentabilidade das receitas.
Checklist RENDEXIS — FII ou imóvel físico?
Antes de escolher, responda:
- Qual é meu objetivo?
- Busco renda, valorização ou ambos?
- Preciso de liquidez?
- Quero administrar diretamente um imóvel?
- Tenho capital suficiente para evitar concentração?
- Aceito a volatilidade dos FIIs?
- Conheço os custos envolvidos?
- Conheço a tributação?
- Minha carteira já possui imóveis?
- Minha carteira já possui FIIs?
- Estou diversificando ou concentrando?
- Tenho horizonte de longo prazo?
- Estou considerando o retorno líquido?
- Entendo os riscos da alternativa escolhida?
REGRA RENDEXIS
Não compare apenas o rendimento. Compare a estrutura completa do investimento.
Conclusão
FIIs ou imóveis físicos?
A resposta depende do investidor.
O imóvel físico oferece propriedade direta, controle e possibilidade de uso, mas normalmente exige maior capital, possui menor liquidez e transfere ao proprietário uma série de responsabilidades.
Os FIIs oferecem acesso ao mercado imobiliário por meio de cotas, diversificação potencial e negociação em mercado, mas apresentam riscos de renda variável, oscilação das cotas, liquidez e gestão.
O imóvel físico não é necessariamente mais seguro.
O FII não é necessariamente mais rentável.
O imóvel não é necessariamente melhor para gerar renda.
O FII não é necessariamente melhor para construir patrimônio.
A pergunta correta é:
Qual estrutura combina melhor com meus objetivos, patrimônio, necessidade de liquidez, capacidade de gestão e tolerância a riscos?
Essa é a comparação que realmente importa.
RENDEXIS — Conhecimento que Transforma Decisões.
Dica RENDEXIS / Jornada Financeira
Antes de escolher entre FIIs e imóveis físicos, faça uma fotografia do seu patrimônio.
Liste:
IMÓVEIS + FIIs + RENDA FIXA + AÇÕES + OUTROS ATIVOS
Depois pergunte:
Onde está concentrado meu patrimônio?
Essa análise pode revelar que a decisão não precisa ser necessariamente:
FII OU IMÓVEL
Mas pode ser:
FII + IMÓVEL + OUTROS ATIVOS
dentro de uma estratégia de diversificação adequada ao perfil e aos objetivos do investidor.
JORNADA FINANCEIRA RENDEXIS
Conhecer → Comparar → Diversificar → Investir → Acompanhar
Patrimônio não é apenas aquilo que você possui. É também a forma como os riscos estão distribuídos.
FAQ
É melhor investir em FIIs ou comprar um imóvel?
Não existe uma resposta universal. Depende de objetivos, capital disponível, liquidez, custos, tributação, diversificação e tolerância ao risco.
FII é mais seguro que imóvel?
Não necessariamente. São investimentos com estruturas de risco diferentes.
Imóvel físico gera renda mensal?
Pode gerar renda por meio de aluguel, mas existem riscos de vacância, inadimplência, manutenção e outros custos.
FII gera renda mensal?
Muitos FIIs distribuem rendimentos mensalmente, mas os valores não são garantidos e podem variar.
FII tem mais liquidez que imóvel?
Em geral, cotas negociadas em mercado podem apresentar maior liquidez que um imóvel físico, mas isso depende do volume de negociação e das condições do mercado.
Preciso administrar um imóvel quando invisto em FII?
Não diretamente. A administração e a gestão seguem a estrutura do fundo.
Posso perder dinheiro com FIIs?
Sim. A cotação das cotas pode cair e os resultados distribuídos podem diminuir.
Posso perder dinheiro com um imóvel físico?
Sim. O imóvel pode perder valor, ficar desocupado, gerar despesas inesperadas ou ser vendido por valor inferior ao esperado.
Qual gera mais renda: FII ou imóvel?
Não existe uma resposta geral. É necessário comparar o retorno líquido de cada alternativa, considerando receitas, custos, impostos, vacância, valorização e riscos.
Imóvel é mais protegido contra inflação?
Não necessariamente. Alguns contratos de aluguel possuem mecanismos de reajuste, mas isso não elimina os efeitos da inflação sobre custos e demanda.
FIIs são diversificados?
Podem ser. Alguns fundos possuem diversos imóveis, setores ou ativos, enquanto outros são bastante concentrados.
Posso investir em FIIs e imóveis ao mesmo tempo?
Sim. Uma carteira pode possuir diferentes formas de exposição ao setor imobiliário, desde que isso esteja de acordo com os objetivos e a estratégia do investidor.
Como funciona o imposto sobre aluguel de imóvel?
A tributação depende da situação do contribuinte e da natureza do recebimento. A Receita Federal estabelece regras específicas para rendimentos de aluguel recebidos por pessoa física.
A venda de um imóvel pode gerar Imposto de Renda?
Sim. Em regra, o ganho de capital na venda de bens pode estar sujeito à tributação, embora existam hipóteses legais específicas de isenção ou redução.
A venda de cotas de FII paga imposto?
Os ganhos líquidos obtidos na venda ou resgate de cotas de FII estão sujeitos à tributação específica; a Receita Federal informa atualmente alíquota de 20%.
Fontes Oficiais
- CVM / Portal do Investidor — Fundos Imobiliários
- Receita Federal — FIIs
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.