Introdução
Uma análise dos sete ciclos eleitorais, dos ganhos e perdas do Ibovespa e do dólar e do tempo necessário para recuperar as quedas
A relação entre eleições e mercado financeiro costuma despertar grande interesse porque períodos eleitorais podem aumentar a sensibilidade dos preços dos ativos às expectativas econômicas e políticas.
Mas uma pergunta é mais importante do que simplesmente saber se a Bolsa sobe ou cai em um ano eleitoral:
O que efetivamente aconteceu com o Ibovespa e com o dólar nos sete ciclos eleitorais presidenciais realizados entre 1998 e 2022? E quanto tempo levou para recuperar as perdas observadas?
A análise histórica mostra que não existe uma regra segundo a qual eleições necessariamente provocam queda da Bolsa ou alta do dólar.
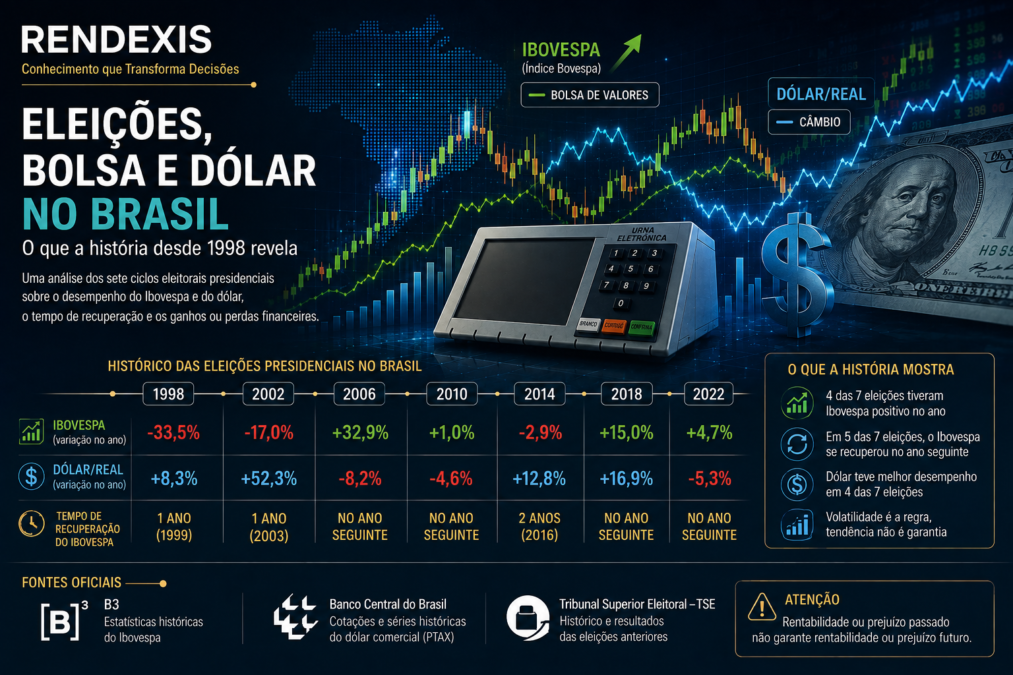
Entre os sete anos eleitorais analisados, o Ibovespa terminou quatro anos em alta e três em queda. No ano seguinte às eleições, o índice apresentou alta em cinco dos sete períodos.
Os dados também mostram que o tempo de recuperação de uma queda pode variar significativamente.
Os sete anos eleitorais desde 1998
Considerando as eleições presidenciais de 1998, 2002, 2006, 2010, 2014, 2018 e 2022, o comportamento do Ibovespa foi o seguinte:
| Ano eleitoral | Ibovespa | Ano seguinte | Ibovespa no ano seguinte |
| 1998 | -33,46% | 1999 | +151,93% |
| 2002 | -17,01% | 2003 | +97,34% |
| 2006 | +32,93% | 2007 | +43,65% |
| 2010 | +1,04% | 2011 | -18,11% |
| 2014 | -2,91% | 2015 | -13,31% |
| 2018 | +15,03% | 2019 | +31,58% |
| 2022 | +4,69% | 2023 | +22,28% |
Os números são variações nominais anuais do Ibovespa. A B3 disponibiliza a série histórica de evolução do índice e informa que o Ibovespa é um índice de retorno total.
O resultado é objetivo:
4 dos 7 anos eleitorais terminaram com o Ibovespa em alta.
3 dos 7 terminaram com o Ibovespa em queda.
Portanto, os dados históricos não sustentam a afirmação de que “ano de eleição derruba a Bolsa”.
O que aconteceria com R$ 10 mil no Ibovespa?
Para transformar os percentuais em valores mais fáceis de compreender, podemos fazer uma simulação matemática.
Consideremos hipoteticamente R$ 10.000 aplicados no início de cada ano eleitoral, acompanhando exatamente a variação do Ibovespa naquele ano.
| Ano | Ibovespa | R$ 10 mil ao final | Resultado |
| 1998 | -33,46% | R$ 6.654 | -R$ 3.346 |
| 2002 | -17,01% | R$ 8.299 | -R$ 1.701 |
| 2006 | +32,93% | R$ 13.293 | +R$ 3.293 |
| 2010 | +1,04% | R$ 10.104 | +R$ 104 |
| 2014 | -2,91% | R$ 9.709 | -R$ 291 |
| 2018 | +15,03% | R$ 11.503 | +R$ 1.503 |
| 2022 | +4,69% | R$ 10.469 | +R$ 469 |
Essa é uma simulação matemática do desempenho do índice, e não o resultado líquido de uma carteira real. Não considera custos operacionais, tributação, eventuais diferenças de acompanhamento do índice ou outras características de um investimento específico.
Como o Ibovespa é um índice de retorno total, sua metodologia considera também os efeitos dos proventos distribuídos pelos ativos que o compõem.
1998: a maior queda entre os anos eleitorais analisados
Em 1998, o Ibovespa caiu 33,46%.
Uma exposição hipotética equivalente a R$ 10.000 no início do ano terminaria em aproximadamente:
R$ 10.000 → R$ 6.654
A perda seria de aproximadamente R$ 3.346.
Mas o comportamento mudou radicalmente no ano seguinte.
Em 1999, o Ibovespa avançou 151,93%.
Se considerarmos os dois anos consecutivamente:
R$ 10.000
→ 1998: R$ 6.654
→ 1999: aproximadamente R$ 16.763
Portanto, até o fechamento de 1999, o valor teria ultrapassado o patrimônio inicial de R$ 10 mil.
O que isso demonstra?
Uma queda expressiva não determina necessariamente uma recuperação lenta.
Nesse episódio, a perda de 1998 foi seguida por uma valorização muito superior no ano seguinte.
2002: outra forte queda seguida de recuperação
Em 2002, o Ibovespa caiu 17,01%.
Uma aplicação hipotética de R$ 10 mil teria terminado o ano em aproximadamente:
R$ 8.299
A perda seria de aproximadamente R$ 1.701.
Em 2003, entretanto, o Ibovespa avançou 97,34%.
Considerando os dois anos:
R$ 10.000
→ 2002: R$ 8.299
→ 2003: aproximadamente R$ 16.377
Assim, até o fechamento de 2003, o valor havia recuperado a perda e ultrapassado o patrimônio inicial.
2006: alta expressiva no próprio ano eleitoral
2006 apresentou um comportamento completamente diferente.
O Ibovespa subiu 32,93%.
R$ 10 mil equivaleriam, matematicamente, a aproximadamente:
R$ 13.293
Em 2007, o índice avançou mais 43,65%.
Considerando os dois anos consecutivos:
R$ 10.000 → aproximadamente R$ 19.095
A valorização acumulada aproximada foi de 90,95%.
Portanto, não houve uma queda eleitoral seguida de recuperação.
Houve dois anos consecutivos de valorização.
2010: praticamente estabilidade no ano eleitoral
Em 2010, o Ibovespa apresentou alta de 1,04%.
R$ 10 mil equivaleriam a aproximadamente:
R$ 10.104
No ano seguinte, entretanto, o índice caiu 18,11%.
Esse episódio mostra que o comportamento do mercado não precisa necessariamente se concentrar no próprio ano eleitoral.
O ano eleitoral pode terminar praticamente estável e o mercado apresentar movimento relevante no período posterior.
2014: uma queda pequena que se transformou em uma recuperação mais longa
Em 2014, o Ibovespa caiu 2,91%.
À primeira vista, parece uma perda relativamente pequena.
R$ 10 mil passariam para aproximadamente:
R$ 9.709
Mas a queda continuou em 2015, quando o Ibovespa recuou mais 13,31%.
O valor hipotético cairia para aproximadamente:
R$ 8.418
Em 2016, o Ibovespa avançou 38,93%.
O valor passaria então para aproximadamente:
R$ 11.693
Assim, considerando os fechamentos anuais, o patrimônio inicial de R$ 10 mil foi recuperado até o fechamento de 2016.
Esse episódio é especialmente importante porque demonstra que:
uma queda menor não significa necessariamente uma recuperação mais rápida.
2018: forte valorização no ano eleitoral
Em 2018, o Ibovespa avançou 15,03%.
R$ 10 mil equivaleriam a aproximadamente:
R$ 11.503
Em 2019, ocorreu nova valorização de 31,58%.
O valor acumulado chegaria a aproximadamente:
R$ 15.132
A valorização acumulada nos dois anos seria próxima de 51,32%.
Mais uma vez, o comportamento foi de alta tanto no ano eleitoral quanto no ano seguinte.
2022: Bolsa em alta e dólar em queda
Em 2022, o Ibovespa avançou 4,69%.
O dólar, por outro lado, apresentou queda quando medido pela variação da taxa PTAX de venda no fim de cada ano.
Isso demonstra que Bolsa e câmbio podem apresentar comportamentos diferentes no mesmo período.
Para evitar qualquer ambiguidade, nesta revisão utilizamos uma única metodologia para o dólar: dólar americano, venda, fim de período, série anual do Banco Central do Brasil.
E o dólar nos anos eleitorais?
Aqui encontramos uma das principais correções necessárias no artigo anterior.
Os valores anteriormente apresentados não eram totalmente compatíveis com a série oficial escolhida.
Para manter uma metodologia única, foram utilizados os valores de dólar americano — venda — fim de período, disponibilizados pelo Banco Central.
O Banco Central informa que os valores de fim de período correspondem à taxa do último dia do período de referência. A série anual tem como fonte o sistema PTAX.
Os valores utilizados foram:
| Ano eleitoral | PTAX no fim do ano | Variação anual |
| 1998 | R$ 1,2087 | +8,27% |
| 2002 | R$ 3,5333 | +52,27% |
| 2006 | R$ 2,1380 | -8,66% |
| 2010 | R$ 1,6662 | -4,31% |
| 2014 | R$ 2,6562 | +13,39% |
| 2018 | R$ 3,8748 | +17,13% |
| 2022 | R$ 5,2177 | -6,50% |
Os cálculos são obtidos comparando o valor de fechamento de cada ano com o fechamento do ano anterior. Os valores históricos da série oficial estão disponíveis no Banco Central.
O que aconteceria com R$ 10 mil expostos ao dólar?
Para fins exclusivamente ilustrativos, podemos aplicar a mesma metodologia utilizada para o Ibovespa.
| Ano | Variação do dólar | R$ 10 mil equivalentes | Resultado |
| 1998 | +8,27% | R$ 10.827 | +R$ 827 |
| 2002 | +52,27% | R$ 15.227 | +R$ 5.227 |
| 2006 | -8,66% | R$ 9.134 | -R$ 866 |
| 2010 | -4,31% | R$ 9.569 | -R$ 431 |
| 2014 | +13,39% | R$ 11.339 | +R$ 1.339 |
| 2018 | +17,13% | R$ 11.713 | +R$ 1.713 |
| 2022 | -6,50% | R$ 9.350 | -R$ 650 |
Essa simulação representa exclusivamente a variação cambial. Não representa a rentabilidade de uma aplicação financeira em dólar, que poderia envolver custos, tributação, remuneração dos recursos e outros fatores.
Bolsa ou dólar: quem teve melhor desempenho?
Utilizando as duas séries com metodologias consistentes:
| Ano | Ibovespa | Dólar PTAX | Maior variação |
| 1998 | -33,46% | +8,27% | Dólar |
| 2002 | -17,01% | +52,27% | Dólar |
| 2006 | +32,93% | -8,66% | Ibovespa |
| 2010 | +1,04% | -4,31% | Ibovespa |
| 2014 | -2,91% | +13,39% | Dólar |
| 2018 | +15,03% | +17,13% | Dólar |
| 2022 | +4,69% | -6,50% | Ibovespa |
O resultado:
Dólar apresentou a maior variação em 4 dos 7 anos eleitorais.
Ibovespa apresentou a maior variação em 3 dos 7.
Isso não significa que um ativo seja melhor que o outro. Significa apenas que eles responderam de maneira diferente às condições econômicas e financeiras de cada período.
Quanto tempo a Bolsa levou para recuperar as quedas?
Essa é uma das partes mais importantes da análise.
Considerando o patrimônio hipotético de R$ 10 mil e os fechamentos anuais, temos:
| Eleição | Queda inicial | Evolução posterior | Recuperação até o fechamento de |
| 1998 | -33,46% | 1999: +151,93% | 1999 |
| 2002 | -17,01% | 2003: +97,34% | 2003 |
| 2014 | -2,91% | 2015: -13,31%; 2016: +38,93% | 2016 |
A interpretação precisa ser cuidadosa.
Não estamos afirmando que o Ibovespa recuperou exatamente em determinada data durante esses anos.
Estamos afirmando que, considerando os fechamentos anuais, o valor hipotético inicial havia sido recuperado até o encerramento de:
- 1999, no episódio de 1998;
- 2003, no episódio de 2002;
- 2016, no episódio de 2014.
Essa distinção é importante para manter rigor estatístico.
O tamanho da queda não determina o tempo de recuperação
Os três episódios apresentam uma conclusão interessante.
A maior queda:
1998 → -33,46%
foi seguida por recuperação até o fechamento do ano seguinte.
A segunda maior:
2002 → -17,01%
também foi recuperada até o fechamento do ano seguinte.
Já uma queda muito menor:
2014 → -2,91%
foi seguida por nova queda em 2015 e só foi recuperada, considerando a simulação acumulada, até o fechamento de 2016.
Portanto:
o tamanho de uma queda não permite determinar, isoladamente, quanto tempo o mercado levará para recuperar o patrimônio perdido.
Por que uma queda de 50% exige uma alta de 100%?
Existe uma característica matemática fundamental da renda variável.
Imagine um patrimônio de:
R$ 100
Se ocorrer uma queda de 50%:
R$ 100 → R$ 50
Para voltar aos R$ 100 iniciais, não basta uma alta de 50%.
É necessária uma alta de:
100%
R$ 50 → R$ 100
Essa assimetria matemática ajuda a compreender por que o tempo de recuperação de uma carteira pode ser muito diferente do tempo necessário para ocorrer uma queda.
Eleições não explicam sozinhas o comportamento dos mercados
Este é um ponto essencial para evitar interpretações equivocadas.
Os dados mostram o que aconteceu nos anos eleitorais, mas não permitem concluir que a eleição foi a causa exclusiva das altas ou quedas.
Durante esses períodos também ocorreram mudanças em:
- juros;
- inflação;
- crescimento econômico;
- preços de commodities;
- condições financeiras internacionais;
- fluxo de capital;
- percepção de risco;
- condições cambiais;
- expectativas econômicas;
- resultados das empresas.
Por isso, seria incorreto afirmar, apenas com base nos retornos anuais, que determinada eleição “fez” a Bolsa cair ou “fez” o dólar subir.
A análise histórica permite identificar o comportamento dos ativos durante os ciclos eleitorais, mas não isolá-lo de todas as demais variáveis econômicas.
O mercado reage às expectativas, não apenas ao resultado final
Outro ponto importante é que os preços dos ativos podem mudar antes da data da votação.
O mercado financeiro trabalha continuamente com expectativas.
Novas informações podem alterar a percepção sobre:
cenário futuro → expectativas → preços dos ativos → novas informações → novas expectativas
Por isso, o comportamento observado no fechamento anual pode esconder oscilações muito maiores ao longo do próprio ano.
Um ano pode terminar com pequena alta depois de ter apresentado fortes quedas e recuperações durante os meses anteriores.
Essa é uma das razões pelas quais comparar apenas o resultado de 31 de dezembro não é suficiente para medir toda a volatilidade enfrentada ao longo do período.
O que os sete ciclos eleitorais realmente mostram?
A análise dos sete anos eleitorais permite resumir os resultados:
Ibovespa
4 anos positivos
3 anos negativos
Ano seguinte
5 anos seguintes positivos
2 anos seguintes negativos
Maior queda eleitoral
-33,46% — 1998
Maior alta eleitoral
+32,93% — 2006
Maior valorização no ano seguinte
+151,93% — 1999
Maior valorização cambial entre os anos eleitorais
+52,27% — 2002
Recuperação das principais quedas
1998 → recuperação até o fechamento de 1999
2002 → recuperação até o fechamento de 2003
2014 → recuperação até o fechamento de 2016
Os dados de Ibovespa são provenientes das séries históricas da B3, enquanto os dados cambiais são calculados a partir da série oficial do Banco Central. Os anos eleitorais são confirmados pelo histórico oficial do TSE.
Uma conclusão importante sobre patrimônio
Os números históricos mostram uma diferença fundamental entre perda temporária de mercado e perda permanente de patrimônio.
Uma queda no Ibovespa representa uma redução no valor do índice naquele período.
Isso não significa automaticamente que um investidor individual tenha perdido exatamente o mesmo percentual, porque uma carteira pode ter composição diferente do índice.
Da mesma forma, a recuperação do Ibovespa não significa que todas as ações individuais tenham recuperado suas perdas.
Por isso, os dados apresentados neste artigo devem ser interpretados como análise histórica do índice e do câmbio, e não como histórico de rentabilidade de uma carteira individual.
Rentabilidade passada não determina o futuro
Essa é uma ressalva fundamental.
Rentabilidade passada não garante rentabilidade futura, assim como um prejuízo passado não garante que prejuízos semelhantes ocorrerão no futuro.
O fato de uma queda ter sido recuperada em determinado período histórico não significa que uma queda futura será necessariamente recuperada no mesmo prazo.
Da mesma forma, o fato de o dólar ter subido em determinado ano eleitoral não significa que ele necessariamente subirá em outro.
Histórico é instrumento de análise.
Não é garantia de repetição.
🔎 O QUE MERECE ATENÇÃO
A história dos sete ciclos eleitorais desde 1998 não sustenta duas ideias muito comuns:
“Ano eleitoral derruba a Bolsa.”
“Ano eleitoral faz o dólar subir.”
Os dados oficiais mostram algo diferente.
O Ibovespa terminou quatro dos sete anos eleitorais analisados em alta.
O dólar, pela série PTAX de venda no fim de período, apresentou alta em quatro dos sete anos e queda em três.
Também não existe relação simples entre o tamanho de uma queda e o tempo necessário para recuperar o patrimônio.
A queda de 33,46% em 1998 foi seguida por uma valorização de 151,93% em 1999.
A queda de 17,01% em 2002 foi seguida por uma alta de 97,34% em 2003.
Já a queda de apenas 2,91% em 2014 foi seguida por nova queda em 2015 e recuperação acumulada somente até o fechamento de 2016.
A principal conclusão é, portanto:
eleições aumentam a importância das expectativas no processo de formação dos preços, mas não existe, nos dados analisados, uma regra histórica que determine previamente o comportamento da Bolsa ou do dólar.
CONCLUSÃO
A análise dos sete anos de eleições presidenciais brasileiras entre 1998 e 2022 mostra um mercado financeiro marcado por volatilidade, mudanças de expectativas e comportamentos diferentes entre Bolsa e câmbio.
O Ibovespa subiu em quatro dos sete anos eleitorais e caiu em três.
O dólar, utilizando a série oficial de venda e fim de período do Banco Central, subiu em quatro e caiu em três.
Nos episódios de queda do Ibovespa, a recuperação também apresentou comportamentos diferentes.
Em 1998 e 2002, as perdas foram recuperadas até o fechamento do ano seguinte.
Em 2014, a recuperação do patrimônio hipotético ocorreu somente até o fechamento de 2016, depois de uma nova queda em 2015.
Isso demonstra que não existe uma relação mecânica entre eleição, queda de mercado e tempo de recuperação.
O mercado financeiro incorpora continuamente novas informações e expectativas. O resultado eleitoral é apenas um dos elementos que podem influenciar os preços dos ativos.
A história desde 1998 deixa uma mensagem mais importante do que simplesmente saber quem ganhou ou perdeu em determinado ano:
mercados podem subir ou cair em anos eleitorais, e a velocidade de recuperação das perdas pode variar significativamente.
Por isso, o histórico deve ser utilizado para compreender risco, volatilidade, comportamento dos ativos e importância do horizonte de tempo, e não como uma previsão automática do próximo ciclo.
Rentabilidade passada não garante rentabilidade futura, assim como um prejuízo passado não garante que prejuízos semelhantes ocorrerão no futuro.
📊 RESUMO HISTÓRICO — 1998 A 2022
| Indicador | Resultado |
| Eleições presidenciais analisadas | 7 |
| Ibovespa positivo | 4 |
| Ibovespa negativo | 3 |
| Ano seguinte ao pleito com Ibovespa positivo | 5 de 7 |
| Maior queda eleitoral do Ibovespa | -33,46% — 1998 |
| Maior alta eleitoral do Ibovespa | +32,93% — 2006 |
| Maior alta do Ibovespa no ano seguinte | +151,93% — 1999 |
| Maior alta cambial entre os anos eleitorais | +52,27% — 2002 |
| Recuperação da queda de 1998 | Até o fechamento de 1999 |
| Recuperação da queda de 2002 | Até o fechamento de 2003 |
| Recuperação da queda de 2014 | Até o fechamento de 2016 |
Fontes oficiais
- B3 — Brasil, Bolsa, Balcão
- Banco Central do Brasil
- Tribunal Superior Eleitoral — TSE
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.