Introdução
Diversificar patrimônio é uma forma de reduzir riscos?
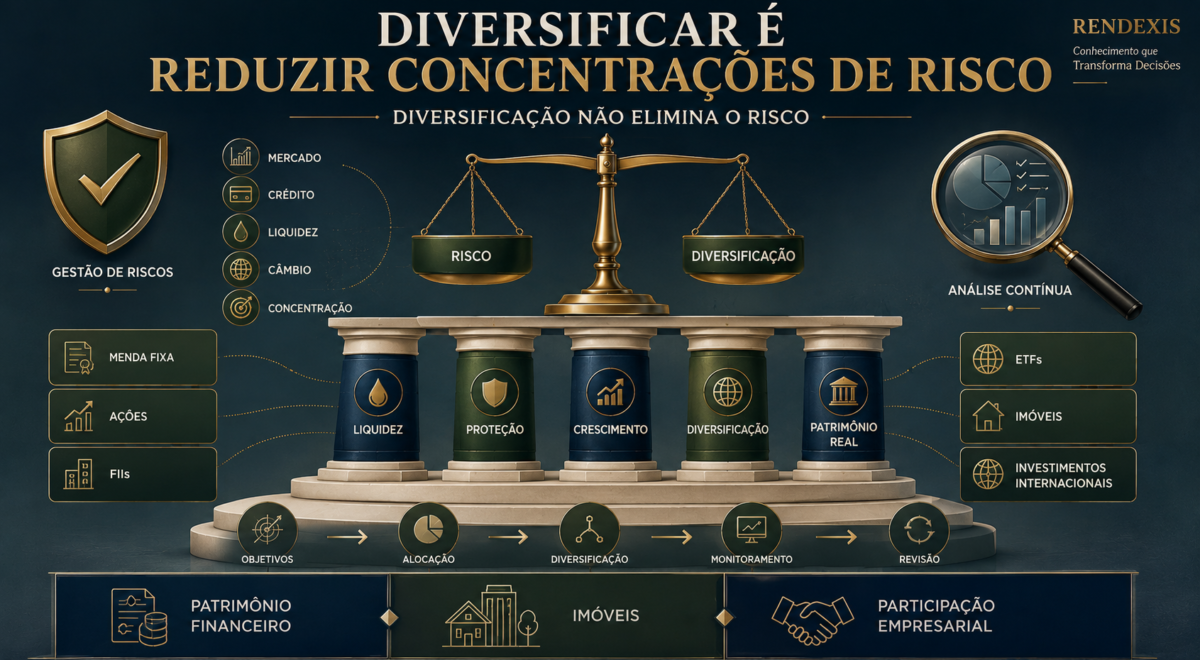
Sim. A diversificação é uma das principais ferramentas de gestão de risco, mas não elimina o risco.
A lógica é relativamente simples: quando todo o patrimônio está concentrado em um único ativo, empresa, setor, país ou estratégia, um problema específico pode atingir uma parcela muito grande da riqueza.
Quando o patrimônio é distribuído entre diferentes exposições, o impacto de um evento específico pode ser reduzido.
A própria plataforma oficial Educação Financeira do Governo Federal explica que a diversificação entre classes de ativos, setores e geografias pode reduzir riscos, embora não consiga eliminá-los.
Mas existe uma diferença importante entre diversificação verdadeira e simplesmente possuir muitos investimentos.
Ter vários ativos não significa necessariamente ter um patrimônio diversificado.
É possível possuir dez, vinte ou até mais investimentos e continuar excessivamente concentrado nos mesmos riscos.
O que é diversificação patrimonial?
Diversificação patrimonial é a distribuição do patrimônio entre diferentes tipos de ativos, setores, emissores, geografias, moedas e estratégias, de acordo com os objetivos e as características de cada investidor.
A ideia central é evitar que uma única ocorrência determine o resultado de todo o patrimônio.
Um patrimônio pode ser dividido, por exemplo, entre:
RENDA FIXA
AÇÕES
FIIs
ETFs
FUNDOS DE INVESTIMENTO
PREVIDÊNCIA PRIVADA
IMÓVEIS
ATIVOS INTERNACIONAIS
RESERVA DE LIQUIDEZ
Não significa que todos esses elementos devam necessariamente estar presentes em uma carteira.
A composição adequada depende de:
OBJETIVOS + PRAZO + LIQUIDEZ + CAPACIDADE DE ASSUMIR RISCO + DISPOSIÇÃO A ASSUMIR RISCO
A orientação oficial ao investidor destaca justamente que não existe um investimento universalmente melhor: existe aquele mais adequado ao objetivo e ao perfil de risco de cada pessoa.
Por que concentrar patrimônio aumenta o risco?
Imagine uma pessoa cujo patrimônio esteja fortemente concentrado em uma única empresa.
Se essa empresa enfrentar:
- problemas financeiros;
- queda nas vendas;
- mudança regulatória;
- perda de mercado;
- problemas de governança;
- aumento de endividamento;
o impacto sobre o patrimônio será proporcionalmente grande.
Agora imagine uma pessoa que possua exposição a diferentes empresas, setores e classes de ativos.
Um problema específico continuará podendo causar perdas.
Porém, seu impacto sobre o patrimônio total tende a ser menor.
É justamente essa diferença que torna a diversificação uma ferramenta de gestão de risco.
Diversificação não significa simplesmente “espalhar dinheiro”
Esse é um dos erros mais comuns.
Imagine uma carteira formada por:
- várias ações de bancos;
- vários fundos imobiliários de escritórios;
- vários títulos emitidos por instituições financeiras;
- vários investimentos relacionados ao mercado brasileiro.
Parece diversificada.
Mas existe concentração.
A carteira está exposta, direta ou indiretamente, a:
BRASIL + JUROS + SETOR FINANCEIRO + ECONOMIA DOMÉSTICA
Portanto:
Diversificação deve ser analisada pelas fontes de risco, e não apenas pelo número de investimentos.
O conceito de correlação
Um dos conceitos mais importantes para compreender a diversificação é a correlação.
Correlação representa, de forma simplificada, o quanto dois ativos ou classes de ativos tendem a se movimentar de maneira semelhante.
Se dois investimentos costumam reagir de maneira muito parecida aos mesmos acontecimentos econômicos, combiná-los pode oferecer menos benefício de diversificação.
Se apresentam comportamentos diferentes em determinados cenários, a combinação pode contribuir mais para a redução do risco específico.
Isso não significa que investimentos precisem sempre se movimentar em sentidos opostos.
A questão é entender:
QUAIS FATORES MOVEM CADA PARTE DO PATRIMÔNIO?
Diversificação e risco sistemático
Aqui está uma distinção fundamental.
Existem riscos que podem ser reduzidos pela diversificação e outros que não podem ser eliminados dessa maneira.
A literatura educacional oficial diferencia o risco não sistemático, relacionado a empresas ou setores específicos, do risco sistemático, relacionado a fatores que afetam o mercado de maneira mais ampla.
Risco não sistemático
É relacionado a fatores específicos.
Exemplos:
- problemas em uma empresa;
- fraude corporativa;
- perda de mercado;
- problemas operacionais;
- crise em determinado setor.
Esse tipo de risco pode ser reduzido pela diversificação.
Risco sistemático
Está relacionado a fatores mais amplos.
Exemplos:
- juros;
- inflação;
- recessão;
- câmbio;
- crises financeiras;
- mudanças macroeconômicas.
Esse risco pode atingir diversos ativos simultaneamente.
Por isso:
Diversificar reduz determinados riscos, mas não protege completamente contra uma crise que afete todo o mercado.
Diversificação entre classes de ativos
Uma das formas mais conhecidas de diversificação é combinar diferentes classes de ativos.
Por exemplo:
Renda fixa
Pode cumprir funções relacionadas a:
- liquidez;
- preservação;
- previsibilidade relativa;
- objetivos de curto e médio prazo.
Ações
Representam participação em empresas e podem oferecer exposição ao crescimento econômico e empresarial, mas estão sujeitas a oscilações e riscos próprios.
FIIs
Permitem exposição ao mercado imobiliário por meio de fundos, mas apresentam riscos de mercado, crédito, liquidez e relacionados aos próprios ativos imobiliários.
ETFs
Podem proporcionar exposição diversificada a determinados índices, mercados ou estratégias.
Imóveis físicos
Representam patrimônio diretamente relacionado ao mercado imobiliário, mas possuem características próprias de liquidez, manutenção, concentração e custos.
Investimentos internacionais
Podem ampliar a exposição geográfica e reduzir a dependência exclusiva da economia brasileira, mas introduzem outros riscos, incluindo câmbio e condições econômicas externas.
Diversificação geográfica
Outra dimensão importante é a geografia.
Um patrimônio concentrado exclusivamente em um país fica mais exposto às condições econômicas, monetárias, fiscais e políticas daquele mercado.
A diversificação internacional pode ampliar as fontes de exposição.
Porém:
Investir no exterior não significa eliminar riscos. Significa também assumir novos riscos.
Entre eles:
- câmbio;
- mercados estrangeiros;
- legislação;
- tributação;
- diferenças econômicas;
- risco político e regulatório;
- custos de acesso.
Portanto, diversificação internacional deve ser analisada como diversificação de exposição, e não como proteção absoluta.
Diversificação por setor
Também é possível diversificar entre setores econômicos.
Por exemplo:
ENERGIA
SAÚDE
TECNOLOGIA
FINANCEIRO
CONSUMO
INDÚSTRIA
UTILITIES
AGRO
Cada setor reage de maneira diferente às condições econômicas.
Juros elevados podem afetar determinados segmentos de forma mais intensa.
Uma mudança nos preços das commodities pode favorecer alguns setores e prejudicar outros.
Uma recessão pode reduzir a demanda por determinados produtos.
A diversificação setorial procura evitar que um único segmento determine o comportamento de toda a carteira.
Diversificação por moeda
O patrimônio também pode apresentar concentração cambial.
Uma pessoa pode possuir praticamente todos os seus ativos e sua renda econômica vinculados ao real.
Em determinados contextos, uma exposição internacional pode funcionar como uma forma de diversificação monetária.
Mas é importante compreender:
DÓLAR ≠ INVESTIMENTO SEM RISCO
A moeda estrangeira também oscila.
O câmbio pode favorecer ou prejudicar o resultado em reais.
Por isso, exposição cambial deve ser tratada como uma dimensão adicional do risco.
Diversificação por prazo
Esse ponto é frequentemente esquecido.
Não basta diversificar ativos.
É necessário diversificar, quando fizer sentido, os horizontes de utilização do dinheiro.
Uma estrutura patrimonial pode ter:
Curto prazo
Recursos que podem ser necessários rapidamente.
Médio prazo
Objetivos com horizonte intermediário.
Longo prazo
Aposentadoria, construção patrimonial e objetivos futuros.
O risco adequado para um dinheiro que será utilizado em poucos meses pode ser completamente diferente daquele associado a um patrimônio que não será utilizado por décadas.
Diversificação por liquidez
Liquidez representa a facilidade de transformar um investimento em dinheiro, considerando as condições de mercado e as características do ativo.
Uma carteira pode conter:
ATIVOS DE ALTA LIQUIDEZ
e
ATIVOS DE MENOR LIQUIDEZ
A combinação precisa fazer sentido para os objetivos.
Uma pessoa pode ter patrimônio elevado e, ainda assim, enfrentar dificuldades financeiras se grande parte dos recursos estiver presa em ativos de difícil realização.
Por isso:
Patrimônio e liquidez são conceitos diferentes.
Ter patrimônio não significa necessariamente ter dinheiro disponível.
Diversificação patrimonial vai além dos investimentos financeiros
Esse é um dos pontos mais importantes do conceito.
Patrimônio não é apenas carteira de investimentos.
Pode incluir:
- imóveis;
- participação empresarial;
- investimentos financeiros;
- previdência;
- ativos internacionais;
- reservas de liquidez;
- outros bens patrimoniais.
Por isso, uma pessoa que possui uma grande empresa e vários investimentos em ações pode estar muito mais concentrada do que imagina.
Se empresa e ações estiverem expostas ao mesmo setor econômico, existe uma concentração adicional.
O risco de concentração patrimonial
Imagine um empresário que tenha:
90% DO PATRIMÔNIO NA EMPRESA
e mantenha também:
GRANDE PARTE DOS INVESTIMENTOS EM EMPRESAS DO MESMO SETOR.
Formalmente existem vários ativos.
Economicamente existe concentração.
Se o setor enfrentar uma crise, o empresário poderá sofrer simultaneamente:
QUEDA DO VALOR DA EMPRESA
REDUÇÃO DA RENDA
DESVALORIZAÇÃO DOS INVESTIMENTOS
Esse é um exemplo clássico de risco de concentração.
Diversificação e patrimônio empresarial
Para empresários, a diversificação patrimonial possui uma dimensão adicional.
O patrimônio pessoal pode estar excessivamente ligado ao próprio negócio.
Isso pode ocorrer quando:
- a maior parte da riqueza está na empresa;
- a renda depende da empresa;
- os investimentos pessoais acompanham o mesmo setor;
- imóveis estão localizados na mesma região;
- o patrimônio financeiro está concentrado em poucos emissores.
Nesse caso, o risco empresarial e o risco patrimonial podem estar interligados.
Quanto maior a dependência econômica de uma única fonte, maior a importância de avaliar a diversificação do patrimônio pessoal.
Diversificação não é sinônimo de segurança
Essa distinção precisa ser muito clara.
Uma carteira diversificada pode sofrer perdas.
Uma crise econômica ampla pode afetar:
- ações;
- FIIs;
- títulos;
- empresas;
- imóveis;
- moedas.
A diversificação pode reduzir a concentração de determinados riscos.
Não pode garantir preservação do patrimônio.
A própria orientação oficial ao investidor ressalta que risco é inerente aos investimentos e que a diversificação não elimina todos os riscos.
O erro de diversificar demais
Existe também o outro extremo.
Uma pessoa pode tentar possuir tantos investimentos que perde a capacidade de acompanhar o próprio patrimônio.
Pode acabar com:
- muitos fundos;
- muitas ações;
- muitos ETFs;
- várias contas;
- diferentes instituições;
- produtos semelhantes.
Nesse caso, a diversificação pode se transformar em complexidade.
Mais investimentos não significam necessariamente mais proteção.
Diversificação eficiente x diversificação excessiva
Diversificação eficiente
Poucos riscos concentrados
Classes complementares
Objetivos claros
Boa liquidez
Acompanhamento possível
Diversificação excessiva
Produtos semelhantes
Custos desnecessários
Dificuldade de acompanhamento
Sobreposição de exposições
Complexidade
A melhor carteira não é necessariamente a maior.
É aquela em que o investidor consegue entender por que cada posição existe.
Como saber se uma carteira está realmente diversificada?
Faça algumas perguntas.
1. Quanto do meu patrimônio depende de uma única empresa?
2. Quanto depende de um único setor?
3. Quanto está concentrado no Brasil?
4. Quanto depende do real?
5. Quanto está em ativos de baixa liquidez?
6. Quanto depende de um único emissor?
7. Quanto está exposto ao mesmo fator econômico?
8. Minha renda profissional e meus investimentos estão expostos ao mesmo risco?
9. Tenho liquidez suficiente para meus objetivos?
10. Consigo explicar a função de cada ativo na carteira?
Se várias respostas indicarem concentração, existe espaço para uma análise mais profunda.
Uma forma simples de enxergar a diversificação
Podemos imaginar o patrimônio como uma estrutura formada por diferentes pilares:
PILAR 1 — LIQUIDEZ
Recursos para necessidades próximas.
PILAR 2 — PROTEÇÃO
Ativos destinados à estabilidade patrimonial dentro dos objetivos definidos.
PILAR 3 — CRESCIMENTO
Ativos com maior exposição ao crescimento econômico e empresarial.
PILAR 4 — DIVERSIFICAÇÃO GEOGRÁFICA
Exposição a diferentes economias e moedas.
PILAR 5 — PATRIMÔNIO REAL
Imóveis e outros ativos patrimoniais, quando fizer sentido.
A estrutura precisa ser compatível com o objetivo e com a capacidade de suportar perdas.
Diversificação e perfil de risco
Não existe uma carteira universal.
Uma pessoa pode possuir:
- renda estável;
- patrimônio elevado;
- horizonte longo;
- alta capacidade de suportar perdas.
Outra pode:
- estar próxima da aposentadoria;
- depender dos investimentos para renda;
- possuir pouca reserva;
- precisar de liquidez.
Mesmo que tenham o mesmo valor investido, a estrutura patrimonial pode ser completamente diferente.
A orientação oficial sobre suitability destaca justamente a necessidade de adequar investimentos ao perfil de risco e aos objetivos de cada investidor.
Capacidade de risco não é a mesma coisa que tolerância ao risco
Essa diferença é muito importante.
Capacidade de assumir risco
É uma questão financeira e objetiva.
Depende de fatores como:
- patrimônio;
- renda;
- estabilidade financeira;
- prazo;
- obrigações;
- necessidade de liquidez.
Disposição para assumir risco
É comportamental.
Está relacionada à forma como a pessoa reage às oscilações e perdas.
A orientação oficial distingue essas duas dimensões.
Uma pessoa pode ter capacidade financeira para assumir risco, mas não possuir disposição psicológica para suportar grandes oscilações.
Diversificação não deve ser feita olhando apenas rentabilidade
Esse é outro erro frequente.
O investidor vê:
ATIVO A → +X
ATIVO B → +Y
ATIVO C → +Z
e conclui que deve possuir todos.
Mas a pergunta correta é:
“Que função esse ativo exerce no meu patrimônio?”
Pode ser:
- liquidez;
- crescimento;
- renda;
- proteção;
- diversificação;
- exposição internacional;
- preservação;
- objetivo específico.
A rentabilidade passada, isoladamente, não responde a essa pergunta.
O papel da alocação de ativos
Diversificação e alocação de ativos estão diretamente relacionadas.
A alocação determina como o patrimônio será distribuído entre diferentes classes e exposições.
A diversificação procura reduzir a dependência de uma única fonte de risco.
Podemos resumir:
OBJETIVOS
↓
PRAZO
↓
PERFIL DE RISCO
↓
ALOCAÇÃO
↓
DIVERSIFICAÇÃO
↓
MONITORAMENTO
↓
REVISÃO
Diversificação precisa ser revisada
Uma carteira não permanece diversificada automaticamente.
Os preços dos ativos mudam.
A renda muda.
Os objetivos mudam.
O patrimônio muda.
A idade muda.
A necessidade de liquidez muda.
Por isso, uma carteira construída hoje pode apresentar concentração diferente no futuro.
Imagine que determinada classe tenha forte valorização.
Ela pode passar a representar parcela muito maior do patrimônio.
Esse processo é conhecido como desbalanceamento da carteira.
Por isso, revisões periódicas podem ser necessárias.
O que é rebalanceamento?
Rebalanceamento é o processo de revisar a composição da carteira para verificar se ela continua compatível com os objetivos e limites definidos.
O objetivo não é necessariamente buscar o investimento que mais subiu.
É manter a estrutura patrimonial coerente com o planejamento.
O rebalanceamento pode envolver:
- redução de concentração;
- aumento de determinadas exposições;
- ajustes de liquidez;
- adequação ao novo momento de vida.
Sempre considerando custos, tributação e características dos ativos.
Diversificação e inflação
A inflação também deve ser considerada na construção patrimonial.
Se todo o patrimônio estiver em ativos que não acompanham adequadamente a evolução do custo de vida, o poder de compra pode ser comprometido ao longo do tempo.
Por isso, diversificação também pode envolver diferentes formas de exposição à inflação e ao crescimento econômico.
O objetivo não é simplesmente buscar maior rentabilidade.
É preservar e ampliar o poder de compra do patrimônio ao longo do tempo.
Diversificação e aposentadoria
Para objetivos de longo prazo, a diversificação pode assumir importância ainda maior.
Uma carteira voltada para aposentadoria pode precisar combinar diferentes funções:
LIQUIDEZ
PRESERVAÇÃO
CRESCIMENTO
RENDA
PROTEÇÃO CONTRA INFLAÇÃO
DIVERSIFICAÇÃO GEOGRÁFICA
A estrutura também pode mudar conforme a aposentadoria se aproxima.
O que faz sentido durante a fase de acumulação pode não ser adequado quando começa a fase de utilização do patrimônio.
Diversificação e sucessão patrimonial
Existe ainda uma dimensão que muitas pessoas esquecem:
sucessão.
Um patrimônio muito concentrado em um único imóvel, empresa ou ativo pode gerar dificuldades para os herdeiros.
A diversificação patrimonial pode contribuir para uma estrutura mais equilibrada, desde que seja analisada juntamente com:
- liquidez;
- tributação;
- documentação;
- titularidade;
- planejamento sucessório;
- características dos bens.
Diversificação, portanto, não é apenas uma questão de investimento.
Também pode fazer parte do planejamento patrimonial de longo prazo.
Os principais erros na diversificação patrimonial
1. Confundir quantidade com diversificação
Ter muitos ativos semelhantes não significa reduzir riscos.
2. Concentrar em uma única empresa
Mesmo que seja uma empresa considerada excelente.
3. Concentrar em um único setor
Uma crise setorial pode afetar várias posições simultaneamente.
4. Concentrar apenas no mercado doméstico
Isso aumenta a dependência da economia local.
5. Ignorar liquidez
Patrimônio sem liquidez pode gerar problemas financeiros.
6. Ignorar correlação
Ativos diferentes podem reagir aos mesmos fatores.
7. Buscar apenas rentabilidade
Retorno precisa ser analisado junto com risco.
8. Diversificar excessivamente
Complexidade também pode gerar problemas.
9. Não revisar a carteira
A composição pode se desviar dos objetivos.
10. Ignorar o patrimônio fora da carteira
Empresa, imóveis e renda profissional também fazem parte da exposição patrimonial.
Como construir uma estratégia de diversificação?
Uma metodologia simples pode seguir sete etapas.
ETAPA 1 — Conheça seu patrimônio
Liste:
- investimentos;
- imóveis;
- empresas;
- previdência;
- reservas;
- dívidas.
ETAPA 2 — Identifique as fontes de renda
Quanto depende de:
- salário;
- empresa;
- aluguel;
- investimentos;
- outras fontes?
ETAPA 3 — Defina seus objetivos
Exemplos:
- emergência;
- aquisição;
- aposentadoria;
- renda;
- sucessão;
- crescimento patrimonial.
ETAPA 4 — Defina os prazos
Curto, médio e longo prazo.
ETAPA 5 — Identifique os riscos
Analise:
MERCADO
CRÉDITO
LIQUIDEZ
CÂMBIO
CONCENTRAÇÃO
INFLAÇÃO
ETAPA 6 — Estruture a diversificação
Distribua o patrimônio de forma coerente com os objetivos e riscos identificados.
ETAPA 7 — Revise
O patrimônio deve acompanhar a evolução da vida financeira.
Diversificação não significa buscar o máximo de ativos
Uma boa carteira pode ser relativamente simples.
O importante é que cada posição tenha uma função.
Uma pergunta muito útil é:
“Se eu retirar este ativo da carteira, qual função deixará de ser cumprida?”
Se a resposta for:
“Nenhuma.”
talvez exista uma sobreposição.
A verdadeira função da diversificação
A diversificação não existe para garantir ganhos.
Ela existe para evitar que um único erro, evento ou fator de risco comprometa uma parcela excessiva do patrimônio.
Essa é uma diferença fundamental.
Diversificação é uma estratégia de controle de risco, não uma promessa de rentabilidade.
Conclusão
Construir patrimônio não significa apenas buscar investimentos com maior potencial de retorno.
Significa também administrar riscos.
A diversificação patrimonial procura distribuir o patrimônio entre diferentes fontes de risco, reduzindo a dependência de um único ativo, setor, empresa, país ou estratégia.
Mas ela possui limites.
Uma crise sistêmica pode atingir diversas classes de ativos simultaneamente. A diversificação também não protege contra decisões ruins, fraudes, excesso de custos ou investimentos inadequados ao perfil do investidor. A orientação oficial destaca que os riscos são inerentes aos investimentos e que a diversificação reduz alguns deles, mas não os elimina.
Por isso, uma carteira verdadeiramente diversificada deve ser construída a partir de:
OBJETIVOS
PRAZO
LIQUIDEZ
PERFIL DE RISCO
ALOCAÇÃO
DIVERSIFICAÇÃO
REVISÃO
A grande questão não é:
“Quantos investimentos eu tenho?”
É:
“De quais riscos depende o meu patrimônio?”
Essa mudança de perspectiva transforma a diversificação de uma simples distribuição de investimentos em uma verdadeira ferramenta de gestão patrimonial.
Patrimônio bem planejado não é patrimônio sem risco. É patrimônio cujo risco foi compreendido, distribuído e acompanhado.
Dica RENDEXIS — O Raio-X da Diversificação
Pegue o patrimônio total e faça cinco perguntas:
1. Quanto depende de uma única empresa?
2. Quanto depende de um único setor?
3. Quanto depende exclusivamente do Brasil?
4. Quanto depende de uma única fonte de renda?
5. Quanto está disponível para necessidades de curto prazo?
Depois faça uma sexta pergunta:
“Se um dos meus principais ativos perder valor significativamente, o que acontecerá com meu patrimônio total?”
Se a resposta for “muito”, existe concentração.
Se a resposta for “pouco”, a estrutura tende a estar mais distribuída.
Isso não significa que esteja necessariamente adequada.
Mas é um excelente ponto de partida para uma análise patrimonial.
Fontes Oficiais e de Referência
Portal do Investidor — Governo Federal / CVM
Aviso Legal: Este artigo possui finalidade exclusivamente educativa e informativa. O conteúdo não constitui recomendação de investimento, consultoria financeira, contábil, jurídica ou tributária. A diversificação não elimina riscos nem garante rentabilidade ou preservação do patrimônio. A composição de uma carteira deve considerar objetivos, prazo, liquidez, situação financeira, capacidade e disposição para assumir riscos.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.