Introdução
O ouro acompanha a história econômica mundial há milhares de anos. Antes de ser considerado um ativo de investimento, já era utilizado como reserva de valor, instrumento de troca e proteção patrimonial.
No mercado financeiro moderno, porém, comprar ouro como investimento não significa necessariamente adquirir barras ou moedas e guardá-las em casa. Existem diferentes formas de obter exposição ao metal, cada uma com características próprias de liquidez, custos, custódia, tributação e risco.
O ouro também não deve ser entendido como um investimento que necessariamente sobe em períodos de crise. Seu preço pode oscilar significativamente e é influenciado por fatores como juros internacionais, dólar, inflação, condições econômicas, demanda de investidores, compras de bancos centrais e riscos geopolíticos.
Em 2025, a demanda mundial por ouro atingiu mais de 5.000 toneladas, segundo o World Gold Council, enquanto a demanda de investimento alcançou aproximadamente 2.175 toneladas, impulsionada principalmente por ETFs, barras e moedas. As compras de bancos centrais também permaneceram elevadas.
Isso ajuda a explicar por que o ouro continua ocupando espaço nas discussões sobre diversificação e proteção patrimonial.
O que é o ouro como investimento?
O ouro é uma commodity e um ativo financeiro que pode ser negociado de diferentes maneiras.
Quando utilizado com finalidade de investimento, o objetivo normalmente não é obter juros ou dividendos. O retorno está associado principalmente à variação do preço do metal.
De forma simplificada:
COMPRA DO OURO → VARIAÇÃO DO PREÇO → VENDA → RESULTADO
Essa característica diferencia o ouro de investimentos que possuem remuneração contratada ou geração periódica de renda.
Um título de renda fixa, por exemplo, pode remunerar o investidor por meio de juros. Uma ação pode gerar retorno por valorização e dividendos. O ouro, por sua vez, não possui fluxo de caixa próprio.
Seu resultado depende essencialmente da diferença entre o preço de aquisição e o preço de venda, descontados os custos e eventuais tributos.
Por que investidores compram ouro?
Existem diferentes razões para incluir ouro em uma carteira.
Entre as mais conhecidas estão:
DIVERSIFICAÇÃO
O ouro pode apresentar comportamento diferente de ações, títulos e outros ativos em determinados ambientes econômicos.
PROTEÇÃO PATRIMONIAL
Em períodos de elevada incerteza econômica ou geopolítica, a procura pelo metal pode aumentar.
RESERVA DE VALOR
O ouro possui mercado internacional e é reconhecido globalmente como ativo escasso e negociável.
EXPOSIÇÃO INTERNACIONAL
Como o preço do ouro é formado em um mercado global, sua dinâmica também está relacionada ao dólar e às condições financeiras internacionais.
HEDGE
Em determinadas circunstâncias, o ouro pode funcionar como instrumento de proteção parcial contra determinados riscos econômicos.
É importante, entretanto, evitar a interpretação de que ouro sempre protege contra inflação, sempre sobe durante crises ou sempre se valoriza quando outros investimentos caem.
Não existe essa relação automática.
Como funciona a compra de ouro?
O investidor pode obter exposição ao ouro de diferentes maneiras.
As principais alternativas incluem:
- ouro físico;
- ETFs relacionados ao ouro;
- BDRs de ETFs;
- contratos futuros;
- instrumentos financeiros vinculados ao preço do metal.
Cada alternativa representa uma forma diferente de assumir exposição ao ouro.
Por isso, antes de perguntar apenas “quanto o ouro pode render?”, é mais importante compreender como a exposição será obtida.
Ouro físico
O ouro físico é a forma mais direta de possuir o metal.
Pode ser adquirido, por exemplo, na forma de barras ou outros produtos de ouro destinados ao investimento.
A principal característica é a posse direta do ativo.
Entretanto, isso cria questões que não existem da mesma forma quando o investidor utiliza instrumentos financeiros.
É necessário considerar:
PUREZA → AUTENTICIDADE → NOTA FISCAL → CUSTÓDIA → SEGURANÇA → REVENDA
A custódia é um ponto especialmente importante.
Guardar ouro em local inadequado pode criar riscos de perda, furto ou dano. Utilizar serviços especializados, por outro lado, pode gerar custos.
Também é necessário observar a liquidez.
O fato de o ouro possuir mercado internacional não significa que qualquer peça física possa ser vendida imediatamente pelo mesmo preço de referência do mercado.
O preço de recompra, a origem, a pureza, a certificação e as condições de negociação podem influenciar o resultado.
Ouro por meio de ETFs
Outra possibilidade é utilizar ETFs relacionados ao ouro.
ETF significa Exchange Traded Fund, ou fundo negociado em bolsa.
Nesse modelo, o investidor compra cotas de um fundo que busca acompanhar determinado índice ou referência relacionada ao ouro.
A B3 explica que ETFs são fundos negociados em bolsa e que suas cotas podem ser compradas e vendidas no mercado secundário.
A principal vantagem está na praticidade.
O investidor não precisa comprar uma barra, transportar o metal ou cuidar diretamente de sua armazenagem.
Por outro lado, existem custos e riscos próprios do fundo, além do risco de mercado relacionado ao ouro.
Portanto:
OURO FÍSICO → POSSE DIRETA
ETF DE OURO → EXPOSIÇÃO FINANCEIRA AO METAL
São estruturas diferentes.
BDRs de ETFs de ouro
Também existem BDRs de ETFs relacionados ao ouro.
Nesse caso, o investidor brasileiro adquire na B3 um recibo que representa economicamente um ativo emitido no exterior.
Essa alternativa pode facilitar o acesso a determinados produtos internacionais sem que o investidor precise operar diretamente em uma bolsa estrangeira.
Entretanto, é necessário compreender a estrutura do produto, os custos envolvidos, a exposição cambial e as regras tributárias aplicáveis.
Contratos futuros de ouro
Outra possibilidade é o mercado futuro.
Contratos futuros permitem negociar expectativas relacionadas ao preço futuro do ouro.
Essa modalidade é diferente da simples compra física do metal.
O mercado futuro pode ser utilizado tanto para estratégias de proteção quanto para operações de maior complexidade.
A B3 passou a disponibilizar contrato futuro de ouro, ampliando as possibilidades de negociação do metal no mercado brasileiro.
Entretanto, contratos futuros podem envolver ajustes, margem de garantia e maior complexidade operacional.
Por isso, não devem ser confundidos com uma simples compra de ouro para diversificação patrimonial.
O que determina o preço do ouro?
O preço do ouro é influenciado por uma combinação de fatores.
Entre os principais estão:
JUROS INTERNACIONAIS
Quando os juros reais dos principais mercados mudam, a atratividade relativa do ouro pode ser afetada.
DÓLAR
Como o ouro é negociado internacionalmente em dólar, alterações na moeda americana influenciam sua dinâmica global e também sua cotação em reais.
INFLAÇÃO
O ouro é frequentemente associado à proteção patrimonial em ambientes de inflação e perda de poder de compra, embora seu comportamento não seja linear.
GEOPOLÍTICA
Conflitos, tensões internacionais e aumento da percepção de risco podem estimular a procura pelo metal.
BANCOS CENTRAIS
As compras e vendas de ouro por bancos centrais podem influenciar a demanda global.
DEMANDA DE INVESTIMENTO
ETFs, barras e moedas representam importantes componentes da demanda.
OFERTA
Produção das minas e reciclagem também influenciam o equilíbrio entre oferta e demanda.
O papel dos bancos centrais
Um dos aspectos mais importantes do mercado atual de ouro é a participação dos bancos centrais.
Segundo o World Gold Council, os bancos centrais adicionaram aproximadamente 863 toneladas de ouro às suas reservas em 2025. Embora abaixo dos três anos anteriores, o volume permaneceu historicamente elevado.
Esse comportamento mostra que o ouro não é apenas um ativo utilizado por investidores individuais.
Ele também integra estratégias de reservas internacionais.
Isso ajuda a compreender por que o mercado de ouro possui uma dimensão muito maior do que simplesmente a compra de barras por investidores.
Ouro e diversificação da carteira
Uma das principais justificativas para utilizar ouro em uma carteira é a diversificação.
A lógica é simples.
Se todos os recursos estiverem concentrados em uma única classe de ativos, um choque específico pode afetar uma parcela muito grande do patrimônio simultaneamente.
A inclusão de ativos com comportamentos diferentes pode reduzir a concentração de riscos.
O ouro pode participar dessa estratégia.
Entretanto, diversificação não significa garantia de retorno.
O ouro pode cair.
Também pode permanecer por períodos prolongados sem apresentar desempenho superior ao de outros ativos.
Portanto, sua utilização deve ser analisada dentro da estrutura geral do patrimônio.
Ouro não paga juros ou dividendos
Essa é uma das diferenças fundamentais entre ouro e muitos investimentos tradicionais.
Uma barra de ouro não paga juros.
Também não distribui dividendos.
Não existe fluxo de caixa periódico simplesmente pelo fato de possuir o metal.
O retorno depende da valorização do ativo.
Por isso:
OURO → VALORIZAÇÃO DO PREÇO
RENDA FIXA → JUROS
AÇÕES → VALORIZAÇÃO + EVENTUAIS PROVENTOS
Essa diferença é fundamental para avaliar o papel do ouro dentro de uma carteira.
Ouro em momentos de crise
O ouro costuma ser associado a períodos de crise porque investidores podem procurar ativos considerados reservas de valor quando aumenta a incerteza.
Mas isso não significa que o ouro subirá imediatamente em toda crise.
O comportamento do metal depende do tipo de crise e das condições financeiras predominantes.
Por exemplo, mudanças nos juros, no dólar, na liquidez e nas expectativas econômicas podem provocar movimentos importantes no preço.
O World Gold Council apontou que, em 2025, motivos relacionados à proteção e diversificação estiveram entre os fatores relevantes para a forte demanda de investimento em ouro.
Ouro e dólar: uma relação importante para o investidor brasileiro
Para quem investe em reais, existe uma questão adicional.
O investidor brasileiro pode estar exposto simultaneamente a:
OURO + DÓLAR/REAL
Isso acontece porque o preço internacional do ouro é normalmente expresso em dólar.
Assim, mesmo que o preço internacional do ouro permaneça relativamente estável, uma mudança relevante na taxa de câmbio pode alterar seu valor quando convertido para reais.
Da mesma forma, uma valorização do ouro em dólar pode ser ampliada ou reduzida pelo comportamento do câmbio.
Por isso, analisar apenas a cotação internacional do ouro não é suficiente para compreender o resultado de um investidor brasileiro.
Tributação do ouro
A tributação depende da forma utilizada para obter exposição ao metal e da natureza da operação.
No caso do ouro considerado ativo financeiro, a Receita Federal trata a alienação dentro das regras aplicáveis aos ganhos líquidos de renda variável. A própria Receita informa que ganhos líquidos em operações com ouro ativo financeiro estão sujeitos às regras específicas de apuração e declaração.
Para pessoa física, a Receita Federal informa atualmente uma isenção para ganhos líquidos em operações com ouro ativo financeiro quando o total das alienações do mês, para essa modalidade, não ultrapassa R$ 20.000.
Esse ponto exige atenção porque ouro físico, ouro ativo financeiro, ETFs, BDRs e contratos futuros não devem ser tratados automaticamente como se fossem o mesmo produto para fins tributários.
A tributação deve ser analisada conforme a estrutura específica da operação.
Como declarar o ouro?
A Receita Federal também possui regras específicas para declaração patrimonial.
No caso do ouro como ativo financeiro, o manual do Imposto de Renda orienta o contribuinte a informar, entre outros elementos, a instituição financeira ou custodiante e a quantidade de gramas.
Isso reforça uma regra importante:
COMPROU OURO → GUARDE DOCUMENTOS → REGISTRE CUSTOS → CONTROLE AS OPERAÇÕES
Manter documentação organizada é especialmente importante quando existem várias compras e vendas ao longo do tempo.
Ouro físico ou ETF: qual é melhor?
Não existe uma resposta universal.
A escolha depende do objetivo.
Ouro físico
Pode fazer sentido para quem valoriza a posse direta do metal.
Exige, entretanto, atenção a:
- autenticidade;
- pureza;
- armazenamento;
- segurança;
- seguro;
- liquidez;
- custos de compra e venda.
ETF de ouro
Pode oferecer maior praticidade operacional e negociação em bolsa.
Por outro lado, envolve:
- risco de mercado;
- custos do fundo;
- estrutura de custódia;
- liquidez das cotas;
- regras tributárias específicas.
A B3 destaca justamente que ETFs de ouro permitem exposição ao metal sem a necessidade de armazenamento físico, embora apresentem riscos e custos próprios.
O que analisar antes de comprar ouro?
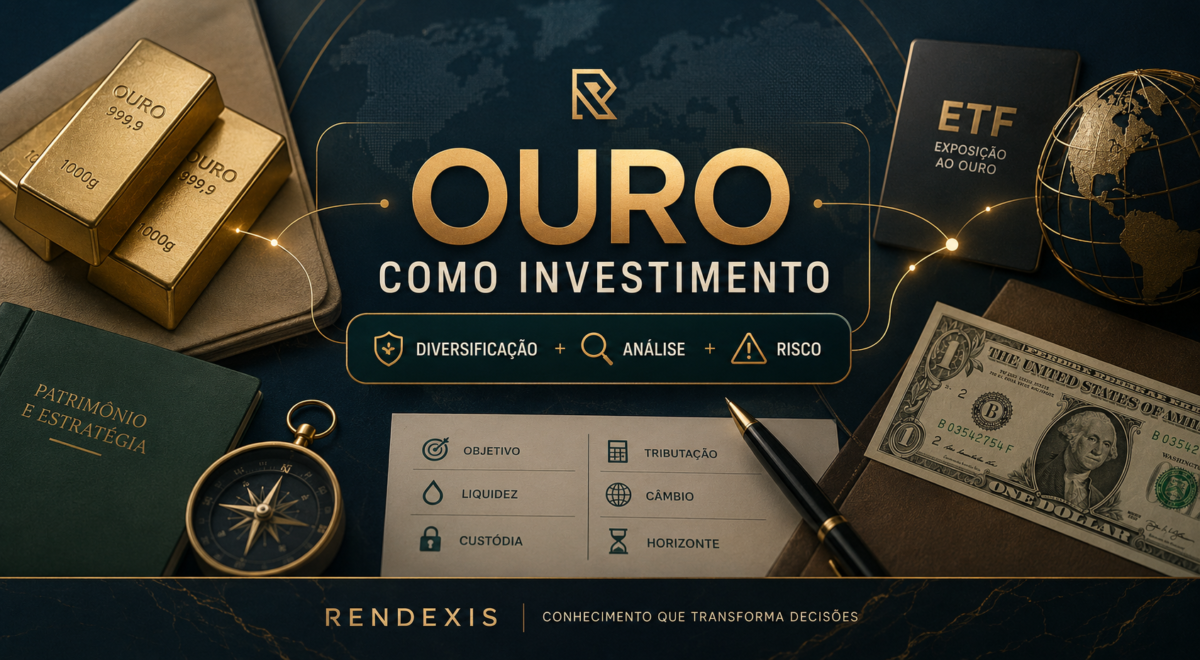
Antes da decisão, é importante avaliar pelo menos:
OBJETIVO
Por que o ouro está sendo considerado?
PRAZO
O investimento será mantido por quanto tempo?
FORMA DE EXPOSIÇÃO
Ouro físico, ETF, BDR ou mercado futuro?
CUSTOS
Quais custos existem na compra, manutenção e venda?
LIQUIDEZ
Quão fácil é transformar o investimento em dinheiro?
CÂMBIO
Existe exposição adicional ao dólar?
TRIBUTAÇÃO
Como o produto escolhido será tributado?
RISCO
Qual é a possibilidade de oscilação do preço?
CONCENTRAÇÃO
Qual será o impacto do ouro sobre o patrimônio total?
Essa análise é mais importante do que simplesmente perguntar se o ouro está subindo ou caindo.
Os principais riscos do investimento em ouro
Apesar da reputação de ativo de proteção, o ouro possui riscos.
Risco de mercado
O preço pode cair.
Risco cambial
Para o investidor brasileiro, o resultado pode ser afetado pelo comportamento do real diante do dólar.
Risco de liquidez
Algumas formas de investimento podem apresentar maior dificuldade ou custo para venda.
Risco de custódia
O ouro físico exige armazenamento e segurança adequados.
Risco operacional
Produtos financeiros possuem estruturas, intermediários e regras próprias.
Risco tributário
O tratamento fiscal varia conforme o instrumento utilizado.
Risco de concentração
Uma carteira excessivamente concentrada em ouro continua sendo uma carteira concentrada.
O ouro deve substituir outros investimentos?
Em regra, não é necessário enxergar o ouro como substituto de todas as outras classes de ativos.
O papel mais comum do ouro em uma carteira é complementar.
Uma carteira pode combinar diferentes grupos de ativos, cada um com função distinta.
Por exemplo:
RENDA FIXA → GERAÇÃO DE RENDA E ESTABILIDADE
AÇÕES → PARTICIPAÇÃO NO CRESCIMENTO DAS EMPRESAS
ATIVOS INTERNACIONAIS → DIVERSIFICAÇÃO GEOGRÁFICA
OURO → DIVERSIFICAÇÃO E EXPOSIÇÃO A UM ATIVO REAL
Essa divisão não significa que todos os investidores devam possuir todas essas classes.
O ponto central é compreender a função de cada ativo.
O que aconteceu com a demanda mundial por ouro?
Os dados mais recentes mostram um mercado bastante ativo.
Segundo o World Gold Council, a demanda global total de ouro ultrapassou 5.000 toneladas em 2025 pela primeira vez.
A demanda de investimento chegou a aproximadamente 2.175 toneladas, enquanto a compra de barras e moedas atingiu cerca de 1.374 toneladas. Os ETFs globais adicionaram aproximadamente 801 toneladas.
O mesmo levantamento mostra que as compras de bancos centrais permaneceram elevadas, em aproximadamente 863 toneladas.
Esses números demonstram que o ouro continua relevante para diferentes grupos de participantes do mercado: investidores, consumidores, indústria e autoridades monetárias.
Ouro é proteção ou investimento?
Pode ser os dois, dependendo da finalidade.
Quando utilizado para diversificação patrimonial, o ouro pode desempenhar uma função estratégica dentro da carteira.
Quando comprado exclusivamente esperando uma valorização rápida, o comportamento passa a ser muito mais dependente do preço de mercado.
A diferença é importante.
PROTEÇÃO PATRIMONIAL → FOCO NA FUNÇÃO DO ATIVO
ESPECULAÇÃO → FOCO NA VARIAÇÃO DO PREÇO
Misturar essas duas funções pode levar a decisões inadequadas.
Conclusão
Comprar ouro como investimento significa adquirir exposição a um ativo com características muito diferentes das encontradas em ações e renda fixa.
O metal não paga juros nem dividendos. Seu retorno depende principalmente da variação do preço.
Ao mesmo tempo, sua presença em mercados internacionais, a utilização como reserva de valor, a participação de bancos centrais e sua demanda por investidores fazem do ouro um ativo relevante para compreender dentro de uma estratégia de diversificação.
Os dados mais recentes mostram que o interesse permanece elevado. Em 2025, a demanda global de investimento atingiu aproximadamente 2.175 toneladas, enquanto bancos centrais adicionaram cerca de 863 toneladas às reservas.
Mas o ponto principal não é simplesmente decidir se o ouro vai subir ou cair.
É compreender qual função o ouro exercerá dentro do patrimônio.
A análise deve considerar:
OBJETIVO + PRAZO + FORMA DE INVESTIMENTO + CUSTOS + LIQUIDEZ + CÂMBIO + TRIBUTAÇÃO + RISCO
O ouro pode contribuir para uma carteira diversificada, mas não deve ser tratado como sinônimo de segurança absoluta, proteção garantida ou valorização permanente.
Conhecimento sobre o ativo é mais importante do que simplesmente acompanhar sua cotação.
Continue aprendendo na RENDEXIS
Se este conteúdo foi útil, continue sua jornada de educação financeira com outros artigos da RENDEXIS sobre investimentos, economia, patrimônio e planejamento financeiro.
Quanto mais você entende o funcionamento dos ativos e dos mercados, mais preparado estará para analisar riscos, comparar alternativas e tomar decisões financeiras conscientes.
Fontes Oficiais
- Receita Federal — Imposto de Renda e operações com ouro ativo financeiro.
- Receita Federal — Declaração patrimonial de ouro ativo financeiro.
- B3 — Informações sobre ETFs e investimentos relacionados ao ouro.
- Comissão de Valores Mobiliários — Orientações sobre ETFs.
- World Gold Council — Gold Demand Trends 2025.
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.