Introdução
A poupança é um dos investimentos mais conhecidos pelos brasileiros e costuma ser a primeira opção para quem começa a guardar dinheiro. No entanto, atualmente existem diversas alternativas de renda fixa que oferecem características diferentes em relação à rentabilidade, liquidez, tributação e riscos. Neste guia, você entenderá as principais diferenças entre a poupança e os investimentos de renda fixa, aprendendo quais fatores considerar antes de escolher onde aplicar seu dinheiro.
O que é a poupança?
A caderneta de poupança é uma modalidade de investimento oferecida por instituições financeiras.
Ao depositar dinheiro na poupança, o investidor recebe uma remuneração calculada conforme as regras definidas pela legislação brasileira.
Por sua simplicidade e facilidade de acesso, ela permanece como uma das aplicações financeiras mais populares do país.
Entretanto, simplicidade não significa necessariamente que seja a melhor alternativa para todos os objetivos financeiros.
O que é renda fixa?
Renda fixa é uma categoria de investimentos em que a forma de remuneração é conhecida no momento da aplicação.
Ela reúne diversas modalidades, como:
- Tesouro Direto;
- CDB;
- LCI;
- LCA;
- Debêntures;
- CRI;
- CRA.
Cada investimento possui características específicas de rentabilidade, liquidez, prazo, tributação e risco.
Por isso, comparar apenas a rentabilidade pode levar a decisões inadequadas.
Principais diferenças
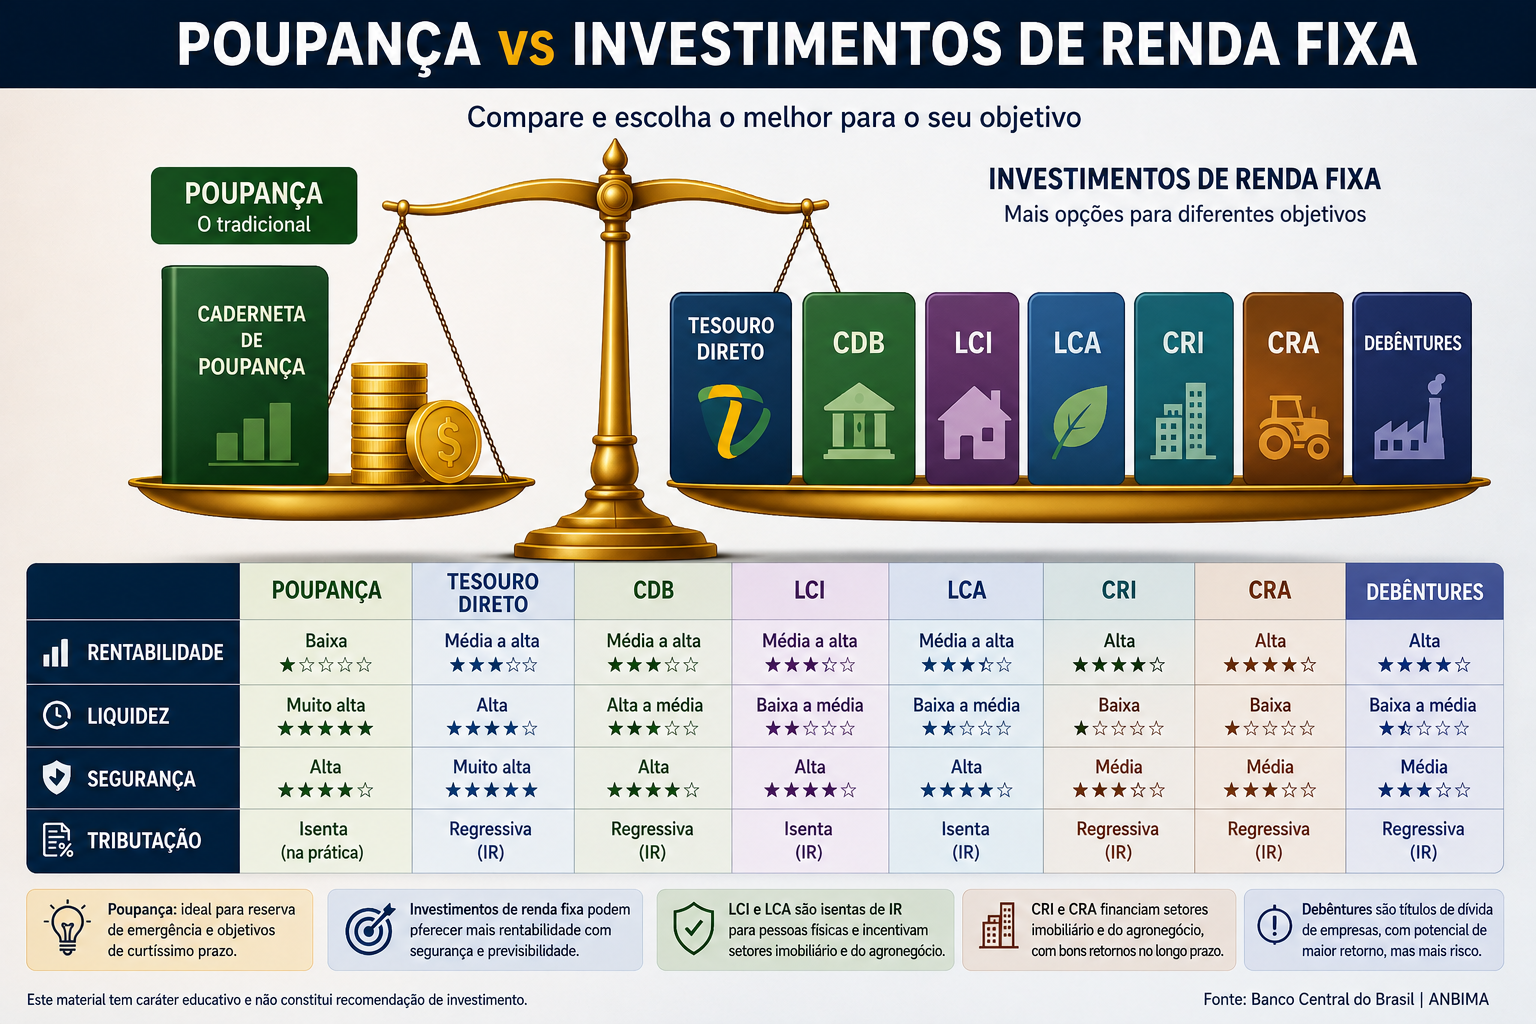
Embora ambas sejam consideradas alternativas conservadoras em comparação com muitos investimentos de renda variável, existem diferenças importantes.
Rentabilidade
A poupança possui regras próprias de remuneração definidas pela legislação.
Já os investimentos de renda fixa podem apresentar diferentes formas de rendimento:
- prefixado;
- pós-fixado;
- híbrido.
Isso oferece maior flexibilidade para escolher investimentos compatíveis com diferentes objetivos financeiros.
Liquidez
A poupança permite movimentação do dinheiro a qualquer momento.
Na renda fixa, a liquidez depende do investimento escolhido.
Alguns produtos oferecem liquidez diária, enquanto outros exigem que o investidor mantenha a aplicação até o vencimento.
Tributação
A poupança possui isenção de Imposto de Renda para pessoas físicas sobre os rendimentos.
Na renda fixa, a tributação varia conforme o investimento.
Alguns produtos, como CDBs e títulos públicos, normalmente seguem as regras de tributação aplicáveis à renda fixa.
Já LCIs, LCAs, CRIs, CRAs e determinadas debêntures incentivadas podem oferecer isenção para pessoas físicas, conforme a legislação vigente.
Segurança
A poupança conta com a proteção do Fundo Garantidor de Créditos, observados os limites e condições previstos na regulamentação.
Na renda fixa, o nível de segurança depende do investimento.
Por exemplo:
- CDBs, LCIs e LCAs podem contar com cobertura do FGC, quando aplicável;
- títulos públicos são emitidos pelo Governo Federal;
- debêntures, CRIs e CRAs não possuem cobertura do FGC.
Conhecer essas diferenças é fundamental para avaliar os riscos.
Comparação entre poupança e renda fixa
| Característica | Poupança | Renda Fixa |
| Rentabilidade | Definida pelas regras da poupança | Depende do investimento |
| Liquidez | Diária | Varia conforme o título |
| Diversidade de opções | Não | Sim |
| Tributação | Isenta para pessoas físicas | Depende do investimento |
| Proteção do FGC | Sim, quando aplicável | Depende do produto |
| Objetivos | Geralmente mais limitada | Diversos objetivos financeiros |
Quando a poupança pode fazer sentido?
A poupança continua sendo utilizada por muitos brasileiros devido à sua simplicidade.
Ela pode atender investidores que:
- procuram facilidade de movimentação;
- desejam uma aplicação simples;
- ainda estão iniciando sua educação financeira.
Entretanto, antes de decidir, vale a pena comparar outras alternativas disponíveis.
Quando a renda fixa pode ser interessante?
A renda fixa oferece uma variedade muito maior de investimentos.
Dependendo do objetivo, pode ser utilizada para:
- reserva de emergência;
- metas de médio prazo;
- aposentadoria;
- preservação do patrimônio;
- diversificação da carteira.
Essa variedade permite maior personalização da estratégia de investimentos.
Como escolher entre as duas?
Antes de tomar uma decisão, responda às seguintes perguntas:
- Qual é meu objetivo financeiro?
- Quando vou precisar do dinheiro?
- Preciso de liquidez diária?
- Qual nível de risco estou disposto a aceitar?
- Como a tributação influencia meu rendimento líquido?
Essas respostas ajudam a identificar a alternativa mais adequada para cada situação.
Exemplo prático
Paula possui R$ 20.000 guardados e deseja criar uma reserva financeira.
Antes de aplicar os recursos, ela compara a poupança com alternativas de renda fixa, como Tesouro Selic e CDBs com liquidez diária.
Após avaliar rentabilidade, liquidez, segurança e seus objetivos, escolhe a opção que melhor atende ao seu planejamento financeiro.
O exemplo mostra que comparar diferentes investimentos é uma etapa importante antes de investir.
Erros comuns
Evite:
- escolher automaticamente a poupança por hábito;
- comparar apenas a rentabilidade bruta;
- ignorar liquidez e tributação;
- investir sem conhecer os riscos;
- deixar de analisar alternativas disponíveis.
Uma decisão consciente considera todos esses fatores.
Poupança ou renda fixa: qual vale mais a pena?
Não existe uma resposta única.
A melhor escolha dependerá de fatores como:
- objetivos financeiros;
- prazo do investimento;
- necessidade de liquidez;
- tributação;
- perfil do investidor;
- características de cada aplicação.
Em muitos casos, investidores utilizam diferentes investimentos de renda fixa para atender objetivos específicos, em vez de concentrar todo o patrimônio em uma única alternativa.
Conclusão
A poupança continua sendo uma opção simples e amplamente conhecida, mas não é a única alternativa disponível para quem deseja investir. A renda fixa oferece uma ampla variedade de produtos capazes de atender diferentes objetivos financeiros, permitindo maior flexibilidade na construção de uma estratégia de investimentos.
Antes de decidir onde aplicar seu dinheiro, compare rentabilidade, liquidez, tributação, riscos e prazo. Quanto maior o conhecimento sobre cada investimento, maiores serão as chances de tomar decisões alinhadas aos seus objetivos financeiros.
Perguntas Frequentes (FAQ)
A poupança é renda fixa?
Sim. A poupança é considerada uma modalidade de investimento de renda fixa, pois segue regras de remuneração definidas pela legislação.
A renda fixa sempre rende mais do que a poupança?
Não necessariamente. O desempenho depende das características do investimento escolhido e das condições econômicas. A comparação deve considerar o rendimento líquido, os riscos e o prazo.
A poupança é segura?
A poupança conta com proteção do Fundo Garantidor de Créditos, observados os limites e condições previstos na regulamentação.
Qual investimento é melhor para iniciantes?
Depende dos objetivos e do perfil de cada investidor. Muitos iniciantes começam pela renda fixa devido à variedade de opções e à possibilidade de escolher investimentos adequados para diferentes necessidades.
Posso investir na poupança e em renda fixa ao mesmo tempo?
Sim. Nada impede que um investidor utilize diferentes aplicações financeiras dentro da mesma estratégia de investimentos.
Continue aprendendo
Se este conteúdo foi útil, continue sua jornada de educação financeira com outros artigos da RENDEXIS. Quanto mais conhecimento você adquirir, mais preparado estará para tomar decisões financeiras conscientes e alcançar seus objetivos.
Artigos relacionados
- O que é Renda Fixa?
- Tesouro Direto: Como Funciona e Como Investir
- Tesouro Selic, IPCA+ e Prefixado: Qual a Diferença?
- CDB: O Que É e Como Funciona
- LCI e LCA: Vale a Pena Investir?
- Como Escolher o Melhor Investimento em Renda Fixa
- Reserva de Emergência
- Como Montar sua Primeira Carteira de Investimentos
Fontes Oficiais
- Banco Central do Brasil
- Tesouro Nacional
- Fundo Garantidor de Créditos
- Comissão de Valores Mobiliários
- Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.