Introdução
Conquistar autonomia financeira significa ter conhecimento, organização e recursos para participar das próprias decisões financeiras e construir maior segurança e liberdade de escolha.
Para as mulheres, o tema merece atenção especial. O Ministério da Previdência Social destaca desafios que podem afetar a construção da aposentadoria feminina, como maior longevidade, interrupções profissionais relacionadas à maternidade ou aos cuidados familiares e diferenças de renda ao longo da carreira.
A Comissão de Valores Mobiliários (CVM) também desenvolve iniciativas específicas de educação financeira e proteção da mulher investidora, relacionando a autonomia financeira à gestão eficiente dos recursos e à prevenção da violência patrimonial.
Isso não significa que todas as mulheres tenham a mesma realidade financeira. Significa que o planejamento precisa considerar renda, objetivos, responsabilidades, patrimônio, riscos e fase de vida de cada pessoa.
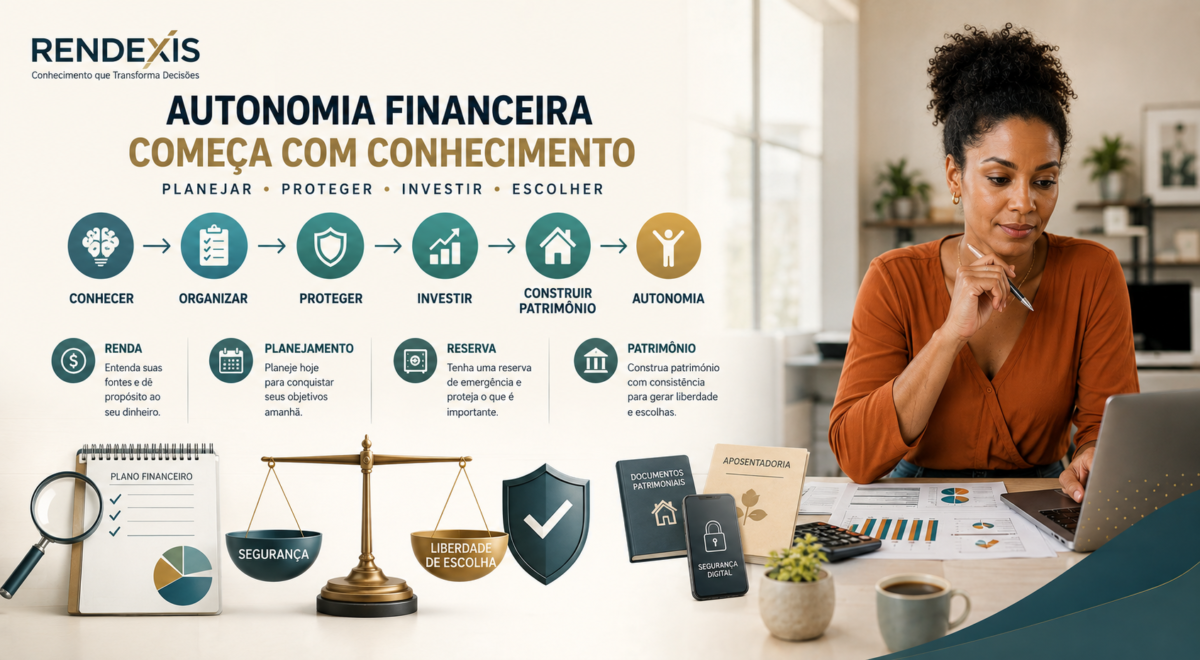
A jornada pode ser resumida em:
CONHECER → ORGANIZAR → PROTEGER → INVESTIR → DIVERSIFICAR → CONSTRUIR PATRIMÔNIO → CONQUISTAR AUTONOMIA
Autonomia financeira não significa fazer tudo sozinha. Significa ter conhecimento e participação suficientes para não depender da falta de informação para tomar decisões sobre o próprio dinheiro.
O que é autonomia financeira?
Autonomia financeira é a capacidade de compreender e participar das próprias decisões financeiras, administrar recursos, estabelecer objetivos e construir condições para fazer escolhas com maior liberdade.
Ela envolve muito mais do que ganhar dinheiro.
Uma mulher pode ter uma boa renda e ainda apresentar baixa autonomia financeira se não souber:
- quanto possui;
- quanto deve;
- onde estão seus investimentos;
- quais são seus custos;
- quais compromissos financeiros assumiu;
- como está construindo sua aposentadoria;
- como proteger seu patrimônio.
Por outro lado, autonomia não significa necessariamente possuir grande patrimônio.
Ela começa com informação, organização e participação nas decisões.
Por que a autonomia financeira é importante para as mulheres?
A autonomia financeira pode aumentar a capacidade de enfrentar imprevistos, planejar o futuro e tomar decisões com maior liberdade.
A CVM destaca que a educação financeira para mulheres pode contribuir para o empoderamento financeiro, para a gestão eficiente dos recursos familiares e para a proteção contra a violência patrimonial.
Entre os principais benefícios estão:
- maior controle sobre o próprio dinheiro;
- capacidade de planejar objetivos;
- maior preparação para imprevistos;
- construção de patrimônio;
- planejamento da aposentadoria;
- maior capacidade de avaliar riscos;
- participação mais ativa nas decisões financeiras familiares.
A autonomia financeira também pode fortalecer a liberdade de escolha — aspecto diretamente relacionado ao conceito de bem-estar financeiro utilizado em estudos da CVM.
O primeiro passo: conhecer sua realidade financeira
Não é possível administrar adequadamente aquilo que não se conhece.
Comece levantando:
RENDA
DESPESAS
DÍVIDAS
RESERVAS
INVESTIMENTOS
PATRIMÔNIO
COMPROMISSOS FUTUROS
Esse diagnóstico permite identificar a situação financeira atual antes de estabelecer novas metas.
A SUSEP considera a elaboração do orçamento o primeiro passo de um planejamento financeiro eficiente.
Faça seu orçamento
O orçamento deve mostrar claramente:
QUANTO ENTRA
versus
QUANTO SAI
Uma estrutura simples pode dividir os gastos em:
Despesas essenciais
- moradia;
- alimentação;
- saúde;
- transporte;
- educação;
- contas básicas.
Despesas variáveis
- lazer;
- viagens;
- compras;
- restaurantes;
- serviços não essenciais.
Compromissos financeiros
- empréstimos;
- financiamentos;
- parcelamentos;
- cartão de crédito.
O objetivo não é controlar cada centavo de maneira excessiva.
É compreender para onde o dinheiro está indo.
Separe necessidade de desejo
Essa distinção ajuda a tomar decisões de consumo mais conscientes.
NECESSIDADE
é aquilo que possui importância real para o funcionamento da vida pessoal ou familiar.
DESEJO
é aquilo que pode ser desejado, mas cuja aquisição pode ser adiada, substituída ou simplesmente não realizada.
Nenhum dos dois é necessariamente errado.
O problema surge quando desejos são tratados como necessidades e passam a comprometer objetivos financeiros importantes.
Construa uma reserva de emergência
Antes de concentrar esforços em objetivos de longo prazo, é importante estabelecer uma estrutura de proteção financeira.
A reserva de emergência deve estar relacionada à realidade de cada pessoa e ter como função lidar com situações inesperadas.
Entre os possíveis eventos estão:
- perda ou redução temporária da renda;
- despesas médicas;
- reparos emergenciais;
- problemas familiares;
- despesas inesperadas.
Uma reserva adequada pode reduzir a necessidade de recorrer a crédito em momentos difíceis.
Evite depender exclusivamente do crédito
Cartão de crédito, empréstimos e financiamentos podem ser instrumentos úteis quando utilizados adequadamente.
O problema aparece quando o crédito passa a complementar permanentemente uma renda insuficiente.
Antes de assumir uma obrigação, pergunte:
Qual será o custo total?
A parcela cabe no orçamento?
Existe juros?
Isso comprometerá meus objetivos?
Eu realmente preciso assumir essa dívida agora?
Autonomia financeira pressupõe compreender o custo das decisões antes de assumi-las.
Tenha participação ativa nas finanças da família
Em famílias e casais, autonomia financeira não significa necessariamente manter tudo separado.
O importante é que todas as pessoas envolvidas tenham conhecimento suficiente sobre a situação financeira familiar.
É recomendável conhecer:
- receitas;
- despesas;
- dívidas;
- investimentos;
- seguros;
- imóveis;
- contas;
- documentos importantes;
- compromissos financeiros.
A CAIXA também destaca que o planejamento financeiro familiar funciona melhor quando existe participação conjunta, clareza sobre receitas e despesas e definição de objetivos compartilhados.
Participar das decisões financeiras é diferente de simplesmente receber informações depois que as decisões já foram tomadas.
Desenvolva sua própria reserva financeira
Mesmo quando existe planejamento financeiro conjunto, ter recursos próprios pode ampliar a capacidade de enfrentar determinadas situações.
Isso não significa esconder dinheiro do parceiro ou da família.
Significa possuir uma estrutura financeira que faça parte do planejamento pessoal.
A autonomia pode ser fortalecida por meio de:
RENDA PRÓPRIA + RESERVA + CONHECIMENTO + PATRIMÔNIO
Invista em conhecimento antes de investir dinheiro
A educação financeira é uma das bases da autonomia.
A CVM estabelece como objetivo de sua política educacional formar um público capaz de tomar decisões financeiras conscientes e bem informadas.
Antes de escolher um investimento, procure entender:
- como funciona;
- quais são os riscos;
- qual é a liquidez;
- quais são os custos;
- como funciona a tributação;
- qual é o horizonte adequado;
- como o investimento se encaixa no seu planejamento.
Não é necessário conhecer todos os produtos financeiros.
É necessário compreender aqueles que fazem parte da sua estratégia.
Comece a construir patrimônio
Autonomia financeira de longo prazo depende também da formação de patrimônio.
Esse patrimônio pode incluir:
- reserva financeira;
- renda fixa;
- ações;
- ETFs;
- fundos imobiliários;
- previdência privada;
- imóveis;
- participação em negócios;
- outros ativos adequados aos objetivos individuais.
A escolha deve considerar perfil de risco, prazo, liquidez, objetivos e capacidade financeira.
Não existe uma carteira universalmente adequada para todas as mulheres.
Diversificação é uma ferramenta de proteção
Concentrar todo o patrimônio em um único ativo ou estratégia pode aumentar a exposição a riscos específicos.
A diversificação procura distribuir o patrimônio entre diferentes ativos e classes de investimento.
Mas é importante compreender:
Diversificar não elimina o risco.
Ela pode reduzir a dependência do desempenho de uma única posição, setor, emissor ou estratégia.
Planeje a aposentadoria desde cedo
A aposentadoria é uma das áreas em que a autonomia financeira pode fazer grande diferença.
O Ministério da Previdência Social destaca desafios específicos que podem afetar o planejamento previdenciário feminino, incluindo maior longevidade e possíveis interrupções da carreira por maternidade ou cuidados familiares.
Por isso, o planejamento pode considerar:
INSS
PREVIDÊNCIA COMPLEMENTAR
INVESTIMENTOS
PATRIMÔNIO
OUTRAS FONTES DE RENDA
A aposentadoria não precisa depender de uma única fonte.
A longevidade precisa entrar no planejamento
Viver mais é uma conquista, mas exige planejamento financeiro.
Quanto maior a expectativa de vida, maior pode ser o período durante o qual será necessário financiar:
- moradia;
- alimentação;
- saúde;
- lazer;
- cuidados;
- impostos;
- outras despesas.
Por isso, o planejamento previdenciário deve considerar não apenas quando parar de trabalhar, mas também:
COMO SERÁ FINANCIADA A VIDA DEPOIS DA APOSENTADORIA?
Não deixe o planejamento financeiro para o parceiro
Em uma relação familiar, dividir responsabilidades pode ser saudável.
Mas deixar completamente para outra pessoa:
- investimentos;
- contas;
- documentos;
- seguros;
- aposentadoria;
- dívidas;
- patrimônio
pode criar uma vulnerabilidade financeira.
A mulher deve conhecer sua própria situação financeira e participar das decisões que afetam seu futuro.
Delegar uma tarefa é diferente de abrir mão do conhecimento sobre ela.
Proteja seus documentos e seu patrimônio
Autonomia também envolve proteção.
Mantenha organizados e protegidos:
- documentos pessoais;
- contratos;
- informações bancárias;
- documentos de imóveis;
- apólices;
- informações previdenciárias;
- registros de investimentos;
- documentos societários, quando aplicável.
Também é importante utilizar senhas fortes, autenticação adicional quando disponível e cuidado com golpes.
Atenção à violência patrimonial
A autonomia financeira também possui uma dimensão de proteção.
A CVM trata especificamente da relação entre independência financeira, autonomia e prevenção da violência patrimonial em seus materiais voltados às mulheres.
Violência patrimonial pode envolver situações em que alguém controla, retém, destrói ou dificulta o acesso da outra pessoa aos seus recursos ou bens.
Por isso, conhecer a própria situação financeira é uma forma importante de proteção.
Em situações de abuso ou violência, a prioridade deve ser buscar orientação e apoio adequado.
Desenvolva sua renda
Construir autonomia também passa pela capacidade de gerar renda.
Isso pode ocorrer por meio de:
- qualificação profissional;
- especialização;
- empreendedorismo;
- trabalho autônomo;
- carreira;
- novas fontes de renda;
- desenvolvimento de habilidades.
A estratégia pode ser representada assim:
AUMENTAR RENDA
CONTROLAR DESPESAS
INVESTIR A DIFERENÇA
=
CONSTRUÇÃO PATRIMONIAL
Cuidado com decisões financeiras emocionais
Mulheres, assim como qualquer investidor, estão sujeitas a emoções e vieses comportamentais.
Medo, ansiedade, euforia, excesso de confiança e influência social podem afetar decisões.
Por isso, antes de investir ou realizar uma compra importante, faça uma pausa.
Pergunte:
Estou decidindo com base em informações?
Conheço os riscos?
Isso está alinhado ao meu objetivo?
Tenho condições financeiras para essa decisão?
Estou seguindo meu planejamento ou reagindo ao comportamento de outras pessoas?
Exemplo prático
Imagine uma mulher de 40 anos que possui renda própria, mas nunca acompanhou detalhadamente seu patrimônio.
Ela começa organizando:
RENDA → DESPESAS → DÍVIDAS → RESERVA → INVESTIMENTOS
Depois identifica três objetivos:
CURTO PRAZO: organizar o orçamento.
MÉDIO PRAZO: construir patrimônio.
LONGO PRAZO: preparar a aposentadoria.
Ao longo do tempo, ela passa a acompanhar seus investimentos, formar reserva, diversificar o patrimônio e revisar o planejamento.
O resultado mais importante não é apenas financeiro.
Ela passa a entender sua própria situação e participar ativamente das decisões.
Esse é um dos fundamentos da autonomia.
Erros comuns
Não saber quanto possui
Sem conhecer o patrimônio, fica difícil avaliar a situação financeira.
Deixar todas as decisões para outra pessoa
Delegar pode ser útil, mas não significa abandonar o conhecimento.
Não possuir reserva
Imprevistos podem obrigar a assumir dívidas ou vender ativos em momentos inadequados.
Investir sem entender
Seguir recomendações sem conhecer riscos, custos e funcionamento pode gerar decisões inadequadas.
Ignorar a aposentadoria
Quanto mais tarde o planejamento começa, menor tende a ser o tempo disponível para construir patrimônio.
Confundir renda alta com autonomia
Uma renda elevada não garante organização financeira.
Não conversar sobre dinheiro no relacionamento
Silêncio financeiro pode gerar conflitos e vulnerabilidades.
Concentrar patrimônio
Concentração excessiva aumenta a exposição a riscos específicos.
Checklist RENDEXIS de Autonomia Financeira
- Conheço minha renda mensal?
- Conheço minhas despesas?
- Sei quanto devo?
- Sei quanto tenho investido?
- Conheço meu patrimônio?
- Tenho uma reserva financeira?
- Participo das decisões financeiras familiares?
- Tenho objetivos financeiros definidos?
- Estou construindo patrimônio?
- Tenho um planejamento para aposentadoria?
- Conheço os investimentos que possuo?
- Sei quais riscos estou assumindo?
- Tenho proteção adequada para meus principais riscos?
- Mantenho documentos financeiros organizados?
- Sei identificar possíveis golpes?
- Tenho condições de tomar decisões financeiras sem depender exclusivamente de terceiros?
REGRA RENDEXIS
Autonomia financeira começa quando você conhece seu dinheiro, participa das decisões e constrói condições para escolher o próprio caminho.
Conclusão
Conquistar autonomia financeira não significa alcançar determinado patrimônio ou atingir uma renda específica.
É um processo de conhecimento, organização, proteção, construção patrimonial e tomada de decisões.
Para muitas mulheres, o planejamento também precisa considerar aspectos de longo prazo como carreira, longevidade, aposentadoria e possíveis períodos de interrupção da atividade profissional. O próprio Ministério da Previdência reconhece esses fatores como relevantes para o planejamento previdenciário feminino.
A jornada pode ser resumida em:
CONHECIMENTO
↓
ORGANIZAÇÃO
↓
RESERVA
↓
INVESTIMENTOS
↓
DIVERSIFICAÇÃO
↓
PATRIMÔNIO
↓
APOSENTADORIA
↓
AUTONOMIA
A educação financeira é parte importante desse processo. A CVM considera o letramento e o bem-estar financeiro, a proteção do investidor e a inclusão entre os objetivos de sua política de educação financeira.
Autonomia financeira não é ter controle sobre tudo. É ter conhecimento suficiente para não perder o controle sobre o que realmente importa.
Dica RENDEXIS / Jornada Financeira
Faça hoje o seu Mapa da Autonomia Financeira.
Em uma única folha, registre:
1. Quanto ganho
2. Quanto gasto
3. Quanto devo
4. Quanto tenho
5. Quanto invisto
6. Quais são meus objetivos
7. Como estou planejando minha aposentadoria
Depois, escolha uma única ação para os próximos 30 dias.
Pode ser criar uma reserva, eliminar uma dívida, organizar investimentos ou simplesmente começar a acompanhar o patrimônio.
Autonomia financeira é construída por decisões pequenas e consistentes.
Fontes Oficiais
- Comissão de Valores Mobiliários — CVM
- Ministério da Previdência Social / INSS
- SUSEP
- Banco Central do Brasil
- CAIXA
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.