Introdução
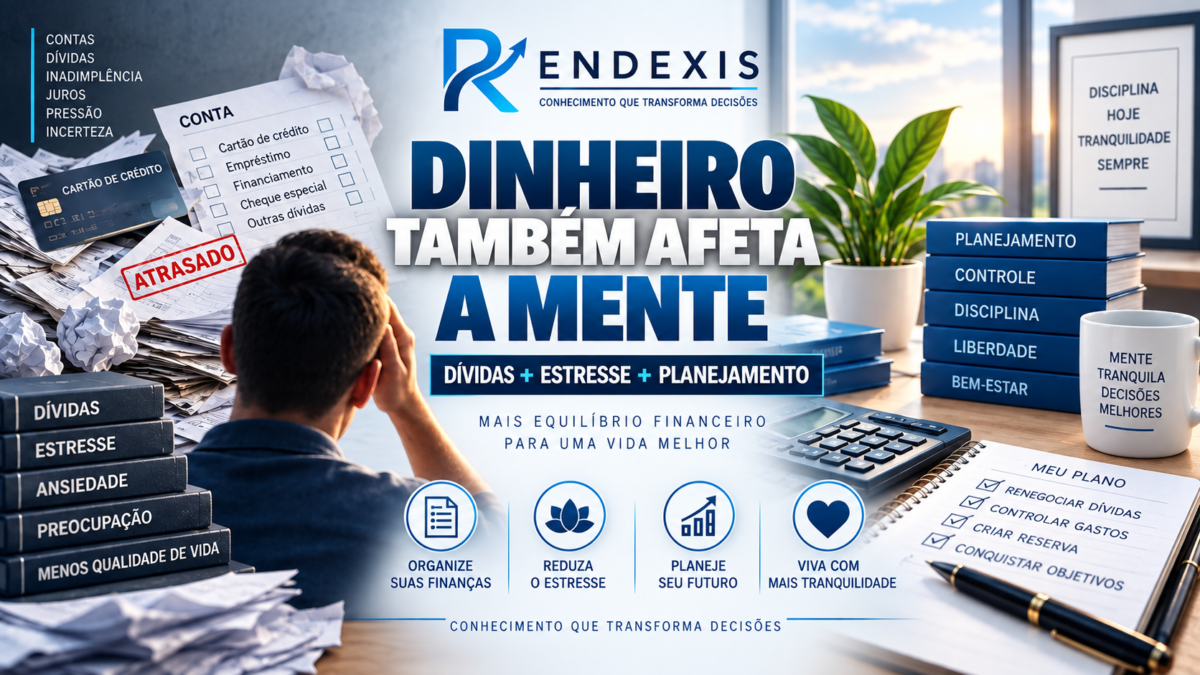
O endividamento deixou de ser apenas uma questão de orçamento. Para muitas pessoas, a preocupação constante com contas, dívidas e falta de dinheiro já interfere no sono, na concentração, nas relações familiares e na percepção de segurança sobre o futuro.
Quando a dívida deixa de ser apenas um problema financeiro
Falar sobre dinheiro normalmente significa falar de renda, despesas, crédito, investimentos e patrimônio.
Mas existe uma dimensão menos visível das finanças: o impacto que a situação financeira pode exercer sobre o bem-estar psicológico.
Uma dívida não aparece apenas no extrato bancário.
Ela pode aparecer na preocupação antes de dormir, na dificuldade de concentração durante o trabalho, na tensão dentro de casa, no medo de atender uma ligação, na sensação de fracasso ou na impressão de que qualquer imprevisto poderá provocar uma crise.
O Banco Central reconhece essa relação. Em seu estudo sobre endividamento de risco, a instituição identificou que o superendividamento envolve não apenas elementos objetivos, mas também o desconforto material e psíquico provocado pela dificuldade persistente de pagar as dívidas.
Isso muda a forma como o problema precisa ser compreendido.
Endividamento não é apenas matemática. Também pode envolver comportamento, emoções, relações familiares e saúde financeira.
O dinheiro também influencia a sensação de segurança
Ter recursos suficientes para cumprir compromissos, enfrentar imprevistos e planejar o futuro contribui para uma sensação de segurança financeira.
Quando essa segurança desaparece, a preocupação pode se tornar constante.
Uma pesquisa do Banco Central sobre letramento financeiro mostra que 49,1% dos entrevistados afirmam que preocupações financeiras são motivo de estresse em casa, enquanto 45,5% dizem que essas preocupações prejudicam sua saúde.
Os dados ajudam a mostrar que a relação entre dinheiro e bem-estar não é apenas uma percepção individual.
Existe uma dimensão coletiva.
A dificuldade financeira pode afetar a forma como uma pessoa trabalha, toma decisões, se relaciona com a família e olha para o futuro.
A dívida pode ocupar espaço mental
Existe uma diferença importante entre possuir uma dívida administrável e viver em uma situação de endividamento persistente.
Uma pessoa que possui uma prestação compatível com sua renda pode incorporá-la ao orçamento.
Outra que possui múltiplas dívidas, juros elevados, atrasos e renda insuficiente pode passar boa parte do dia tentando descobrir como conseguir dinheiro para pagar o que está vencendo.
É nesse segundo cenário que o problema pode se tornar especialmente desgastante.
A própria CVM, em conteúdo de educação financeira sobre dívidas e seus efeitos psicológicos, relaciona o endividamento a estresse, ansiedade, dificuldades de concentração, problemas de sono, irritabilidade, baixa autoestima, culpa e vergonha.
Isso não significa que toda pessoa endividada desenvolverá um transtorno mental.
Essa distinção é importante.
Dificuldade financeira pode gerar sofrimento psicológico sem necessariamente significar doença mental.
Da mesma forma, problemas de saúde mental podem influenciar comportamentos financeiros.
A relação pode funcionar nos dois sentidos.
A preocupação começa muito antes da inadimplência
Um dos erros de interpretação é imaginar que o problema financeiro começa somente quando uma conta deixa de ser paga.
Não necessariamente.
A tensão pode começar antes.
Ela aparece quando:
- a renda não acompanha o custo de vida;
- o orçamento termina antes do fim do mês;
- o cartão é utilizado para despesas essenciais;
- uma dívida é paga com outra;
- o limite de crédito passa a complementar a renda;
- não existe reserva para emergências;
- qualquer despesa inesperada ameaça o orçamento.
Nesse estágio, talvez ainda não exista inadimplência.
Mas pode existir insegurança financeira.
E insegurança prolongada pode gerar preocupação permanente.
O ciclo que pode transformar problema financeiro em problema emocional
Existe um ciclo que merece atenção.
Dívida → preocupação → estresse → dificuldade de concentração → decisões financeiras piores → novas dívidas
Não significa que esse ciclo acontecerá com todas as pessoas.
Mas ele ajuda a explicar por que simplesmente dizer “é só gastar menos” pode ser uma resposta insuficiente para quem já está em uma situação de superendividamento.
O Banco Central encontrou relação entre endividamento de risco e piores níveis de bem-estar financeiro, menor capacidade de planejamento e níveis mais baixos de poupança.
A dificuldade financeira pode, portanto, reduzir justamente alguns dos recursos comportamentais necessários para sair dela: capacidade de planejamento, tranquilidade para decidir e visão de longo prazo.
Quando o orçamento passa a dominar a vida
Imagine uma pessoa que recebe seu salário e imediatamente precisa distribuí-lo entre:
aluguel + alimentação + energia + escola + cartão + empréstimos + outras dívidas
No final, praticamente nada sobra.
No mês seguinte, o processo se repete.
Se surge uma despesa inesperada, aparece uma nova dívida.
Esse modelo produz uma sensação particularmente perigosa:
a pessoa trabalha, recebe e paga, mas não consegue avançar.
O dinheiro deixa de representar planejamento e passa a representar apenas sobrevivência financeira.
É uma situação que pode produzir sensação de impotência.
O impacto também chega à família
Problemas financeiros raramente permanecem restritos à pessoa que contraiu a dívida.
O orçamento familiar é compartilhado.
Quando uma parte relevante da renda está comprometida, decisões sobre:
- alimentação;
- lazer;
- educação;
- moradia;
- saúde;
- transporte;
- férias;
- projetos familiares
podem ser afetadas.
O Banco Central destaca que os efeitos do endividamento excessivo podem alcançar conflitos familiares e relações sociais.
Isso ajuda a explicar por que falar sobre dinheiro dentro de casa é tão importante.
Silêncio financeiro não resolve dívida.
Em muitos casos, apenas aumenta a tensão.
A vergonha pode dificultar a busca por ajuda
Existe ainda um componente psicológico especialmente importante: o estigma.
Algumas pessoas escondem suas dívidas da família.
Outras evitam abrir mensagens do banco.
Algumas deixam de atender telefonemas.
Outras continuam utilizando crédito porque não querem admitir que perderam o controle.
A culpa e a vergonha podem fazer com que a pessoa tente resolver tudo sozinha.
Mas problemas financeiros complexos normalmente exigem informação, organização e, em determinados casos, ajuda profissional.
Pedir ajuda não significa fracasso financeiro.
Pode significar o início da recuperação.
O crédito pode resolver um problema e criar outro
O crédito possui uma função importante na economia.
Ele permite antecipar consumo, financiar investimentos e adquirir bens que seriam difíceis de pagar à vista.
O problema surge quando o crédito deixa de ser instrumento de planejamento e passa a funcionar como extensão permanente da renda.
Cartão de crédito, empréstimos e outras modalidades podem ser úteis quando utilizados de forma compatível com a capacidade de pagamento.
Mas, quando uma dívida financia outra, o sistema começa a perder sustentabilidade.
O Banco Central identificou que os endividados de risco apresentam maior concentração em modalidades como crédito consignado, cartão de crédito e crédito pessoal.
O problema, portanto, não é simplesmente “ter crédito”.
É utilizar crédito sem capacidade financeira suficiente para sustentar o compromisso.
O superendividamento é diferente de simplesmente estar endividado
Ter uma dívida não significa necessariamente estar superendividado.
Essa diferença é fundamental.
O Banco Central define o endividamento de risco a partir de critérios objetivos relacionados ao uso do crédito, enquanto o conceito de superendividamento também considera a dificuldade de pagar as dívidas e o impacto relevante e duradouro sobre o padrão de vida.
Em outras palavras:
dívida administrável é uma situação.
dívida que compromete a sobrevivência financeira é outra.
Essa distinção ajuda a evitar tanto o alarmismo quanto a banalização do problema.
A saúde financeira também precisa ser tratada como prevenção
Normalmente, as pessoas procuram ajuda financeira quando o problema já se tornou grave.
Mas a prevenção é mais eficiente.
Alguns sinais merecem atenção:
- utilizar crédito para despesas básicas;
- pagar apenas o mínimo do cartão;
- atrasar contas com frequência;
- contrair novos empréstimos para quitar dívidas antigas;
- não saber exatamente quanto deve;
- esconder dívidas da família;
- evitar consultar o saldo bancário;
- sentir ansiedade sempre que pensa em dinheiro;
- não conseguir construir nenhuma reserva;
- comprometer praticamente toda a renda futura.
Esses sinais não significam automaticamente um problema de saúde mental.
Mas podem indicar que a situação financeira está ultrapassando a capacidade de gestão atual.
Quanto mais cedo o problema for reconhecido, maior tende a ser o espaço para reorganização.
A solução não começa necessariamente com mais dinheiro
Essa pode parecer uma afirmação contraditória.
Mas, em muitos casos, o primeiro passo não é aumentar a renda.
É entender a situação real.
Antes de procurar uma nova fonte de crédito, é necessário saber:
Quanto devo?
Para quem devo?
Quanto pago de juros?
Quanto cabe no meu orçamento?
Quais dívidas são prioritárias?
Quanto consigo pagar mensalmente?
Existe possibilidade de renegociação?
Sem essas respostas, a pessoa pode continuar tomando decisões financeiras no escuro.
Organizar as dívidas pode reduzir a sensação de caos
Uma dívida que parece impossível quando está espalhada em vários cartões, empréstimos e contas pode ficar mais compreensível quando colocada em uma única estrutura.
Uma organização simples pode reunir:
| Dívida | Saldo | Juros | Parcela | Vencimento |
| Cartão | — | — | — | — |
| Empréstimo | — | — | — | — |
| Financiamento | — | — | — | — |
| Outras | — | — | — | — |
O objetivo não é criar uma solução automática.
É transformar um problema difuso em informação concreta.
Aquilo que está organizado pode ser analisado.
E aquilo que pode ser analisado pode ser negociado.
Negociar também é uma forma de recuperar controle
Quando a dívida já existe, simplesmente ignorá-la raramente melhora a situação.
A negociação pode envolver:
- redução de juros;
- mudança do prazo;
- alteração da parcela;
- consolidação de dívidas;
- desconto para pagamento;
- substituição de uma dívida mais cara por outra de menor custo, quando economicamente adequada.
Mas uma parcela menor não significa necessariamente uma dívida mais barata.
É preciso comparar:
juros + prazo + parcela + custo total.
A decisão deve considerar a capacidade real de pagamento.
Uma negociação que reduz a parcela, mas amplia excessivamente o prazo e o custo total, pode apenas adiar o problema.
Recuperar a saúde financeira é diferente de simplesmente limpar o nome
Ter o nome regularizado é importante.
Mas não significa que o problema financeiro esteja resolvido.
A verdadeira recuperação acontece quando a pessoa consegue novamente:
- pagar as despesas correntes;
- controlar as dívidas;
- construir alguma reserva;
- planejar;
- consumir dentro de sua capacidade;
- tomar decisões sem depender permanentemente de crédito.
Limpar o nome é um marco. Recuperar o equilíbrio financeiro é o objetivo.
Saúde mental e saúde financeira precisam conversar
O Ministério da Saúde reconhece que a realidade social e econômica influencia diretamente a saúde mental e que problemas dessa natureza não devem ser tratados apenas como questões individuais.
Isso é especialmente importante quando problemas financeiros persistem por meses ou anos.
A pessoa pode precisar de duas frentes de cuidado:
ORGANIZAÇÃO FINANCEIRA
e
CUIDADO COM A SAÚDE MENTAL
Uma não substitui necessariamente a outra.
Um planejamento financeiro pode ajudar a reduzir a desorganização econômica.
Mas ele não substitui atendimento psicológico ou médico quando existe sofrimento psíquico significativo.
Da mesma forma, cuidar da saúde mental não elimina automaticamente uma dívida.
São problemas que podem se relacionar e precisam ser tratados em suas respectivas dimensões.
Quando é hora de procurar ajuda profissional
Se a preocupação financeira estiver provocando sofrimento persistente, alterações importantes no sono, dificuldade significativa de concentração, crises de ansiedade, isolamento ou prejuízo nas atividades cotidianas, procurar ajuda profissional pode ser importante.
O SUS possui uma Rede de Atenção Psicossocial, a RAPS, que inclui Unidades Básicas de Saúde e Centros de Atenção Psicossocial (CAPS). Os CAPS são serviços públicos voltados ao acolhimento e acompanhamento de pessoas em sofrimento psíquico.
Em situações de emergência relacionadas à saúde mental, o Ministério da Saúde orienta procurar serviços como UPA 24h, SAMU 192 ou pronto-socorro. O CVV atende pelo telefone 188, gratuitamente, para apoio emocional e prevenção do suicídio.
Essa orientação não significa que uma dívida necessariamente levará a uma crise de saúde mental.
Significa apenas que sofrimento psicológico intenso merece cuidado, independentemente de sua origem.
O que empresas e famílias também precisam entender
O problema não é exclusivamente individual.
Empresas convivem com funcionários que possuem diferentes níveis de saúde financeira.
O estresse provocado por dificuldades econômicas pode ultrapassar o ambiente doméstico e alcançar a concentração, o relacionamento profissional e a produtividade.
Por isso, educação financeira, orientação e acesso a informação podem ter papel preventivo.
Da mesma maneira, dentro das famílias, conversar sobre orçamento, dívidas e prioridades pode ser mais saudável do que transformar dinheiro em um assunto proibido.
Transparência financeira não resolve tudo, mas reduz a quantidade de decisões tomadas no escuro.
A grande questão não é apenas “quanto você ganha?”
Uma reflexão importante surge desse cenário.
Duas pessoas com a mesma renda podem apresentar situações financeiras completamente diferentes.
Uma pode possuir:
- reserva;
- poucas dívidas;
- despesas controladas;
- planejamento.
Outra pode possuir:
- múltiplos empréstimos;
- cartão comprometido;
- nenhuma reserva;
- despesas superiores à renda.
Portanto, renda é apenas uma parte da equação.
Saúde financeira envolve também:
renda + comportamento + despesas + dívidas + reservas + planejamento + capacidade de enfrentar imprevistos.
E o bem-estar financeiro está relacionado justamente à capacidade de atender necessidades, lidar com choques financeiros, planejar e perseguir objetivos. O Banco Central apresenta esse conceito em seus estudos sobre bem-estar financeiro do brasileiro.
O problema financeiro não deve definir o valor de uma pessoa
Talvez essa seja uma das mensagens mais importantes deste artigo.
Uma pessoa endividada não é uma pessoa fracassada.
Uma empresa com dificuldades financeiras não é necessariamente uma empresa sem futuro.
Uma família que enfrenta uma crise financeira não deixou de ter capacidade de reconstrução.
Dívidas são problemas financeiros.
Precisam ser tratados com informação, números, negociação, planejamento e disciplina.
Quando existe sofrimento psicológico associado, é preciso acrescentar outra dimensão: cuidado humano e profissional.
Separar o problema da identidade da pessoa pode ser o primeiro passo para enxergar possibilidades de solução.
Conclusão
Os problemas financeiros podem, sim, afetar o bem-estar psicológico de uma parcela significativa da população brasileira. As evidências reunidas pelo Banco Central e pela CVM mostram associação entre endividamento, estresse financeiro, ansiedade, dificuldades de concentração, problemas de sono, conflitos familiares e redução do bem-estar financeiro.
Mas é importante fazer uma distinção:
endividamento não significa automaticamente doença mental.
O que existe é uma relação relevante entre situação financeira, estresse e bem-estar psicológico, especialmente quando a dívida se torna persistente, difícil de administrar e capaz de comprometer o padrão de vida.
O problema também não deve ser tratado apenas como falta de disciplina individual.
Crédito, renda, inflação, desemprego, condições econômicas, educação financeira, comportamento de consumo e circunstâncias familiares podem participar dessa equação.
Por isso, a resposta precisa ser igualmente ampla.
Organizar as finanças.
Negociar as dívidas.
Reconstruir a capacidade de planejamento.
Buscar informação.
E procurar ajuda profissional quando o sofrimento psicológico ultrapassar aquilo que a pessoa consegue administrar sozinha.
No final, saúde financeira e bem-estar não são assuntos separados.
Cuidar do dinheiro também pode significar cuidar da tranquilidade, da autonomia e da capacidade de planejar o futuro.
FONTES OFICIAIS
- Banco Central do Brasil — Relatório de Cidadania Financeira 2025
- Comissão de Valores Mobiliários — Dívidas: fatores comportamentais e seus efeitos psicológicos
- Ministério da Saúde — Saúde Mental
AVISO LEGAL: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.