Introdução
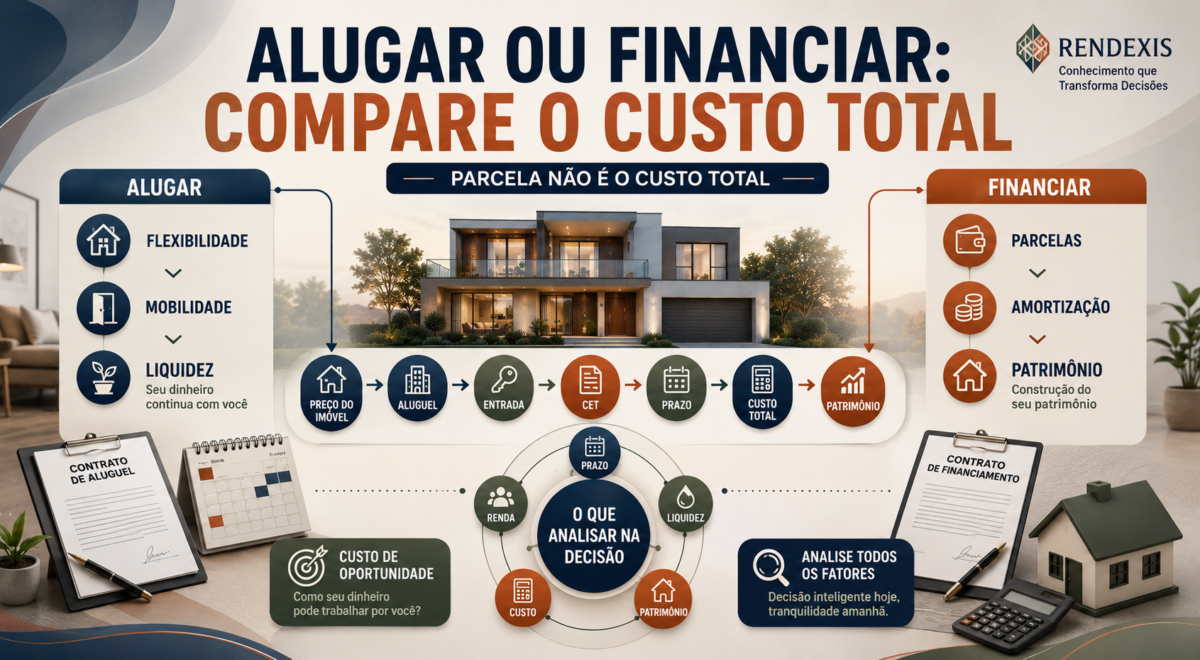
Alugar ou financiar um imóvel? A resposta não é universal. A decisão depende do preço do imóvel, valor do aluguel, entrada disponível, custo do financiamento, prazo, capacidade de pagamento, custos de manutenção, perspectiva de permanência no imóvel e, principalmente, do custo de oportunidade do dinheiro.
A comparação correta não deve ser feita apenas entre aluguel e parcela. É necessário comparar o custo total de cada alternativa e considerar o patrimônio construído ao longo do tempo.
Alugar ou financiar: duas decisões financeiras diferentes
Alugar significa pagar pelo direito de utilizar um imóvel sem adquirir sua propriedade.
Financiar significa adquirir o imóvel utilizando crédito e assumir uma dívida que será amortizada ao longo do tempo. O imóvel normalmente participa da operação como garantia do financiamento. O Banco Central define financiamento como uma operação de crédito destinada à aquisição de um bem, como uma casa ou apartamento.
Na prática, portanto, as duas alternativas possuem características econômicas distintas:
ALUGUEL
- menor comprometimento patrimonial inicial;
- maior flexibilidade para mudar de imóvel;
- ausência de dívida imobiliária;
- possibilidade de preservar e investir o capital que seria utilizado como entrada;
- pagamento contínuo pelo uso do imóvel.
FINANCIAMENTO
- aquisição gradual de um patrimônio;
- necessidade de entrada;
- comprometimento de renda por longo período;
- pagamento de juros e demais custos;
- exposição às condições previstas no contrato;
- possibilidade de utilizar o imóvel como patrimônio no futuro.
Nenhuma dessas características, isoladamente, determina qual alternativa é financeiramente superior.
O erro de comparar aluguel apenas com a parcela
Um dos erros mais comuns é pensar:
ALUGUEL = R$ X
PARCELA = R$ Y
e concluir que a opção mais barata mensalmente é automaticamente a melhor.
Essa comparação é incompleta.
A parcela de um financiamento pode incluir diferentes componentes, enquanto o custo de morar em um imóvel próprio também envolve despesas que não aparecem necessariamente na prestação.
Entre os elementos que precisam ser considerados estão:
JUROS • AMORTIZAÇÃO • SEGUROS • TARIFAS • TRIBUTOS • MANUTENÇÃO • CONDOMÍNIO • CUSTO DE OPORTUNIDADE
O Banco Central determina que o Custo Efetivo Total (CET) seja informado nas operações de crédito, permitindo considerar juros, tarifas, tributos e outros custos da operação.
O que realmente acontece quando você financia
Em um financiamento imobiliário, parte do pagamento periódico representa amortização da dívida e outra parte corresponde aos encargos financeiros previstos no contrato.
O sistema de amortização também influencia o comportamento das prestações e do saldo devedor. O Banco Central esclarece que o cálculo das prestações depende das condições do contrato e do sistema de amortização escolhido, como SAC ou Price.
Por isso, olhar apenas para o valor da primeira parcela pode produzir uma conclusão equivocada.
É necessário analisar:
ENTRADA → PARCELAS → JUROS → AMORTIZAÇÃO → SALDO DEVEDOR → CUSTO TOTAL
E quando você escolhe o aluguel?
No aluguel, o pagamento normalmente representa o custo pelo uso do imóvel durante determinado período.
Isso pode oferecer uma vantagem importante: flexibilidade.
Quem não pretende permanecer muitos anos na mesma região ou ainda está avaliando onde deseja morar pode evitar o comprometimento de longo prazo associado à aquisição financiada.
Além disso, o capital que não foi utilizado como entrada permanece disponível para outras finalidades.
Mas existe um ponto importante: o dinheiro que não foi destinado à compra precisa ser considerado na análise.
Se o capital permanecer parado ou for utilizado integralmente para consumo, a comparação econômica pode mudar.
O custo de oportunidade da entrada
Imagine uma pessoa que possui recursos suficientes para dar uma entrada significativa em um imóvel.
Ela possui, basicamente, duas possibilidades:
ENTRADA NO IMÓVEL
ou
CAPITAL MANTIDO E INVESTIDO
Ao escolher financiar, parte do patrimônio é direcionada para o imóvel.
Ao escolher alugar, o capital pode permanecer disponível para outras finalidades.
Por isso, uma comparação mais sofisticada precisa considerar o custo de oportunidade.
Não basta perguntar:
“Quanto vou pagar de aluguel?”
ou:
“Quanto será minha parcela?”
A pergunta mais adequada é:
“Qual será o patrimônio líquido de cada alternativa depois de determinado período?”
O imóvel próprio também possui custos
Comprar um imóvel não significa eliminar todas as despesas relacionadas à moradia.
O proprietário pode ter despesas com:
CONDOMÍNIO • IPTU • MANUTENÇÃO • REFORMAS • SEGUROS • DOCUMENTAÇÃO
O locatário também pode assumir algumas despesas, dependendo do contrato e da legislação aplicável.
Por isso, a comparação precisa utilizar as despesas efetivamente atribuídas a cada parte.
A própria Pesquisa de Orçamentos Familiares do IBGE considera aluguel, condomínio e prestação de imóvel entre os gastos relacionados à habitação das famílias.
Permanecer pouco tempo no imóvel pode mudar a decisão
O horizonte de permanência é uma das variáveis mais importantes.
Comprar e financiar um imóvel envolve custos de entrada, contratação, financiamento e eventualmente custos relacionados à venda futura.
Se o comprador permanecer pouco tempo no imóvel, esses custos podem representar uma parcela relevante da operação.
Já quem pretende permanecer por muitos anos pode diluir determinados custos ao longo de um período maior e construir patrimônio imobiliário durante esse tempo.
Por isso:
PRAZO DE PERMANÊNCIA É UMA VARIÁVEL CENTRAL
Não existe uma regra simples dizendo que “comprar sempre é melhor no longo prazo” ou que “alugar sempre é melhor”.
É necessário calcular.
A importância da entrada
Quanto maior a entrada, menor tende a ser o valor financiado, desde que as demais condições permaneçam constantes.
Isso pode reduzir a exposição aos juros e diminuir o saldo financiado.
Por outro lado, utilizar praticamente todo o patrimônio disponível como entrada pode reduzir a liquidez financeira da família.
Esse é um ponto frequentemente ignorado.
Uma pessoa pode adquirir um imóvel e, simultaneamente, ficar sem recursos suficientes para enfrentar emergências.
Por isso, patrimônio imobiliário e liquidez financeira precisam ser analisados separadamente.
O papel da reserva de emergência
A compra de um imóvel não deveria ser analisada isoladamente do restante da estrutura financeira familiar.
Uma família que utiliza todos os seus recursos para a entrada pode ficar vulnerável a:
DESEMPREGO • DOENÇA • REDUÇÃO DA RENDA • DESPESAS EXTRAORDINÁRIAS • REPAROS
A existência de patrimônio imobiliário não significa necessariamente existência de liquidez.
Um imóvel pode ter valor econômico elevado e, ao mesmo tempo, não ser facilmente convertido em dinheiro sem custos e sem prazo.
Essa diferença entre patrimônio e liquidez é fundamental.
Financiamento também envolve risco
O financiamento transforma parte da renda futura em compromisso financeiro.
Por isso, antes da contratação, é necessário avaliar:
RENDA • PRAZO • TAXA • CET • INDEXADOR • SISTEMA DE AMORTIZAÇÃO • SEGUROS • GARANTIAS
O Banco Central informa que o contrato deve apresentar, entre outras informações, taxas de juros, eventual índice de preços, tributos, tarifas, despesas e o CET.
A análise deve considerar não apenas a capacidade de pagar a primeira prestação, mas a capacidade de sustentar o compromisso ao longo do contrato.
Alugar também pode ser uma estratégia patrimonial
Alugar não significa necessariamente “jogar dinheiro fora”.
O aluguel compra um serviço: o direito de utilizar determinado imóvel durante determinado período.
Além disso, a pessoa pode direcionar recursos para outras formas de patrimônio.
Por exemplo:
ALUGUEL + INVESTIMENTOS
pode ser uma estratégia patrimonial racional dependendo dos preços dos imóveis, dos aluguéis, das condições de financiamento e do retorno esperado sobre o capital disponível.
Da mesma forma:
FINANCIAMENTO + AMORTIZAÇÃO
pode ser adequado para quem deseja transformar parte da renda futura em patrimônio imobiliário.
A questão central é comparar as alternativas de forma consistente.
O preço do imóvel precisa ser comparado com o aluguel
Uma das análises mais importantes é relacionar o preço de aquisição do imóvel com o aluguel de um imóvel equivalente.
Não faz sentido comparar:
IMÓVEL DE ALTO PADRÃO × ALUGUEL DE IMÓVEL BÁSICO
ou imóveis localizados em regiões completamente diferentes.
A comparação precisa considerar características semelhantes:
LOCALIZAÇÃO • ÁREA • PADRÃO • CONSERVAÇÃO • CONDOMÍNIO • CARACTERÍSTICAS DO IMÓVEL
Somente depois disso é possível avaliar economicamente as duas alternativas.
O financiamento pode fazer sentido quando…
O financiamento pode apresentar maior aderência quando o comprador:
- pretende permanecer por muitos anos no imóvel;
- possui entrada compatível com sua estrutura financeira;
- mantém reserva financeira após a compra;
- possui renda relativamente estável;
- encontra condições de crédito adequadas;
- compreende o CET e todos os custos envolvidos;
- deseja construir patrimônio imobiliário;
- considera adequada sua capacidade de assumir uma dívida de longo prazo.
Isso não significa que financiar será necessariamente mais barato.
Significa que a estrutura pode ser compatível com seus objetivos patrimoniais.
O aluguel pode fazer sentido quando…
O aluguel pode apresentar maior aderência quando existe:
- necessidade de mobilidade;
- possibilidade de mudança de cidade ou região;
- incerteza profissional;
- baixa disponibilidade para entrada;
- necessidade de preservar liquidez;
- possibilidade de obter melhor utilização do capital disponível;
- diferença relevante entre preço de compra e aluguel de imóveis equivalentes.
Mais uma vez, a conclusão depende dos números.
A comparação correta é patrimônio líquido × patrimônio líquido
Uma forma mais completa de estudar a decisão é projetar as duas alternativas para o mesmo período.
CENÁRIO A — ALUGAR
Considerar:
ALUGUEL + REAJUSTES + DESPESAS + INVESTIMENTO DA ENTRADA + INVESTIMENTO DA DIFERENÇA MENSAL
CENÁRIO B — FINANCIAR
Considerar:
ENTRADA + PARCELAS + JUROS + CET + DESPESAS DO IMÓVEL + AMORTIZAÇÕES + VALOR DO IMÓVEL
Ao final do período, comparar o patrimônio líquido de cada estratégia.
Essa abordagem é muito mais informativa do que comparar apenas o aluguel com a parcela.
O fator tempo pode mudar completamente o resultado
Uma mesma operação pode produzir resultados diferentes dependendo do período analisado.
Uma pessoa que pretende permanecer no imóvel por poucos anos pode ter uma situação econômica muito diferente daquela de alguém que pretende permanecer por décadas.
Por isso, uma boa análise deve considerar pelo menos:
CURTO PRAZO
MÉDIO PRAZO
LONGO PRAZO
E, em cada horizonte, avaliar aluguel, financiamento, investimentos, custos e patrimônio final.
Não existe uma resposta universal
A pergunta “alugar ou financiar?” não possui uma resposta válida para todas as pessoas.
Em determinadas circunstâncias, o aluguel pode oferecer maior flexibilidade e melhor utilização do capital.
Em outras, a aquisição financiada pode fazer sentido como estratégia de formação patrimonial e estabilidade residencial.
A decisão depende da combinação entre:
PREÇO DO IMÓVEL • ALUGUEL • ENTRADA • JUROS • CET • PRAZO • RENDA • LIQUIDEZ • CUSTOS • TEMPO DE PERMANÊNCIA • CUSTO DE OPORTUNIDADE
O ponto principal é evitar decisões baseadas exclusivamente na emoção de “ter a casa própria” ou na percepção de que “aluguel é dinheiro perdido”.
A análise financeira precisa olhar para o custo total e o patrimônio acumulado.
Conclusão
Alugar ou financiar não é uma questão de certo ou errado. É uma questão de estrutura financeira, horizonte de tempo e custo de oportunidade.
O financiamento transforma uma obrigação de pagamento em um processo de aquisição patrimonial, mas envolve juros, custos, comprometimento de renda e risco financeiro.
O aluguel oferece flexibilidade e preserva maior mobilidade, mas não gera propriedade sobre o imóvel utilizado.
A melhor comparação é aquela que coloca as duas alternativas na mesma base, considera todos os custos e projeta o resultado patrimonial ao longo do tempo.
Antes de decidir, compare o custo total, a liquidez, o risco e o patrimônio que cada alternativa pode produzir.
Fontes oficiais
- Banco Central do Brasil — Crédito imobiliário e financiamento habitacional
- Ministério das Cidades — Minha Casa, Minha Vida
- IBGE — Pesquisa de Orçamentos Familiares (POF)
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.