Introdução
O endividamento das famílias brasileiras atingiu níveis elevados, enquanto a inadimplência continua pressionando consumidores e empresas. Ao mesmo tempo, o custo do crédito permanece alto e o Banco Central ainda mantém uma política monetária restritiva.
O quadro merece atenção porque dívida, juros e inadimplência não afetam apenas o orçamento individual. Quando uma parcela relevante da renda é destinada ao pagamento de empréstimos e financiamentos, sobra menos dinheiro para consumo, investimento e formação de poupança. Para as empresas, o efeito pode aparecer na forma de menor capacidade de investir, contratar e manter o capital de giro.
Este artigo aponta justamente para essa combinação entre famílias endividadas, empresas pressionadas, crédito caro e uma possível desaceleração da atividade econômica em 2027.
O Brasil está diante de um problema de endividamento?
Sim, mas é importante fazer uma distinção.
Endividamento não é sinônimo de inadimplência.
Uma pessoa pode possuir financiamento imobiliário, empréstimo ou dívida no cartão e continuar pagando suas obrigações normalmente. O problema surge quando o volume de compromissos financeiros começa a comprometer excessivamente a renda ou quando o consumidor deixa de conseguir pagar as parcelas.
Os dados mais recentes mostram que o fenômeno alcançou uma dimensão relevante.
Segundo o Banco Central, em junho de 2026 o endividamento das famílias estava em 49,8%, enquanto o comprometimento de renda com o serviço da dívida alcançou 28,9%. A inadimplência do crédito livre das pessoas físicas chegou a 7,8%, maior nível desde 2011.
A Pesquisa de Endividamento e Inadimplência do Consumidor (PEIC), da CNC, apresenta outro recorte: em julho de 2026, 82% das famílias brasileiras declararam possuir dívidas a vencer, sexto recorde consecutivo da série histórica. A inadimplência, porém, recuou ligeiramente para 29,8%.
Esses números não são contraditórios. Eles medem conceitos diferentes e utilizam metodologias distintas.
Endividamento, inadimplência e comprometimento de renda não são a mesma coisa
Essa diferença é fundamental para interpretar corretamente as estatísticas.
Endividamento
É a existência de compromissos financeiros assumidos pelo consumidor.
Uma família pode estar endividada e, ao mesmo tempo, possuir boa capacidade de pagamento.
Inadimplência
É a situação em que uma obrigação financeira não é paga dentro do prazo estabelecido.
A inadimplência representa, portanto, um estágio mais problemático do endividamento.
Comprometimento de renda
Indica quanto da renda está destinado ao serviço das dívidas.
O Banco Central registrou 28,9% de comprometimento da renda das famílias em junho de 2026, um nível elevado e que ajuda a explicar por que o espaço disponível para novas despesas pode ficar reduzido.
A própria CNC encontrou, em julho, comprometimento médio de 29,5% da renda das famílias endividadas.
Assim, não basta perguntar quantas pessoas possuem dívidas. É necessário avaliar quanto essas dívidas pesam sobre a renda e a capacidade de pagamento.
O crédito continua crescendo
Um dos elementos importantes para compreender o cenário é que o aumento do endividamento não resulta apenas de dificuldades financeiras.
Existe também uma expansão da oferta de crédito.
O Banco Central informou que o estoque de crédito livre para pessoas físicas chegou a R$ 2,6 trilhões em julho de 2026, com crescimento de 10,8% em 12 meses.
O texto-base também chama atenção para a expansão do crédito concedido por fintechs e para o crescimento do crédito bancário destinado às pessoas físicas.
Isso ajuda a explicar uma característica importante da economia moderna: mais acesso ao crédito pode ampliar o consumo, mas também pode aumentar a vulnerabilidade financeira quando a renda não cresce na mesma proporção.
O crédito, portanto, não é necessariamente negativo.
Ele pode financiar uma casa, um veículo, uma empresa ou uma necessidade temporária de caixa.
O problema começa quando o crédito deixa de ser instrumento de planejamento e passa a ser utilizado para financiar despesas recorrentes que a renda corrente não consegue suportar.
O custo do crédito continua sendo um dos principais problemas
O nível dos juros é determinante para entender a pressão financeira atual.
Em julho de 2026, a taxa média das operações de crédito livre para pessoas físicas estava em 60,0% ao ano, segundo o Banco Central.
Isso não significa que todos os consumidores paguem exatamente essa taxa. É uma média da carteira e existem diferenças significativas entre modalidades, instituições e perfis de risco.
Mas o número demonstra uma realidade importante:
o dinheiro continua caro para uma parcela significativa dos consumidores.
O cenário ocorre mesmo depois do início do ciclo de redução da Selic.
Em agosto de 2026, o Copom reduziu a taxa básica para 14,00% ao ano. Apesar da redução, o próprio Banco Central destacou que as condições monetárias continuam restritivas e que a atividade econômica apresenta sinais de moderação.
Isso ajuda a explicar por que uma redução da Selic não produz automaticamente uma queda imediata nas taxas cobradas dos consumidores.
Por que a Selic menor não significa crédito barato imediatamente?
A taxa Selic influencia o custo do dinheiro na economia, mas não determina sozinha a taxa final de cada empréstimo.
O custo do crédito também incorpora fatores como:
- risco de inadimplência;
- prazo da operação;
- garantias;
- custo de captação;
- despesas administrativas;
- impostos;
- margem das instituições;
- perfil de risco do cliente.
Por isso, mesmo quando a Selic começa a cair, a redução pode demorar para chegar integralmente ao consumidor.
O Banco Central informou que, em julho, a taxa média das concessões de crédito estava em 32,1% ao ano, enquanto nas operações livremente pactuadas estava em 47,7% ao ano.
A diferença entre essas médias e a Selic mostra justamente que taxa básica e taxa final de crédito são conceitos diferentes.
O cartão de crédito continua sendo um dos principais canais de endividamento
Na pesquisa da CNC, o cartão de crédito continua liderando entre as modalidades de endividamento.
Em julho de 2026, 85,3% das famílias endividadas apontaram o cartão de crédito como uma das formas de endividamento.
O problema não está no uso do cartão em si.
O cartão pode ser uma ferramenta eficiente de pagamento e organização financeira quando a fatura é integralmente quitada.
O risco aumenta quando o consumidor passa a utilizar:
cartão → crédito rotativo → parcelamento → novo crédito
para financiar despesas que não cabem no orçamento.
Nesse caso, a dívida pode começar a consumir uma parcela crescente da renda.
O problema também chegou às empresas
A pressão financeira não está restrita às famílias.
Os dados mais recentes da Serasa Experian mostram que a inadimplência empresarial atingiu um novo pico em julho de 2026.
Foram 9,2 milhões de CNPJs negativados, com 67,2 milhões de dívidas inadimplidas, totalizando R$ 238,6 bilhões.
As micro e pequenas empresas concentram a maior parte desse problema.
Em julho, 8,7 milhões de micro e pequenas empresas estavam negativadas, com aproximadamente 60,5 milhões de dívidas somando R$ 206 bilhões.
O dado é particularmente relevante porque pequenas empresas normalmente possuem menor capacidade de absorver choques financeiros.
Uma empresa maior pode ter acesso a diferentes fontes de financiamento.
Uma pequena empresa, muitas vezes, depende do próprio fluxo de caixa e de poucas linhas de crédito.
Serviços concentram grande parte da inadimplência empresarial
Entre as empresas inadimplentes em julho de 2026, o setor de Serviços representava 55,8%, seguido pelo Comércio, com 32,1%, e pela Indústria, com 8,0%.
Esse resultado ajuda a compreender como o problema financeiro pode se espalhar pela economia.
Quando famílias reduzem o consumo:
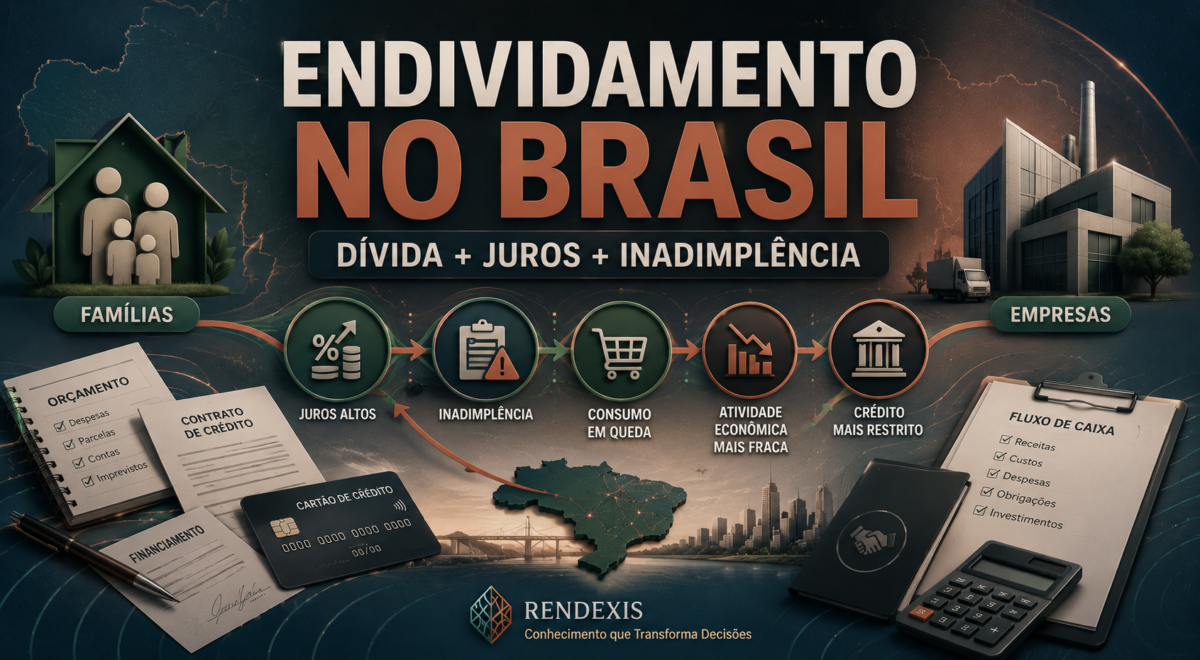
menos consumo → menor faturamento → menor geração de caixa → maior dificuldade para pagar dívidas
Para algumas empresas, o processo pode evoluir para:
menor receita → necessidade de capital de giro → nova dívida → maior despesa financeira → menor capacidade de investimento
É o chamado efeito de bola de neve financeira.
O texto-base identifica exatamente esse mecanismo ao observar que empresas com fluxo de caixa pressionado podem recorrer a novas dívidas para reorganizar compromissos anteriores.
A dívida empresarial pode criar um círculo vicioso
Imagine uma empresa que perdeu parte do faturamento.
A primeira consequência é a redução do caixa.
Com menos caixa, a empresa pode atrasar fornecedores ou impostos, renegociar compromissos ou buscar crédito.
Se o novo crédito possuir custo elevado, a despesa financeira aumenta.
Isso reduz novamente o caixa disponível.
O ciclo pode então se transformar em:
queda da receita → falta de caixa → nova dívida → juros → menor caixa → maior dificuldade financeira
Esse mecanismo é particularmente perigoso para empresas que dependem constantemente de capital de giro.
A Serasa Experian observa que o ambiente atual combina condições financeiras restritivas com menor dinamismo da receita empresarial.
As famílias também estão sentindo a pressão
No caso das famílias, o problema aparece principalmente na redução da renda disponível.
Se uma família recebe determinada renda e precisa direcionar quase um terço dela para o pagamento de dívidas, sobra menos espaço para:
- alimentação;
- educação;
- saúde;
- lazer;
- investimentos;
- formação de reserva financeira;
- consumo de bens e serviços.
O Banco Central registrou comprometimento de renda de 28,9% em junho de 2026.
Já a CNC registrou 29,5% em julho entre as famílias endividadas.
Novamente, os indicadores não devem ser comparados como se fossem exatamente a mesma estatística. São metodologias diferentes.
O ponto comum é que uma parcela relevante da renda está sendo direcionada ao serviço das dívidas.
O endividamento das famílias atingiu recorde na pesquisa da CNC
A PEIC oferece um dado particularmente relevante.
Em julho de 2026, 82% das famílias brasileiras declararam possuir dívidas a vencer, o maior nível da série histórica da pesquisa pelo sexto mês consecutivo.
Ao mesmo tempo, a inadimplência medida pela pesquisa caiu ligeiramente para 29,8%, contra 29,9% em junho.
Esse contraste é importante.
Ele mostra que:
mais famílias possuem dívidas, mas isso não significa necessariamente que todas estejam inadimplentes.
A qualidade do endividamento importa tanto quanto seu volume.
Uma dívida de longo prazo, com juros controlados e utilizada para adquirir um ativo ou financiar uma decisão planejada, é muito diferente de uma dívida cara utilizada para pagar despesas correntes.
O que pode acontecer com o consumo?
O consumo das famílias é um dos principais componentes da atividade econômica.
Quando o comprometimento financeiro aumenta, o consumidor tende a ficar mais cauteloso.
Pode adiar:
- compra de veículos;
- reformas;
- viagens;
- aquisição de bens duráveis;
- serviços não essenciais;
- investimentos.
Esse comportamento pode afetar diretamente empresas que dependem do consumo doméstico.
A relação pode ser representada assim:
DÍVIDA ALTA → RENDA DISPONÍVEL MENOR → CONSUMO MENOR → RECEITA EMPRESARIAL MENOR
Mas existe uma ressalva importante: não é correto afirmar que o aumento do endividamento automaticamente provoca uma recessão.
A economia possui outros fatores de sustentação, como emprego, renda, investimento, exportações, gasto público e desempenho do agronegócio.
O Banco Central, por exemplo, afirmou em agosto que a atividade econômica ainda permanecia em patamar resiliente, embora apresentasse sinais de moderação.
E o mercado de trabalho?
Aqui existe uma diferença importante em relação a outros ciclos de crise.
O texto-base observa que o problema atual não está sendo provocado principalmente por desemprego elevado.
Os dados do IBGE de 2026 mostram um mercado de trabalho ainda relativamente resiliente. No trimestre encerrado em maio, a taxa de desocupação estava em 5,6%.
Isso ajuda a explicar por que a situação atual não pode ser simplesmente classificada como uma crise provocada por desemprego em massa.
O problema é mais complexo:
emprego relativamente forte + crédito caro + elevado comprometimento da renda + inadimplência elevada.
Essa combinação merece atenção porque uma eventual deterioração do mercado de trabalho poderia aumentar ainda mais a pressão sobre famílias endividadas.
Por que 2027 aparece no radar?
O ponto central não é afirmar que o Brasil necessariamente entrará em recessão em 2027.
Essa conclusão não é sustentada pelos dados disponíveis.
O que existe é a possibilidade de desaceleração do crescimento caso o elevado comprometimento financeiro das famílias e empresas continue restringindo consumo, investimento e contratação.
O Banco Central já identificava, em agosto, uma trajetória de moderação da atividade econômica.
Além disso, projeções econômicas para 2027 são expectativas e não fatos consumados. O próprio Banco Central ressalta que as projeções do Focus representam as expectativas do mercado, e não previsões oficiais do BC.
Por isso, as estimativas de instituições financeiras mencionadas no texto-base não devem ser apresentadas como certezas.
O efeito da dívida sobre a economia pode ser maior do que parece
Uma dívida individual parece um problema particular.
Milhões de dívidas simultaneamente podem se transformar em um fenômeno macroeconômico.
A sequência pode ser:
FAMÍLIAS ENDIVIDADAS
↓
MENOR RENDA DISPONÍVEL
↓
CONSUMO MAIS CAUTELOSO
↓
MENOR FATURAMENTO DE EMPRESAS
↓
MENOR GERAÇÃO DE CAIXA
↓
MAIOR NECESSIDADE DE CRÉDITO
↓
MAIOR DESPESA FINANCEIRA
↓
MENOR INVESTIMENTO
Esse mecanismo não funciona de forma automática nem linear, mas ajuda a compreender por que o crédito é simultaneamente motor de crescimento e fonte potencial de vulnerabilidade.
O crédito é o problema ou a solução?
A resposta correta é: depende de como ele é utilizado.
O crédito pode:
- antecipar consumo;
- financiar aquisição de imóveis;
- financiar veículos;
- viabilizar investimentos empresariais;
- financiar capital de giro;
- permitir a expansão de negócios.
Mas também pode:
- financiar despesas recorrentes;
- substituir renda insuficiente;
- acumular juros;
- comprometer renda futura;
- dificultar a formação de patrimônio.
Portanto, não é o simples fato de possuir dívida que determina a saúde financeira.
É necessário observar:
custo + prazo + finalidade + capacidade de pagamento + renda + patrimônio.
Como o consumidor pode evitar que a dívida vire uma bola de neve?
O primeiro passo é conhecer o tamanho real das obrigações.
Uma análise financeira básica deve reunir:
todas as dívidas + taxas + parcelas + prazo restante + saldo devedor
Depois disso, é necessário separar as dívidas por custo.
Normalmente, operações com juros mais elevados merecem prioridade na reorganização.
Também é importante evitar utilizar uma dívida nova apenas para pagar uma dívida antiga sem reduzir efetivamente o custo financeiro.
Uma renegociação só é realmente vantajosa quando melhora a estrutura financeira da operação.
O que fazer antes de contratar novo crédito?
Antes de contratar um empréstimo ou financiamento, o consumidor deveria responder cinco perguntas:
1. Para que preciso desse dinheiro?
Se a finalidade não estiver clara, o crédito pode estar apenas adiando um problema.
2. Quanto vou pagar no total?
A parcela mensal não mostra necessariamente o custo integral da operação.
3. Qual é o custo efetivo?
É necessário avaliar juros, tarifas, seguros, impostos e demais encargos aplicáveis.
4. A parcela cabe no orçamento?
Não basta conseguir pagar hoje. É necessário avaliar a capacidade de pagamento durante todo o prazo.
5. O crédito aumenta ou reduz minha vulnerabilidade financeira?
Essa é a pergunta mais importante.
E para as empresas?
Para as empresas, a lógica é semelhante.
Antes de assumir nova dívida, é necessário verificar:
fluxo de caixa → finalidade do crédito → custo → prazo → capacidade de pagamento → retorno esperado
Uma dívida destinada a financiar um projeto que gera caixa pode ter lógica econômica.
Uma dívida utilizada para cobrir continuamente prejuízos operacionais exige outra abordagem.
Nesse segundo caso, simplesmente aumentar o endividamento pode apenas postergar a necessidade de uma reestruturação financeira.
A redução dos juros pode aliviar o problema?
Sim, mas não imediatamente e nem para todos da mesma forma.
A redução da Selic tende, ao longo do tempo, a melhorar as condições financeiras.
Entretanto, a transmissão para o consumidor depende de vários fatores.
O Banco Central reduziu a Selic para 14,00% em agosto de 2026 e afirmou que continuará acompanhando a evolução da inflação, das expectativas e das condições econômicas.
Para famílias e empresas já excessivamente endividadas, entretanto, o benefício pode demorar.
Uma pessoa que já possui uma dívida contratada não necessariamente terá sua taxa automaticamente reduzida quando a Selic cair.
É por isso que renegociação, portabilidade e reorganização do passivo podem continuar sendo relevantes.
O Novo Desenrola pode ajudar?
O Governo Federal lançou em 2026 o Novo Desenrola Brasil – Famílias, programa destinado à renegociação de determinadas dívidas de pessoas físicas com renda de até cinco salários mínimos.
Entre as modalidades elegíveis estão cartão de crédito, cheque especial e crédito pessoal sem consignação, observadas as regras do programa.
A medida mostra que o problema do endividamento passou a ser tratado também como uma questão de política econômica.
A recuperação financeira das famílias pode aumentar a renda disponível e melhorar a capacidade de consumo.
Mas programas de renegociação não substituem educação financeira.
Renegociar uma dívida sem mudar o comportamento que provocou o problema pode apenas transferir a dificuldade para o futuro.
O que realmente merece atenção em 2027?
Mais do que tentar prever um número exato para o crescimento do PIB, é importante acompanhar alguns indicadores.
Famílias
Endividamento
Inadimplência
Comprometimento da renda
Emprego
Renda real
Empresas
Inadimplência empresarial
Fluxo de caixa
Custo do crédito
Investimento
Pedidos de recuperação judicial
Economia
Selic
Inflação
PIB
Consumo das famílias
Formação de capital
Esses indicadores ajudam a identificar se o elevado endividamento está sendo gradualmente absorvido ou se está se transformando em uma restrição mais forte ao crescimento.
O ponto central: dívida não é necessariamente ruim
Essa talvez seja a principal conclusão deste cenário.
Dívida não é necessariamente um problema.
Uma economia moderna depende do crédito.
Famílias utilizam financiamento para comprar imóveis. Empresas utilizam capital de terceiros para investir e crescer.
O problema ocorre quando:
a dívida cresce mais rapidamente que a capacidade de pagamento.
Nesse momento, o crédito deixa de ser uma ferramenta de crescimento e passa a funcionar como uma restrição financeira.
Conclusão
O Brasil chega ao segundo semestre de 2026 com uma combinação que merece atenção: endividamento elevado das famílias, comprometimento significativo da renda, inadimplência relevante e custo de crédito ainda alto.
Os dados do Banco Central mostram comprometimento de renda das famílias em 28,9% e inadimplência de 7,8% no crédito livre para pessoas físicas em junho. Já a CNC registrou 82% das famílias com dívidas a vencer em julho, maior nível de sua série histórica pelo sexto mês consecutivo.
No setor empresarial, a situação também é preocupante. A Serasa Experian registrou 9,2 milhões de empresas negativadas em julho, novo pico da série, com R$ 238,6 bilhões em dívidas inadimplidas.
Isso não significa que o Brasil esteja destinado a entrar em recessão em 2027.
O cenário mais adequado é falar em risco de desaceleração, especialmente se o custo do crédito continuar elevado e o endividamento permanecer restringindo o consumo e o investimento.
Ao mesmo tempo, a redução da Selic, a renegociação de dívidas, a manutenção do emprego e uma eventual melhora das condições financeiras podem reduzir gradualmente essa pressão.
Para famílias e empresas, a lição é objetiva:
o problema não é simplesmente ter dívida; é ter uma dívida incompatível com a capacidade de pagamento.
Em um ambiente de juros ainda elevados, gestão de caixa, controle do endividamento, planejamento financeiro e análise do custo efetivo do crédito tornam-se instrumentos de proteção patrimonial e de sobrevivência empresarial.
Fontes Oficiais
- Banco Central do Brasil
- IBGE
- CNC — Pesquisa de Endividamento e Inadimplência do Consumidor (PEIC)
- Serasa Experian — Indicador de Inadimplência das Empresas
- Governo Federal — Novo Desenrola Brasil
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.