Introdução
Eclesiastes 11, a Parábola dos Talentos e os princípios de administrar recursos diante das incertezas
No primeiro artigo desta série, analisamos princípios bíblicos relacionados ao trabalho, planejamento, orçamento, poupança, patrimônio e cuidado com as dívidas.
Agora avançamos para uma questão mais específica:
A Bíblia apresenta princípios que podem ser relacionados à prática de investir?
A resposta precisa ser tratada com equilíbrio.
A Bíblia não apresenta ações, fundos imobiliários, ETFs, títulos públicos ou uma carteira de investimentos.
Portanto, seria inadequado afirmar que determinado versículo é uma recomendação direta para comprar um ativo financeiro.
Por outro lado, existem textos que apresentam princípios bastante interessantes sobre diversificação, administração de recursos, iniciativa, prudência, crescimento e visão de longo prazo.
Entre eles estão Eclesiastes 11 e a Parábola dos Talentos, em Mateus 25.
Eclesiastes 11: diversificação diante da incerteza
Eclesiastes 11:2 é provavelmente um dos textos bíblicos mais frequentemente relacionados à ideia moderna de diversificação.
O versículo apresenta a orientação de distribuir recursos em diferentes lugares, justamente porque não se sabe quais acontecimentos poderão ocorrer no futuro.
O princípio é simples:
O futuro é incerto. Portanto, não é prudente depender de uma única alternativa.
No mundo dos investimentos, isso é conhecido como diversificação.
O que significa diversificar investimentos?
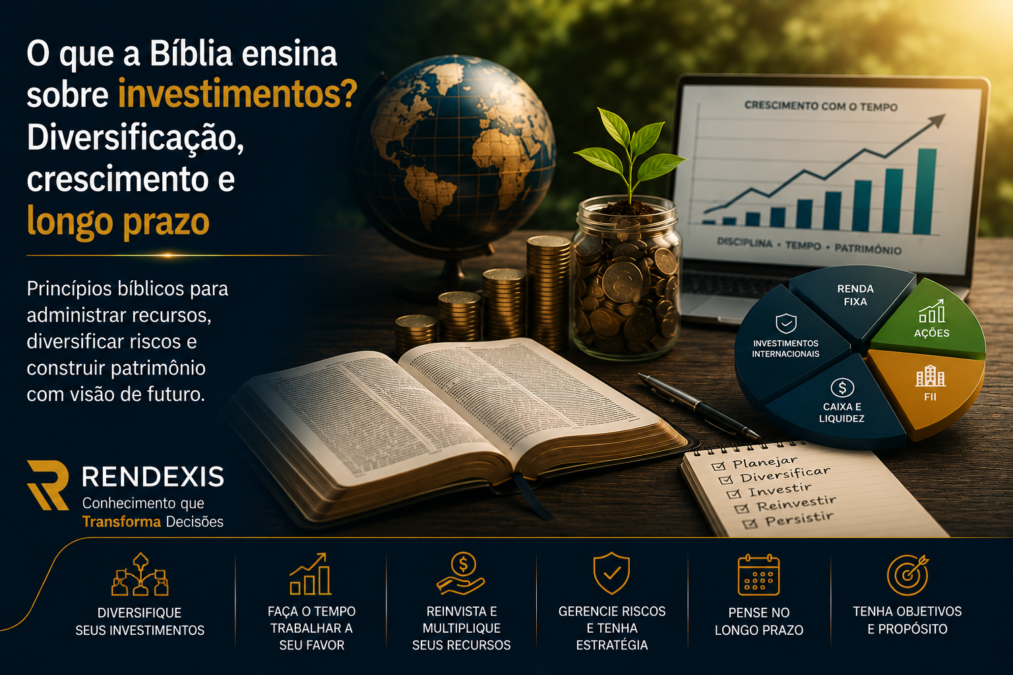
Diversificação significa distribuir o patrimônio entre diferentes investimentos ou classes de ativos de maneira coerente com os objetivos e o perfil de risco do investidor.
Uma carteira pode, por exemplo, combinar:
- renda fixa;
- ações;
- fundos imobiliários;
- ETFs;
- investimentos internacionais;
- moeda estrangeira;
- caixa e instrumentos de liquidez.
A lógica não é simplesmente possuir muitos investimentos.
É possuir investimentos que tenham riscos e características diferentes.
Ter dez ações do mesmo setor, por exemplo, pode representar menos diversificação do que possuir ativos distribuídos entre diferentes classes e mercados.
Diversificação não elimina o risco
Esse ponto é fundamental.
Diversificar não significa eliminar perdas.
Uma crise global pode afetar diversos mercados simultaneamente.
Também pode ocorrer uma queda generalizada de determinados tipos de ativos.
Portanto:
Diversificação ≠ ausência de risco
A finalidade da diversificação é reduzir a dependência do resultado de uma única alternativa.
É uma estratégia de gestão de risco, não uma garantia de lucro.
Eclesiastes também apresenta a lógica da semeadura
O capítulo 11 de Eclesiastes utiliza imagens relacionadas à semeadura e à atividade produtiva.
A mensagem envolve agir apesar da incerteza.
Isso é interessante quando analisamos investimentos.
O investidor nunca possui conhecimento absoluto sobre o futuro.
Não sabe:
- qual empresa terá melhor desempenho;
- qual mercado subirá;
- quando ocorrerá uma crise;
- como ficará a economia;
- qual será a taxa de juros daqui a vários anos.
Mesmo assim, decisões precisam ser tomadas.
A questão não é eliminar a incerteza.
É administrá-la.
A Parábola dos Talentos e a responsabilidade sobre os recursos
Em Mateus 25:14-30 encontramos a conhecida Parábola dos Talentos.
Na narrativa, recursos são confiados a três servos.
Dois deles utilizam os recursos recebidos e conseguem multiplicá-los.
O terceiro, dominado pelo medo, decide esconder o recurso.
A interpretação da parábola é essencialmente espiritual e não deve ser reduzida a uma lição de investimentos.
Entretanto, existe uma reflexão financeira relevante:
Recursos recebidos também representam responsabilidade.
A parábola chama atenção para iniciativa, responsabilidade e utilização dos recursos.
Investir não significa simplesmente buscar lucro
Existe uma diferença entre:
investir com responsabilidade
e
apostar buscando enriquecimento rápido.
O primeiro envolve:
- conhecimento;
- análise;
- diversificação;
- horizonte de tempo;
- controle de risco;
- disciplina.
O segundo normalmente envolve:
- emoção;
- especulação;
- concentração;
- expectativa irreal;
- decisões impulsivas.
A Parábola dos Talentos pode estimular uma reflexão sobre a responsabilidade de administrar aquilo que recebemos, mas não deve ser utilizada como justificativa para assumir riscos financeiros irresponsáveis.
Crescimento patrimonial exige tempo
Um dos maiores erros do investidor iniciante é esperar resultados rápidos.
Patrimônio geralmente é construído de forma gradual.
Imagine um investidor que realiza aportes mensais e reinveste seus rendimentos.
Com o tempo, os próprios rendimentos passam a gerar novos rendimentos.
Esse é o mecanismo dos juros compostos.
A dinâmica pode ser representada assim:
Aportes → patrimônio → rendimentos → reinvestimento → patrimônio maior → novos rendimentos
No início, o crescimento parece pequeno.
Com o passar dos anos, o efeito acumulado pode se tornar muito mais significativo.
O princípio da semeadura e os juros compostos
A linguagem bíblica utiliza frequentemente a ideia de plantar e colher.
No investimento, existe uma analogia interessante:
semente → tempo → crescimento → colheita
Obviamente, isso não significa que um investimento específico necessariamente produzirá lucro.
Investimentos possuem riscos.
A analogia está no comportamento:
resultados futuros dependem de decisões tomadas hoje.
Quem deseja aposentadoria, por exemplo, precisa começar a construir patrimônio antes de precisar da renda.
Longo prazo exige paciência
O investidor de longo prazo precisa compreender que o mercado passa por ciclos.
Existem períodos de:
- expansão;
- crescimento;
- euforia;
- correção;
- recessão;
- recuperação.
Quem investe pensando em décadas precisa desenvolver capacidade de conviver com volatilidade.
Isso não significa ignorar riscos.
Significa compreender que volatilidade de curto prazo e objetivo de longo prazo são conceitos diferentes.
Não confundir investimento com promessa de enriquecimento
A Bíblia não promete que todo investimento será bem-sucedido.
Também não existe, no mercado financeiro, investimento legítimo que garanta altos retornos sem riscos correspondentes.
Desconfie de promessas como:
- “lucro garantido”;
- “renda certa todos os meses”;
- “retorno elevado sem risco”;
- “estratégia secreta”;
- “fique rico rapidamente”.
Quanto maior o retorno potencial, normalmente maior é a necessidade de compreender os riscos envolvidos.
A importância de investir de acordo com objetivos
Não existe uma carteira universalmente perfeita.
A carteira adequada depende de fatores como:
- idade;
- renda;
- patrimônio;
- prazo;
- objetivos;
- necessidade de liquidez;
- tolerância a perdas;
- capacidade de assumir riscos.
Uma pessoa que pretende utilizar o dinheiro daqui a seis meses possui uma necessidade diferente daquela que investe para aposentadoria daqui a vinte anos.
Por isso, a primeira pergunta não deveria ser:
“Qual é o melhor investimento?”
Mas:
“Qual investimento é adequado para o meu objetivo, prazo e perfil de risco?”
Diversificação também pode significar diversificação geográfica
A economia de um único país está sujeita a riscos específicos.
Por isso, alguns investidores buscam exposição a diferentes mercados internacionais.
Investimentos internacionais podem oferecer:
- diversificação geográfica;
- exposição a outras economias;
- acesso a empresas estrangeiras;
- diversificação cambial.
Entretanto, também apresentam riscos adicionais, como:
- variação cambial;
- riscos regulatórios;
- tributação;
- diferenças de mercado;
- custos operacionais.
Diversificação internacional, portanto, deve ser utilizada com conhecimento.
A carteira precisa estar alinhada ao propósito
Um patrimônio bem administrado não precisa buscar o máximo retorno possível.
Precisa buscar um retorno adequado ao risco que o investidor consegue suportar.
Esse conceito é central.
Uma carteira extremamente agressiva pode produzir retornos elevados em determinados períodos, mas também pode sofrer perdas que o investidor não consegue suportar emocional ou financeiramente.
Se uma grande queda fizer o investidor vender tudo no pior momento, a estratégia inicialmente considerada “agressiva” pode se transformar em um erro financeiro.
O medo também pode prejudicar o investidor
Na Parábola dos Talentos, o terceiro servo justifica sua decisão pelo medo.
Novamente, o texto não deve ser transformado em uma recomendação de investimento.
Mas existe uma reflexão comportamental importante.
No mercado financeiro, o medo pode levar a:
- venda durante crises;
- abandono de uma estratégia;
- concentração em ativos considerados “seguros” sem considerar inflação;
- decisões impulsivas;
- tentativa de prever constantemente o mercado.
Prudência é necessária.
Mas prudência não significa ausência absoluta de risco.
Investir exige conhecimento
Antes de investir, é necessário compreender pelo menos:
- onde o dinheiro será aplicado;
- como o investimento funciona;
- quais são os riscos;
- quais são os custos;
- qual é a liquidez;
- como funciona a tributação;
- qual é o horizonte recomendado;
- qual é a possibilidade de perda.
Conhecimento é uma forma de proteção.
Um investidor que não entende o produto que comprou pode estar assumindo riscos que sequer percebe.
A lógica financeira da série bíblica
Depois dos princípios apresentados no Artigo anterior, podemos estabelecer uma sequência:
Trabalho
↓
Renda
↓
Planejamento
↓
Poupança
↓
Reserva
↓
Controle das dívidas
↓
Investimentos
↓
Diversificação
↓
Longo prazo
↓
Construção patrimonial
Essa sequência mostra que investir é apenas uma parte da vida financeira.
Conclusão
Eclesiastes 11 apresenta uma reflexão sobre distribuir recursos diante das incertezas. Mateus 25 apresenta uma narrativa sobre responsabilidade e utilização dos recursos recebidos. Juntos, esses textos podem estimular reflexões importantes sobre diversificação, iniciativa, prudência e visão de longo prazo.
Mas é importante manter os limites da interpretação:
a Bíblia não é um manual de investimentos.
Ela não determina qual ação comprar, qual fundo escolher ou qual percentual manter em renda fixa.
O que encontramos são princípios.
E eles continuam extremamente atuais:
não concentre todos os recursos em uma única alternativa; administre aquilo que recebeu; pense no futuro; aceite que existe incerteza; evite decisões impulsivas e permita que o tempo participe da construção patrimonial.
Investir bem não significa prever o futuro.
Significa construir uma estratégia capaz de atravessar diferentes futuros.
No próximo artigo da série, abordaremos outro aspecto fundamental: o perigo de transformar riqueza em objetivo absoluto e o papel da generosidade na administração do patrimônio.
Referências bíblicas
- Eclesiastes 11:1-6 — semeadura, distribuição de recursos e incerteza.
- Mateus 25:14-30 — Parábola dos Talentos.
- Provérbios 21:5 — planejamento e diligência.
- 1 Timóteo 6:17 — cautela diante da confiança nas riquezas.
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.