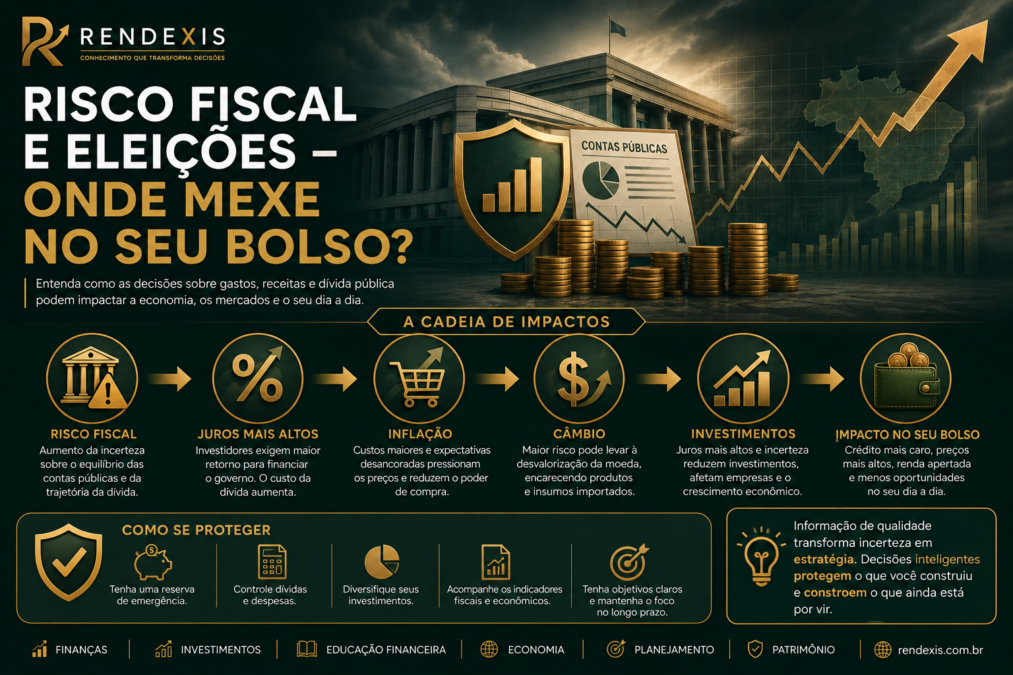
Como as decisões sobre gastos, receitas e dívida pública podem afetar inflação, juros, câmbio, investimentos e o orçamento das famílias
INTRODUÇÃO
Em períodos eleitorais, a atenção da população costuma se concentrar nas propostas apresentadas, nas mudanças que podem ocorrer e nas expectativas para o futuro.
Para quem cuida das próprias finanças, porém, existe uma questão que merece atenção especial:
O que acontece com o meu dinheiro quando aumenta a percepção de risco fiscal?
A resposta não está apenas nos números do orçamento público.
O risco fiscal pode chegar ao cidadão por diversos caminhos:
contas públicas → percepção de risco → juros → inflação → câmbio → crédito → investimentos → poder de compra.
Isso significa que uma discussão aparentemente distante — como o equilíbrio das contas públicas — pode produzir consequências bastante concretas.
Pode afetar o financiamento de uma casa.
Pode alterar o custo do crédito empresarial.
Pode influenciar o preço dos investimentos.
Pode pressionar o câmbio.
Pode aumentar o custo de determinados produtos.
E pode reduzir o poder de compra da renda das famílias.
O objetivo deste artigo não é defender governos, partidos ou grupos políticos.
É explicar, de maneira independente e econômica, como funciona essa cadeia de transmissão e quais cuidados consumidores, empresários e investidores podem adotar.
O QUE É RISCO FISCAL?
Risco fiscal é a possibilidade de que o setor público tenha dificuldades para manter uma trajetória sustentável entre receitas, despesas, déficit e dívida.
Em termos simples:
Risco fiscal é o risco de as contas públicas caminharem para uma situação que exija ajustes mais difíceis no futuro.
Não significa necessariamente que um país esteja prestes a quebrar.
O conceito é mais amplo.
Ele envolve a percepção sobre a capacidade do governo de:
- financiar suas despesas;
- pagar suas obrigações;
- controlar o crescimento da dívida;
- manter regras fiscais confiáveis;
- preservar a estabilidade macroeconômica;
- cumprir compromissos presentes e futuros.
Quanto maior a dúvida sobre essa capacidade, maior pode ser o prêmio exigido pelos investidores para financiar o governo.
E aqui começa a transmissão para o bolso.
A lógica é relativamente simples:
Mais risco percebido → maior retorno exigido → custo maior da dívida → pressão sobre juros → impacto sobre crédito e investimentos.
POR QUE O TEMA GANHA IMPORTÂNCIA EM ANOS ELEITORAIS?
Ano eleitoral não significa automaticamente deterioração fiscal.
Essa distinção é fundamental.
O que ocorre é que períodos eleitorais podem aumentar a pressão por medidas que produzam benefícios econômicos ou sociais no curto prazo.
Entre essas medidas podem estar:
- aumento de determinadas despesas;
- ampliação de programas;
- concessão de benefícios;
- incentivos tributários;
- subsídios;
- investimentos públicos;
- alterações em impostos;
- medidas de estímulo à atividade econômica.
Algumas dessas medidas podem ser justificáveis do ponto de vista econômico e social.
O problema surge quando o aumento permanente de despesas não encontra uma fonte permanente de financiamento ou quando as medidas comprometem a trajetória futura das contas públicas.
A Instituição Fiscal Independente destacou, em sua análise para 2026, que o ano eleitoral tende a favorecer uma postura mais voltada à gestão de curto prazo, enquanto reformas fiscais estruturais podem ficar para o período posterior.
Isso não é uma questão partidária.
É uma característica que pode ocorrer em diferentes democracias.
O desafio é equilibrar:
necessidades presentes × capacidade de financiamento × sustentabilidade futura.
O BRASIL ESTÁ EM UMA SITUAÇÃO FISCAL DE ATENÇÃO?
Os números ajudam a dimensionar o problema.
Segundo as estatísticas fiscais divulgadas pelo Banco Central, em junho de 2026:
- a Dívida Bruta do Governo Geral chegou a 81,9% do PIB, equivalente a aproximadamente R$ 10,8 trilhões;
- a Dívida Líquida do Setor Público alcançou 68,5% do PIB, cerca de R$ 9,0 trilhões;
- o déficit nominal acumulado em 12 meses chegou a 9,99% do PIB;
- os juros nominais acumulados em 12 meses atingiram 8,80% do PIB.
Esses números não devem ser interpretados isoladamente.
Uma dívida pública elevada não significa necessariamente insolvência.
O que importa é analisar a trajetória da dívida.
Perguntas importantes são:
- A dívida cresce mais rapidamente ou mais lentamente que o PIB?
- O resultado primário é suficiente para estabilizar a dívida?
- Qual é o custo médio de financiamento?
- Qual é o prazo médio dos títulos?
- Quanto da dívida está indexado à Selic?
- Qual é a exposição ao câmbio?
- Qual é a perspectiva de crescimento econômico?
- As regras fiscais são consideradas críveis?
É a combinação dessas variáveis que determina o grau de vulnerabilidade.
O QUE É RESULTADO PRIMÁRIO?
Para compreender risco fiscal, é necessário entender um conceito básico:
Resultado primário
É a diferença entre as receitas e despesas do governo antes do pagamento dos juros da dívida.
Quando há:
Receitas > despesas primárias
temos superávit primário.
Quando:
Despesas > receitas
temos déficit primário.
Mas existe uma questão importante.
Mesmo que o governo consiga melhorar o resultado primário, a dívida pode continuar crescendo se os juros forem elevados.
Por isso, precisamos olhar também para o:
Resultado nominal
O resultado nominal considera o resultado primário mais os juros nominais da dívida.
É justamente por isso que juros elevados podem dificultar a estabilização da dívida.
A GRANDE CADEIA: DO RISCO FISCAL AO SEU BOLSO
Imagine uma sequência:
1. A percepção de risco fiscal aumenta
Investidores passam a exigir maior remuneração para financiar o país.
↓
2. Os juros de mercado sobem
Os títulos públicos passam a oferecer taxas maiores.
↓
3. O custo do dinheiro aumenta
Bancos e empresas passam a trabalhar com um custo financeiro maior.
↓
4. O crédito fica mais caro
Financiamentos, empréstimos e capital de giro podem ficar mais caros.
↓
5. Empresas reduzem investimentos
Projetos que antes eram rentáveis podem deixar de ser.
↓
6. A atividade econômica perde força
Menor investimento pode significar menor crescimento.
↓
7. O mercado pode exigir prêmio maior
A percepção de risco continua influenciando os preços dos ativos.
↓
8. O consumidor sente no bolso
Crédito mais caro, produtos pressionados e menor poder de compra.
Essa cadeia não ocorre necessariamente de forma automática ou linear.
Mas é um mecanismo importante para compreender a economia.
JUROS: O PRIMEIRO GRANDE CANAL DE TRANSMISSÃO
Os juros são uma das variáveis mais importantes para entender como o risco fiscal chega à população.
Quando investidores entendem que existe maior risco na trajetória das contas públicas, podem exigir taxas maiores para financiar o governo.
Isso pode pressionar a estrutura de juros da economia.
Em junho de 2026, o Banco Central registrava a Selic em 14,25% ao ano, após cortes de 0,25 ponto percentual nas reuniões de abril e junho, ressaltando que as expectativas de inflação permaneciam elevadas e desancoradas.
Juros elevados produzem efeitos amplos.
Para as famílias:
- financiamento imobiliário mais caro;
- financiamento de veículos mais caro;
- empréstimos mais caros;
- cartão de crédito mais oneroso;
- maior dificuldade para renegociar dívidas.
Para as empresas:
- capital de giro mais caro;
- custo financeiro maior;
- menor retorno sobre investimentos;
- adiamento de projetos;
- maior pressão sobre o fluxo de caixa.
Para os investidores:
- renda fixa fica mais atrativa;
- ações podem sofrer pressão de valuation;
- empresas endividadas podem ser penalizadas;
- títulos prefixados podem sofrer oscilações;
- o custo de oportunidade aumenta.
INFLAÇÃO: O IMPOSTO INVISÍVEL
Talvez o impacto mais cruel para o cidadão seja a inflação.
Quando a inflação aumenta, o dinheiro perde poder de compra.
Imagine uma família que recebe R$ 8.000 por mês.
Se alimentação, energia, transporte, aluguel, educação e serviços aumentarem mais rapidamente que a renda, o salário real diminui.
O problema não aparece necessariamente no contracheque.
A renda nominal pode permanecer exatamente igual.
Mas a capacidade de comprar bens e serviços diminui.
Por isso:
Inflação é uma redução silenciosa do poder de compra.
E o risco fiscal pode contribuir para a inflação por diferentes caminhos.
Entre eles:
- aumento de demanda sem correspondente expansão da oferta;
- deterioração das expectativas;
- pressão cambial;
- aumento dos juros necessários para controlar preços;
- perda de confiança na trajetória econômica.
O Banco Central destaca que expectativas de inflação, política fiscal e demais fatores macroeconômicos fazem parte da avaliação de riscos para a convergência da inflação à meta.
E O DÓLAR?
O câmbio é outro canal importante.
Quando aumenta a percepção de risco de um país, investidores podem reduzir exposição a ativos locais ou exigir maior remuneração.
Dependendo das circunstâncias, isso pode aumentar a demanda por moeda estrangeira.
Uma eventual desvalorização do real pode encarecer:
- produtos importados;
- equipamentos;
- medicamentos;
- componentes industriais;
- tecnologia;
- combustíveis;
- insumos importados.
Também pode afetar empresas que dependem de matérias-primas estrangeiras.
Mas existe um contraponto.
Empresas exportadoras podem se beneficiar de um real mais depreciado, dependendo de seus custos e da estrutura de receitas.
Portanto, câmbio também produz ganhadores e perdedores.
9. E COMO ISSO AFETA OS INVESTIMENTOS?
O investidor precisa observar o risco fiscal porque ele influencia diretamente a precificação dos ativos.
Renda fixa
Quando as taxas de juros sobem, novos investimentos de renda fixa tendem a oferecer remunerações maiores.
Por outro lado, títulos prefixados e títulos indexados à inflação já existentes podem sofrer desvalorização no mercado secundário quando as taxas de mercado aumentam.
Isso é especialmente importante para quem precisa vender o título antes do vencimento.
Regra básica:
Taxa de mercado sobe → preço de títulos prefixados tende a cair.
Taxa de mercado cai → preço desses títulos tende a subir.
E AS AÇÕES?
O risco fiscal também chega à Bolsa.
A principal razão é o impacto sobre o custo de capital.
Quando os juros sobem, o valor presente dos fluxos de caixa futuros das empresas tende a diminuir.
Além disso:
- empresas endividadas sofrem mais;
- investimentos podem ser adiados;
- consumo pode desacelerar;
- crescimento econômico pode diminuir.
Mas novamente existe uma diferença entre empresas.
Uma companhia com:
- baixo endividamento;
- geração forte de caixa;
- capacidade de repassar preços;
- posição competitiva;
- receitas diversificadas;
pode atravessar um cenário de juros elevados melhor do que uma empresa altamente endividada.
Por isso, não basta perguntar:
“A Bolsa vai cair?”
A pergunta mais importante é:
“Quais empresas possuem fundamentos suficientes para atravessar um ambiente fiscal e monetário mais difícil?”
FUNDOS IMOBILIÁRIOS TAMBÉM SENTEM
Os fundos imobiliários podem ser afetados pelo ambiente de juros.
Quando a renda fixa oferece remuneração elevada e baixo risco, investidores podem exigir maior retorno para assumir riscos em outros ativos.
Isso pode pressionar os preços das cotas.
Além disso, fundos imobiliários de determinados segmentos podem sofrer com:
- menor crescimento econômico;
- crédito mais caro;
- redução da demanda;
- aumento do custo de financiamento;
- menor atividade imobiliária.
Mas novamente:
não existe uma reação uniforme.
Fundos de diferentes segmentos possuem riscos diferentes.
COMO ISSO APARECE NO SEU DIA A DIA?
O risco fiscal pode parecer abstrato.
Mas imagine situações concretas.
Você quer comprar uma casa
Se os juros de financiamento estão elevados, a prestação pode ficar significativamente maior.
Você quer trocar de carro
Financiamento mais caro aumenta o custo total da aquisição.
Você possui uma empresa
O capital de giro pode ficar mais caro.
Você tem dívida
A renegociação pode ficar mais difícil.
Você investe
A volatilidade dos ativos pode aumentar.
Você recebe salário fixo
Uma inflação mais elevada reduz seu poder de compra.
Você compra produtos importados
O câmbio pode elevar preços.
Perceba:
Risco fiscal não aparece necessariamente com esse nome na sua vida.
Ele aparece como:
juros mais altos, financiamento mais caro, inflação, câmbio, crédito restrito e investimentos mais voláteis.
O PAPEL DAS EXPECTATIVAS
Um dos pontos mais importantes da economia moderna é compreender que os agentes econômicos não olham apenas para o presente.
Eles olham para o futuro.
Empresas perguntam:
Quanto vai custar financiar minha expansão daqui a dois anos?
Investidores perguntam:
Qual será o retorno exigido para investir neste país?
Famílias perguntam:
Quanto vou pagar no financiamento?
Bancos perguntam:
Qual será o risco de crédito?
E o mercado pergunta:
Qual será a trajetória das contas públicas?
Se as expectativas pioram, decisões econômicas podem mudar antes mesmo que os números efetivos se deteriorem.
É por isso que credibilidade fiscal é tão importante.
O QUE É UMA ÂNCORA FISCAL?
Uma âncora fiscal é um conjunto de regras e mecanismos destinados a manter as contas públicas dentro de uma trajetória considerada sustentável.
Ela busca criar previsibilidade.
Para funcionar adequadamente, precisa possuir:
- regras claras;
- metas compreensíveis;
- transparência;
- mecanismos de correção;
- capacidade de execução;
- credibilidade.
Quando o mercado acredita que as regras serão respeitadas, o prêmio de risco tende a ser menor.
Quando existe dúvida sobre o cumprimento das regras, o prêmio pode aumentar.
A questão central não é apenas ter uma regra.
É a credibilidade da regra.
O PROBLEMA DO CURTO PRAZO
Em períodos eleitorais, existe naturalmente maior atenção para resultados de curto prazo.
Isso não é necessariamente negativo.
Governos precisam responder a necessidades presentes.
O problema surge quando decisões de curto prazo criam obrigações permanentes sem financiamento adequado.
Por exemplo:
Despesa permanente + receita temporária = risco fiscal futuro.
Essa equação merece atenção.
Uma receita extraordinária pode resolver um problema hoje.
Mas não necessariamente financia uma despesa que continuará existindo durante muitos anos.
Por isso, o investidor deve olhar além do resultado de um único ano.
O QUE OS DADOS FISCAIS ESTÃO MOSTRANDO?
O acompanhamento oficial mostra que o tema merece atenção.
O Prisma Fiscal de julho de 2026, que consolida expectativas de instituições do mercado, indicava mediana de R$ 58,077 bilhões para o déficit primário do Governo Central em 2026, ante R$ 59,016 bilhões na projeção de junho. Para 2027, a projeção de déficit passou de R$ 54,715 bilhões para R$ 53,878 bilhões.
É importante interpretar esses números corretamente.
Uma projeção de déficit não significa necessariamente crise.
Mas mostra que o equilíbrio das contas públicas continua sendo uma variável relevante para o planejamento econômico.
O próprio Ministério da Fazenda mantém o Prisma Fiscal como instrumento de acompanhamento das expectativas de mercado sobre as principais variáveis fiscais.
Além disso, o Tesouro Nacional publica projeções fiscais de médio prazo, incluindo cenários para dívida, resultado primário, receitas, despesas e necessidade de financiamento.
O investidor deveria acompanhar esses documentos em vez de tomar decisões baseadas apenas em manchetes.
COMO O RISCO FISCAL PODE AFETAR SUA EMPRESA?
Para o empresário, o assunto é ainda mais relevante.
Uma empresa precisa administrar:
- capital de giro;
- financiamento;
- estoque;
- investimentos;
- fornecedores;
- preços;
- folha de pagamento;
- fluxo de caixa.
Em um ambiente de juros elevados, o custo financeiro pode consumir uma parcela maior do resultado.
Imagine duas empresas.
Empresa A
- baixa dívida;
- caixa forte;
- margem elevada;
- receitas diversificadas.
Empresa B
- dívida elevada;
- margem baixa;
- dependência de crédito;
- fluxo de caixa apertado.
As duas enfrentarão o mesmo cenário macroeconômico.
Mas a segunda estará muito mais vulnerável.
Isso demonstra uma regra importante de gestão:
Quanto maior a incerteza externa, maior deve ser a qualidade da gestão interna.
COMO PROTEGER O ORÇAMENTO FAMILIAR?
Você não controla a política fiscal.
Mas controla parte significativa das suas decisões financeiras.
1. Tenha reserva de emergência
A reserva reduz a necessidade de recorrer a crédito em momentos de dificuldade.
2. Reduza dívidas caras
Quanto menor o endividamento, menor a sensibilidade aos juros.
3. Não comprometa toda a renda
Uma margem financeira oferece capacidade de reação.
4. Diversifique investimentos
Evite depender de um único ativo ou setor.
5. Proteja o poder de compra
Avalie investimentos que possam acompanhar a inflação no longo prazo.
6. Evite decisões emocionais
Períodos eleitorais costumam produzir muito ruído.
Decisão financeira não deve ser baseada em ansiedade.
COMO O INVESTIDOR DEVE SE POSICIONAR?
Não existe uma carteira universal.
A estratégia depende de:
- idade;
- patrimônio;
- renda;
- objetivos;
- prazo;
- tolerância ao risco;
- necessidade de liquidez.
Mas alguns princípios são amplamente úteis.
Diversificação
Combine diferentes classes de ativos.
Liquidez
Mantenha recursos disponíveis para necessidades de curto prazo.
Qualidade
Priorize ativos e emissores compatíveis com seu perfil de risco.
Prazo
Não compre investimentos de longo prazo pensando em utilizá-los no curto prazo.
Disciplina
Evite modificar completamente sua estratégia a cada mudança política ou econômica.
O QUE ACONTECE COM A RENDA FIXA?
Em um cenário de juros elevados, a renda fixa pode ganhar relevância.
Mas existem diferenças importantes.
Pós-fixados
Podem acompanhar mais diretamente a evolução dos juros.
Prefixados
Permitem conhecer a taxa contratada no momento da aplicação, mas possuem maior sensibilidade à variação das taxas de mercado quando vendidos antes do vencimento.
Indexados à inflação
Podem ajudar na preservação do poder de compra em horizontes mais longos, desde que o investimento seja compatível com o prazo e o risco assumido.
A escolha deve considerar:
rentabilidade + prazo + liquidez + risco + objetivo.
Não apenas a taxa anunciada.
O INVESTIDOR PRECISA TEMER O ANO ELEITORAL?
Não.
O investidor precisa compreender o ano eleitoral.
Existe uma diferença enorme entre as duas atitudes.
Temer significa agir emocionalmente.
Compreender significa observar:
- risco fiscal;
- inflação;
- juros;
- câmbio;
- crescimento;
- resultados empresariais;
- expectativas do mercado.
O mercado financeiro trabalha com expectativas.
Por isso, parte da volatilidade pode ocorrer antes de uma mudança efetiva nas políticas econômicas.
O QUE ACOMPANHAR DURANTE O PERÍODO ELEITORAL?
Para o leitor da RENDEXIS, recomendamos acompanhar pelo menos dez indicadores:
1. Resultado primário
Mostra o equilíbrio entre receitas e despesas antes dos juros.
2. Dívida pública
Observe principalmente sua trajetória em relação ao PIB.
3. Juros
Acompanhe Selic e curva de juros futuros.
4. Inflação
Observe IPCA, núcleos e expectativas.
5. Câmbio
O comportamento do real pode refletir mudanças na percepção de risco.
6. Curva de juros
É um importante termômetro das expectativas do mercado.
7. Investimento privado
Mostra como empresas estão reagindo ao ambiente econômico.
8. Atividade econômica
Observe PIB, indústria, comércio e serviços.
9. Resultado das empresas
Avalie margens, dívida e geração de caixa.
10. Regras fiscais
Não observe apenas promessas.
Observe como elas serão financiadas.
UMA REGRA SIMPLES PARA O INVESTIDOR
Durante um período de incerteza fiscal, faça três perguntas antes de tomar uma decisão:
PERGUNTA 1
Qual é o meu horizonte de investimento?
Se você precisará do dinheiro em seis meses, não deveria assumir o mesmo risco de quem investirá por 15 anos.
PERGUNTA 2
Quanto posso perder sem comprometer meu planejamento?
Essa é uma das perguntas mais importantes.
PERGUNTA 3
Estou tomando essa decisão por análise ou por medo?
Se a resposta for medo, espere.
Revise os fundamentos.
RISCO FISCAL NÃO É APENAS UM PROBLEMA DO GOVERNO
Essa talvez seja a principal conclusão deste artigo.
Quando as contas públicas se deterioram, o problema não fica restrito ao setor público.
A sociedade pode sentir os efeitos por meio de:
- juros;
- inflação;
- câmbio;
- crédito;
- emprego;
- investimentos;
- crescimento econômico;
- poder de compra.
Por isso, equilíbrio fiscal não é apenas uma discussão contábil.
É uma questão econômica.
E também é uma questão financeira para cada cidadão.
CONCLUSÃO
O risco fiscal pode parecer um conceito distante.
Não é.
Ele pode chegar à sua vida financeira de maneira gradual.
Pode começar com uma discussão sobre despesas públicas.
Depois aparecer nas expectativas do mercado.
Em seguida chegar à curva de juros.
Pode afetar o custo do crédito.
Influenciar o câmbio.
Pressionar preços.
Reduzir investimentos.
E, finalmente, aparecer no orçamento das famílias.
A cadeia pode ser resumida assim:
Risco fiscal → confiança → juros → crédito → inflação/câmbio → atividade econômica → investimentos → poder de compra.
Em períodos eleitorais, essa cadeia merece atenção redobrada porque decisões de política econômica podem influenciar expectativas sobre o futuro.
Mas o cidadão não precisa escolher entre ignorar o cenário ou entrar em pânico.
Existe uma terceira alternativa:
INFORMAÇÃO + PLANEJAMENTO + DIVERSIFICAÇÃO.
Quem mantém uma reserva de emergência, controla dívidas, diversifica investimentos e acompanha os principais indicadores econômicos está mais preparado para atravessar períodos de incerteza.
O objetivo não é prever o resultado de cada eleição.
O objetivo é construir uma vida financeira capaz de resistir a diferentes cenários.
O QUE REALMENTE IMPORTA?
No fim, a discussão fiscal não deveria ser reduzida a slogans.
A pergunta mais importante é:
As decisões tomadas hoje são sustentáveis para quem precisará pagar a conta amanhã?
Contas públicas equilibradas favorecem previsibilidade.
Previsibilidade favorece confiança.
Confiança reduz o prêmio de risco.
E menor risco pode contribuir para melhores condições de financiamento e investimento.
O caminho contrário também é possível.
Mais incerteza pode significar maior prêmio de risco, juros mais elevados, crédito mais caro e menor capacidade de crescimento.
Por isso, independentemente de governos, partidos ou eleições, existe uma regra econômica que permanece:
A conta pública, em algum momento, chega à economia real.
E a economia real chega ao seu bolso.
COMO O LEITOR DA RENDEXIS DEVE SE PREPARAR?
PARA AS FINANÇAS PESSOAIS
- Mantenha reserva de emergência.
- Controle o endividamento.
- Evite comprometer excesso da renda com parcelas.
- Preserve capacidade de poupança.
- Proteja o poder de compra no longo prazo.
PARA OS INVESTIMENTOS
- Diversifique.
- Avalie risco e prazo.
- Não concentre patrimônio em uma única classe.
- Observe juros reais.
- Analise a qualidade dos emissores.
- Evite decisões motivadas por manchetes.
PARA AS EMPRESAS
- Preserve caixa.
- Monitore custo financeiro.
- Controle capital de giro.
- Faça cenários de juros e câmbio.
- Revise investimentos.
- Avalie o impacto de mudanças fiscais sobre custos e demanda.
RENDEXIS — CONHECIMENTO QUE TRANSFORMA DECISÕES
A economia pode mudar.
Os juros podem mudar.
A inflação pode mudar.
O câmbio pode mudar.
As regras fiscais podem mudar.
Mas uma coisa permanece:
quem entende melhor os cenários consegue tomar decisões melhores.
A RENDEXIS acompanha os principais movimentos da economia, das finanças e dos investimentos para transformar informação em conhecimento útil para sua vida financeira.
RENDEXIS
Conhecimento que Transforma Decisões.
FONTES E REFERÊNCIAS
- Banco Central do Brasil – Relatório de Política Monetária
- Banco Central do Brasil – Estatísticas Fiscais
- Ministério da Fazenda – Prisma Fiscal
- Tesouro Nacional – Relatório de Projeções Fiscais
- Tesouro Nacional – Relatório Mensal da Dívida
- Instituição Fiscal Independente – Relatório de Acompanhamento Fiscal
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.