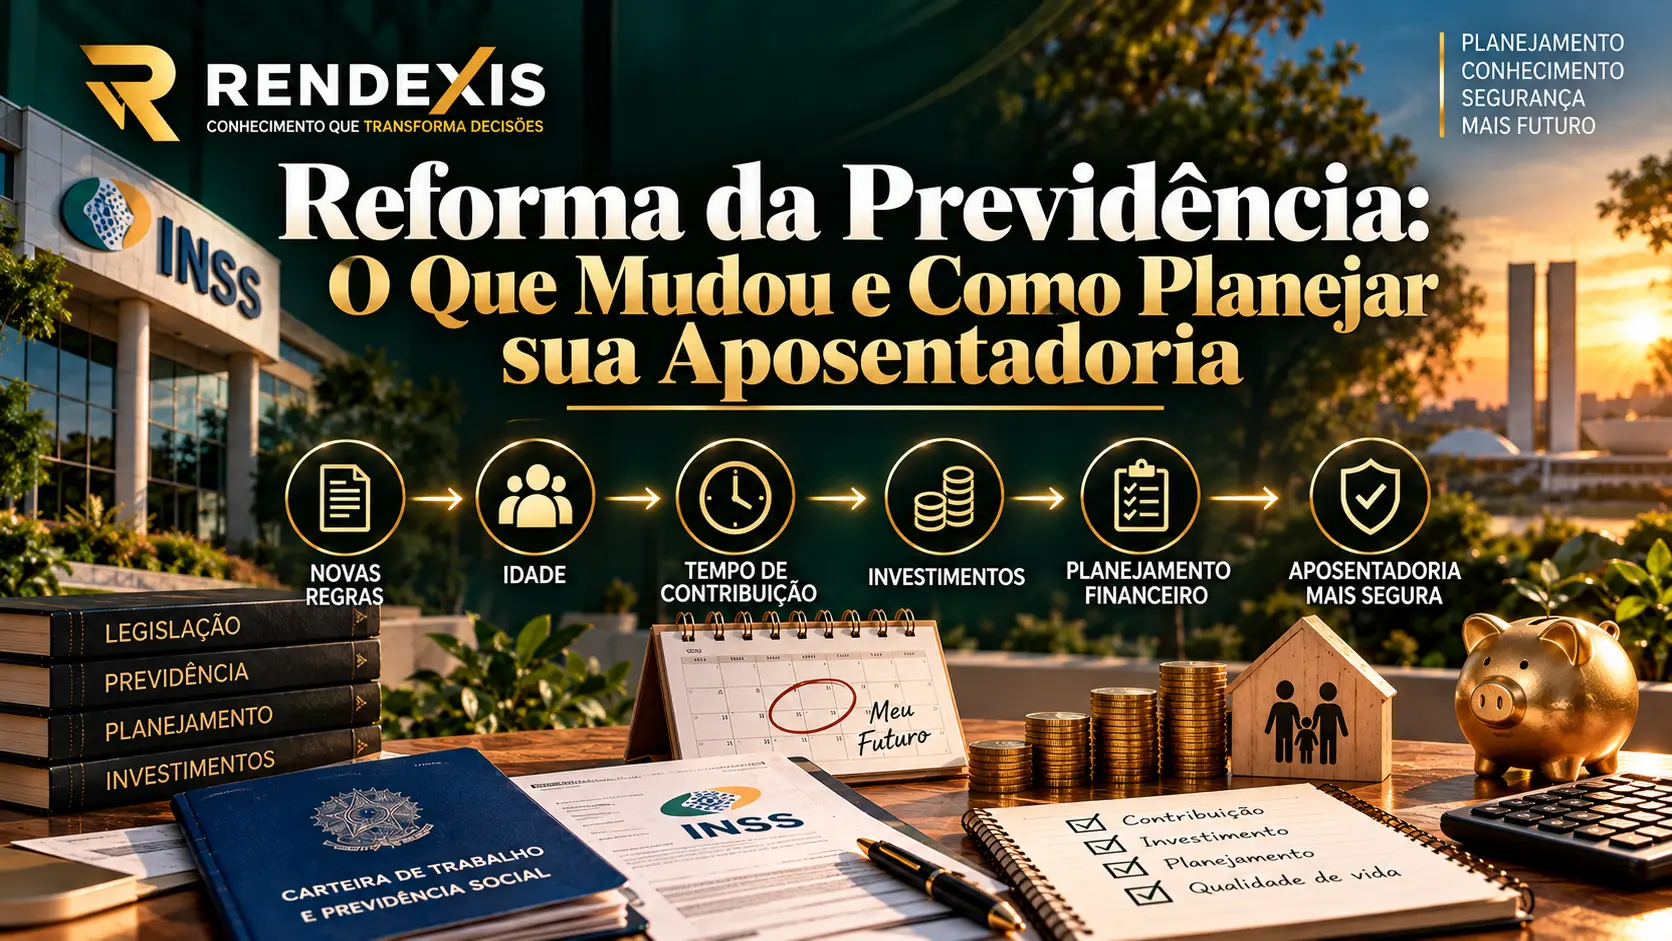
A Reforma da Previdência, aprovada pela Emenda Constitucional nº 103/2019, alterou profundamente as regras de aposentadoria do Regime Geral de Previdência Social (RGPS).
Mas existe uma confusão importante: as regras não estão sendo novamente reformadas todos os anos. O que acontece é que algumas das regras de transição criadas em 2019 possuem um cronograma gradual de aumento de idade e de pontuação. Em 2026, portanto, novos requisitos passaram a ser aplicados automaticamente.
Para quem está trabalhando e contribuindo para o INSS, entender essas regras é fundamental. A diferença entre escolher uma regra de transição ou outra pode afetar a data da aposentadoria, o valor do benefício e o planejamento financeiro para os anos seguintes.
Neste artigo, a RENDEXIS apresenta as principais mudanças provocadas pela Reforma da Previdência, as regras que estão valendo em 2026 e os principais cuidados para quem deseja planejar a aposentadoria.
O que foi a Reforma da Previdência?
A Reforma da Previdência foi instituída pela Emenda Constitucional nº 103, de 12 de novembro de 2019.
Entre suas principais mudanças estão a criação de uma idade mínima para a aposentadoria programada, alterações no tempo de contribuição, novas regras de cálculo dos benefícios e regras de transição para quem já contribuía antes da reforma.
Antes da reforma, determinadas modalidades permitiam a aposentadoria considerando principalmente o tempo de contribuição.
Depois da EC 103/2019, a lógica passou a combinar, de acordo com a regra aplicável:
IDADE + TEMPO DE CONTRIBUIÇÃO + REQUISITOS ESPECÍFICOS
Para quem já estava no sistema em 13 de novembro de 2019, foram criadas regras de transição justamente para evitar uma mudança abrupta de um modelo para outro.



Quem pode estar sujeito às regras de transição?
As regras de transição são destinadas, em linhas gerais, às pessoas que já estavam filiadas ao RGPS antes da entrada em vigor da Reforma da Previdência, mas ainda não haviam preenchido todos os requisitos para se aposentar.
Quem ingressou no RGPS depois da reforma está sujeito às regras da chamada aposentadoria programada, que exige, na regra geral, 62 anos de idade para mulheres e 65 anos para homens, além do tempo mínimo de contribuição correspondente.
Existe ainda uma situação especialmente importante:
Direito adquirido
Quem já havia preenchido todos os requisitos para aposentadoria antes da entrada em vigor da EC 103/2019 mantém o direito de se aposentar pelas regras anteriores, mesmo que faça o pedido posteriormente.
Por isso, descobrir quando os requisitos foram efetivamente cumpridos pode ser tão importante quanto analisar as regras atuais.
O que mudou em 2026?
2026 não trouxe uma nova Reforma da Previdência.
O que ocorreu foi a continuidade do cronograma previsto pela Reforma de 2019.
Duas regras de transição continuam aumentando gradualmente seus requisitos:
- regra dos pontos;
- regra da idade mínima progressiva.
Em 2026, os principais requisitos são:
| Regra | Mulher | Homem |
| Regra dos pontos | 93 pontos + 30 anos de contribuição | 103 pontos + 35 anos |
| Idade mínima progressiva | 59 anos e 6 meses + 30 anos | 64 anos e 6 meses + 35 anos |
| Pedágio de 50% | Sem idade mínima | Sem idade mínima |
| Pedágio de 100% | 57 anos + 30 anos | 60 anos + 35 anos |
| Regra geral para novos filiados | 62 anos + 15 anos | 65 anos + 20 anos |
As regras de pontos e idade progressiva continuam evoluindo até atingir seus limites previstos na EC 103/2019. Em 2026, a pontuação exigida é de 93 pontos para mulheres e 103 para homens, enquanto a idade mínima progressiva chega a 59 anos e 6 meses para mulheres e 64 anos e 6 meses para homens.
Regra dos pontos: como funciona?
A regra dos pontos soma:
IDADE + TEMPO DE CONTRIBUIÇÃO
Em 2026, são necessários:
MULHER: 93 pontos + mínimo de 30 anos de contribuição.
HOMEM: 103 pontos + mínimo de 35 anos de contribuição.
A pontuação aumenta progressivamente até alcançar 100 pontos para mulheres e 105 para homens.
Exemplo simplificado
Imagine uma mulher com:
- 59 anos de idade;
- 34 anos de contribuição.
Ela teria:
59 + 34 = 93 pontos
Nesse exemplo, a pontuação seria atingida, desde que todos os demais requisitos aplicáveis estejam cumpridos.
O mesmo raciocínio vale para os homens, observando o requisito de 103 pontos e o mínimo de 35 anos de contribuição em 2026.
Regra da idade mínima progressiva
Outra regra de transição combina idade mínima e tempo de contribuição.
Em 2026:
Mulher
- 59 anos e 6 meses de idade;
- 30 anos de contribuição.
Homem
- 64 anos e 6 meses de idade;
- 35 anos de contribuição.
A idade mínima dessa regra aumenta seis meses por ano até chegar a 62 anos para mulheres e 65 anos para homens.
Essa regra pode ser interessante para determinadas pessoas que não conseguem atingir a pontuação necessária, mas já estão próximas da idade exigida.


Pedágio de 50%: uma regra específica
O pedágio de 50% não possui idade mínima.
Entretanto, essa regra não está disponível para qualquer segurado.
Ela foi criada para quem, em 13 de novembro de 2019, estava próximo de completar o tempo mínimo de contribuição.
O segurado precisa cumprir:
- 30 anos de contribuição, se mulher;
- 35 anos, se homem;
- mais 50% do tempo que faltava, em 13/11/2019, para atingir o respectivo tempo mínimo.
Essa regra merece atenção porque pode resultar em uma data de aposentadoria diferente das demais regras de transição.
Além disso, o cálculo do benefício nessa modalidade possui característica própria, incluindo a aplicação do fator previdenciário.
Pedágio de 100%
A regra do pedágio de 100% exige:
Mulher
- 57 anos de idade;
- 30 anos de contribuição;
- cumprimento de 100% do período que faltava, em 13/11/2019, para completar os 30 anos.
Homem
- 60 anos de idade;
- 35 anos de contribuição;
- cumprimento de 100% do período que faltava, em 13/11/2019, para completar os 35 anos.
Diferentemente das regras de idade progressiva e pontos, a idade mínima dessa modalidade não aumenta anualmente.
Um aspecto importante é que o cálculo do benefício nessa regra é diferente das regras que utilizam o percentual de 60% acrescido de 2% por ano excedente.
E a aposentadoria por idade?
Para quem já estava filiado ao RGPS antes da Reforma, a regra de transição da aposentadoria por idade chegou ao seu requisito definitivo em 2023.
Atualmente, a referência é:
Mulher: 62 anos de idade + 15 anos de contribuição.
Homem: 65 anos de idade + 15 anos de contribuição, na regra de transição por idade para quem já era filiado ao RGPS antes da reforma.
Já para quem ingressou no RGPS após a Reforma, a aposentadoria programada exige:
Mulher: 62 anos + 15 anos de contribuição.
Homem: 65 anos + 20 anos de contribuição.
Em ambos os casos, há exigência de 180 meses de carência.
Essa diferença mostra por que simplesmente perguntar “com quantos anos posso me aposentar?” não é suficiente.
É necessário conhecer quando ocorreu a filiação ao RGPS e qual regra se aplica ao segurado.
Como funciona o cálculo do benefício?
Outra mudança importante ocorreu no cálculo.
Na regra geral introduzida pela EC 103/2019, o benefício parte de 60% da média aritmética dos salários de contribuição, com acréscimo de 2 pontos percentuais para cada ano de contribuição que exceder:
- 15 anos, para mulheres;
- 20 anos, para homens.
Isso significa que o tempo de contribuição passou a ter importância não apenas para conquistar o direito à aposentadoria, mas também para determinar o percentual aplicado à média.
Por isso, aposentar-se assim que possível nem sempre significa obter o melhor resultado financeiro.
Em determinadas situações, continuar contribuindo pode aumentar o percentual do benefício.
Por que o planejamento da aposentadoria ficou mais importante?
Antes da Reforma, muitas pessoas concentravam seu planejamento simplesmente em atingir determinado número de anos de contribuição.
Esse raciocínio ficou insuficiente.
Hoje, é necessário analisar pelo menos cinco elementos:
IDADE
TEMPO DE CONTRIBUIÇÃO
REGRA DE TRANSIÇÃO
VALOR ESTIMADO DO BENEFÍCIO
NECESSIDADE DE RENDA NA APOSENTADORIA
Uma pessoa pode estar próxima de preencher os requisitos de uma regra, mas ter uma alternativa potencialmente mais interessante alguns meses ou anos depois.
Por isso, o planejamento previdenciário deve comparar data de aposentadoria e valor esperado do benefício, e não apenas verificar a primeira data possível.
O CNIS é uma das peças mais importantes do planejamento
O Cadastro Nacional de Informações Sociais (CNIS) reúne informações relacionadas à vida contributiva do segurado.
Erros ou períodos ausentes podem prejudicar uma simulação.
O próprio INSS orienta que o segurado confira seus vínculos e informações antes de fazer o pedido. O sistema de simulação utiliza os dados existentes na base do INSS e permite ajustes para fins de simulação.
É importante conferir:
- vínculos empregatícios;
- contribuições;
- remunerações;
- períodos como contribuinte individual;
- períodos eventualmente não registrados;
- atividades especiais;
- períodos rurais, quando aplicável;
- informações divergentes da carteira de trabalho.
Não espere chegar perto da aposentadoria para descobrir que existe um problema no seu histórico previdenciário.
Como usar o Meu INSS para planejar?
O INSS disponibiliza o serviço Simular Aposentadoria.
O procedimento é feito pelo Meu INSS:
Meu INSS → Do que você precisa? → Simular aposentadoria
A ferramenta utiliza os dados registrados no sistema e apresenta diferentes possibilidades de aposentadoria.
Também permite conferir ou ajustar informações para fins de simulação e baixar o resultado em PDF.
Mas existe uma ressalva importante:
a simulação não garante o direito ao benefício.
A concessão efetiva depende da análise do INSS e da comprovação dos requisitos e documentos necessários.
Aposentadoria não deve depender apenas do INSS
Esse talvez seja o ponto mais importante do planejamento financeiro.
A aposentadoria do INSS deve ser considerada dentro de um planejamento maior.
Uma estratégia mais completa pode envolver:
INSS + INVESTIMENTOS + RESERVA FINANCEIRA + REDUÇÃO DE DÍVIDAS + PLANEJAMENTO DE DESPESAS
Isso reduz a dependência de uma única fonte de renda.
Além disso, o trabalhador precisa pensar no período que antecede a aposentadoria.
Se a pessoa pretende parar de trabalhar aos 60 anos, mas sua aposentadoria pelo INSS somente ocorrerá aos 65, existe um período de transição financeira que precisa ser financiado.
É justamente nesse espaço que uma reserva financeira bem construída pode fazer diferença.
Previdência e investimentos devem caminhar juntos
Para quem deseja manter determinado padrão de vida depois da aposentadoria, simplesmente saber o valor estimado do benefício não basta.
É necessário estimar:
RENDA NECESSÁRIA NA APOSENTADORIA
menos
RENDA ESPERADA DO INSS
igual a
RENDA QUE PRECISA SER COMPLEMENTADA
Essa diferença pode ser construída ao longo dos anos por meio de investimentos.
Quanto mais cedo esse planejamento começar, maior será o período disponível para acumulação e para o efeito dos juros compostos.
Como montar um plano de aposentadoria
Um planejamento financeiro previdenciário pode seguir algumas etapas.
1. Descubra sua situação atual
Levante:
- idade;
- tempo de contribuição;
- histórico profissional;
- salários de contribuição;
- patrimônio financeiro;
- dívidas;
- despesas mensais.
2. Confira o CNIS
Compare as informações do CNIS com seus documentos profissionais e previdenciários.
3. Faça a simulação no Meu INSS
Analise as regras apresentadas pelo sistema.
4. Compare as alternativas
Não considere somente a primeira data disponível.
Compare:
DATA DE APOSENTADORIA × VALOR DO BENEFÍCIO × TEMPO DE CONTRIBUIÇÃO
5. Calcule a renda necessária
Determine quanto será necessário mensalmente para manter o padrão de vida desejado.
6. Construa uma reserva complementar
Se o benefício estimado não for suficiente, estabeleça uma estratégia de acumulação financeira.
7. Revise o planejamento periodicamente
As informações profissionais, contribuições, patrimônio e objetivos podem mudar.
O planejamento previdenciário deve acompanhar essas mudanças.
E quem é autônomo ou empresário?
Para profissionais autônomos, empresários e contribuintes individuais, o planejamento exige atenção adicional.
É importante verificar se as contribuições estão sendo realizadas corretamente e se os recolhimentos estão efetivamente registrados.
Para empresários, também é necessário separar:
PATRIMÔNIO DA EMPRESA ≠ PATRIMÔNIO PESSOAL
A aposentadoria não deve depender exclusivamente da continuidade de uma empresa.
Um negócio pode ser uma fonte de renda, mas também possui riscos operacionais, tributários e de mercado.
Por isso, construir patrimônio financeiro pessoal paralelamente pode aumentar a segurança na transição para a aposentadoria.
E a aposentadoria especial?
A Reforma também alterou as regras da aposentadoria especial.
Para quem já estava filiado ao RGPS antes da EC 103/2019, existe uma regra de transição baseada em pontuação e tempo de exposição a agentes prejudiciais à saúde.
São previstos:
- 66 pontos + 15 anos de exposição;
- 76 pontos + 20 anos de exposição;
- 86 pontos + 25 anos de exposição.
Para quem ingressou no RGPS depois da Reforma, existem requisitos de idade mínima associados aos períodos de exposição.
A comprovação da exposição é fundamental, e documentos como o Perfil Profissiográfico Previdenciário (PPP) têm papel importante nesse processo.
E os professores?
Professores possuem regras diferenciadas quando comprovam efetivo exercício das funções de magistério na educação infantil e no ensino fundamental e médio.
Em 2026, na regra de pontos, a exigência é de:
88 pontos para mulheres
98 pontos para homens
com os respectivos tempos mínimos de contribuição no magistério.
Na regra de idade progressiva, em 2026, são:
54 anos e 6 meses para mulheres + 25 anos de contribuição
59 anos e 6 meses para homens + 30 anos de contribuição
Existem ainda regras específicas de pedágio para professores.
O maior erro: olhar somente para a idade
Uma das maiores falhas no planejamento previdenciário é pensar:
“Quando eu atingir determinada idade, vou me aposentar.”
A idade, isoladamente, não determina o direito.
Dependendo da situação, é necessário considerar:
IDADE + TEMPO DE CONTRIBUIÇÃO + CARÊNCIA + DATA DE FILIAÇÃO + REGRA APLICÁVEL
E, em algumas modalidades:
PEDÁGIO + TEMPO ESPECIAL + CONDIÇÕES ESPECÍFICAS
Por isso, duas pessoas com a mesma idade podem ter datas de aposentadoria completamente diferentes.


Reforma da Previdência: o que realmente mudou?
A Reforma de 2019 produziu três grandes mudanças para o planejamento:
A idade ganhou mais importância
A aposentadoria passou a exigir idade mínima em diversas modalidades.
O tempo de contribuição ganhou nova função
Além de ajudar a cumprir o requisito, o tempo pode influenciar diretamente o percentual utilizado no cálculo.
O planejamento passou a ser mais individual
Não existe uma única resposta para todos.
A melhor estratégia depende do histórico de cada segurado.
Conclusão
A Reforma da Previdência mudou profundamente a forma como o brasileiro precisa pensar sua aposentadoria.
Em 2026, o ponto principal não é simplesmente decorar novas idades ou pontuações. É compreender que existem diferentes caminhos para chegar à aposentadoria, e cada um possui requisitos e consequências diferentes.
A regra dos pontos, a idade progressiva e os pedágios podem produzir resultados distintos para pessoas com históricos semelhantes.
Por isso, o planejamento deve começar muito antes do momento de pedir o benefício.
CONHECER AS REGRAS É IMPORTANTE.
CONHECER O PRÓPRIO HISTÓRICO É FUNDAMENTAL.
CONSTRUIR PATRIMÔNIO COMPLEMENTAR É ESTRATÉGICO.
O primeiro passo é verificar o CNIS, utilizar o simulador oficial do Meu INSS e comparar as alternativas. Para situações mais complexas — especialmente quando existem períodos especiais, contribuições antigas, vínculos divergentes ou diferentes regimes previdenciários — pode ser necessária uma análise previdenciária individualizada.
A aposentadoria não deve ser tratada como um evento que simplesmente acontece.
Ela deve ser planejada.
Fontes oficiais
- Instituto Nacional do Seguro Social (INSS) — Regras de aposentadorias e regras de transição.
- Ministério da Previdência Social — informações sobre a Reforma da Previdência e regras do RGPS.
- Presidência da República / Planalto — Emenda Constitucional nº 103/2019.
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.
RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.