Introdução
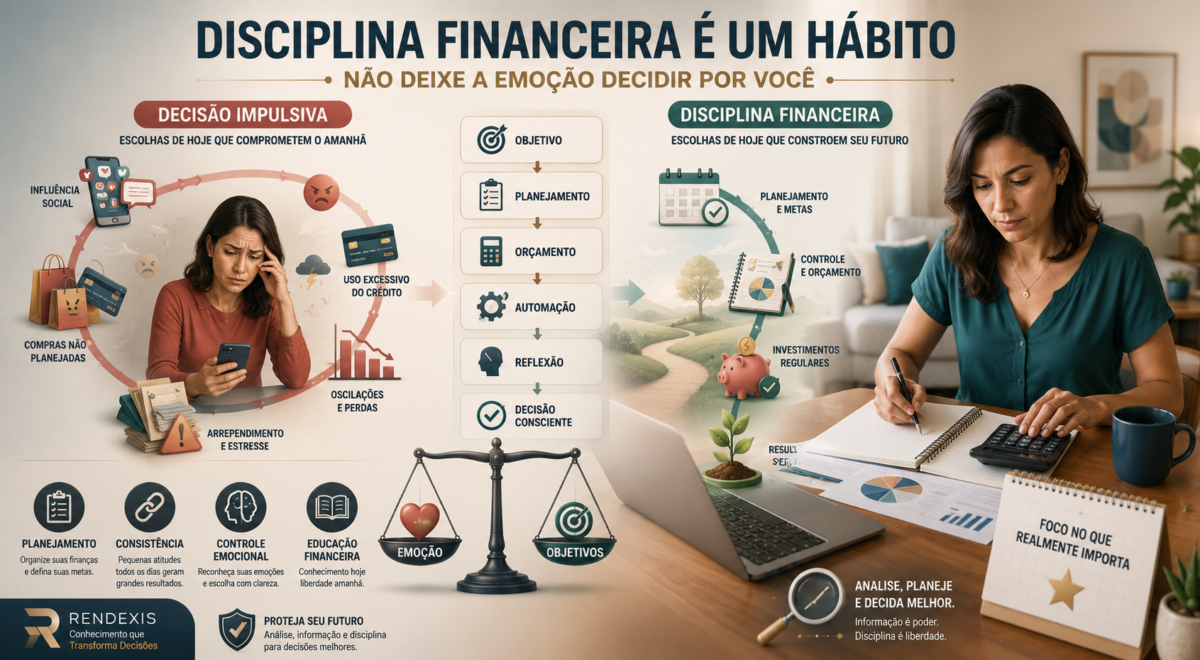
A disciplina financeira é uma das competências mais importantes para alcançar objetivos financeiros de forma consistente. Mais do que conhecer produtos financeiros ou acompanhar o mercado, é necessário desenvolver hábitos capazes de controlar emoções, evitar decisões impulsivas e manter o foco no planejamento de longo prazo.
Disciplina financeira não significa eliminar emoções ou depender exclusivamente de força de vontade. Ela é construída por meio de processos, rotina, organização e educação financeira.
Na prática, isso significa criar mecanismos que ajudem você a tomar decisões coerentes mesmo quando surgem medo, ansiedade, euforia, pressão social ou tentações de consumo.
Disciplina financeira não é fazer tudo certo todos os dias. É criar uma estrutura que dificulte decisões ruins e facilite decisões coerentes com seus objetivos.
O que é disciplina financeira?
Disciplina financeira é a capacidade de tomar decisões alinhadas aos próprios objetivos financeiros, mesmo diante de tentações, pressões externas ou emoções momentâneas.
Ela envolve hábitos relacionados a:
- organização financeira;
- controle de gastos;
- planejamento;
- investimentos;
- formação de reservas;
- acompanhamento periódico das finanças.
Um ponto importante é que disciplina não deve ser confundida simplesmente com força de vontade.
Ela é resultado da combinação de:
PROCESSOS + ROTINA + EDUCAÇÃO FINANCEIRA + CONSISTÊNCIA
Por que tomamos decisões impulsivas?
O cérebro humano busca conforto e recompensas imediatas.
Quando aparece uma oportunidade aparentemente vantajosa ou uma situação emocionalmente intensa, é comum agir antes de refletir cuidadosamente.
Entre os fatores que podem favorecer decisões impulsivas estão:
- ansiedade;
- medo;
- euforia;
- excesso de confiança;
- influência de outras pessoas;
- publicidade;
- pressão social.
As Finanças Comportamentais estudam justamente esse tipo de comportamento e ajudam a compreender por que muitas decisões financeiras não seguem uma lógica totalmente racional.
Como a impulsividade afeta as finanças?
As decisões impulsivas podem comprometer tanto o orçamento quanto os investimentos.
Compras não planejadas
Promoções, descontos e ofertas por tempo limitado podem estimular gastos que não estavam previstos.
O problema não está necessariamente na promoção, mas em comprar algo apenas porque parece uma oportunidade.
Endividamento
O uso inadequado do crédito pode ser consequência de compras realizadas sem planejamento.
Quando decisões de consumo são tomadas sem considerar orçamento e capacidade de pagamento, uma compra pontual pode transformar-se em um problema financeiro prolongado.
Investimentos inadequados
Investir apenas porque determinado ativo está em alta ou porque outras pessoas estão investindo pode aumentar o risco de escolhas incompatíveis com os próprios objetivos.
A pergunta não deveria ser apenas:
“Todo mundo está investindo nisso?”
Mas:
“Esse investimento faz sentido para minha estratégia?”
Mudanças constantes na estratégia
Alterar frequentemente um planejamento financeiro em resposta às oscilações do mercado pode reduzir a consistência das decisões.
Uma estratégia precisa ter critérios previamente definidos.
Sem isso, cada oscilação pode provocar uma nova decisão emocional.
A disciplina financeira é um hábito
Disciplina não depende apenas de motivação.
Ela é construída por meio de hábitos repetidos ao longo do tempo.
Pequenas atitudes mantidas de forma consistente tendem a ser mais sustentáveis do que mudanças radicais realizadas apenas ocasionalmente.
Por exemplo:
CONTROLAR GASTOS → PLANEJAR → INVESTIR → ACOMPANHAR → REVISAR
Quando esse processo se torna uma rotina, a tomada de decisão deixa de depender exclusivamente do estado emocional do momento.
Como desenvolver disciplina financeira?
Defina objetivos claros
Ter metas específicas facilita manter o foco durante momentos de incerteza.
Entre os objetivos possíveis estão:
- formar uma reserva de emergência;
- comprar um imóvel;
- investir para a aposentadoria;
- pagar dívidas;
- financiar estudos.
Quanto mais claro for o objetivo, mais fácil será avaliar se determinado gasto ou investimento contribui para ele.
Monte um planejamento financeiro
Registrar receitas, despesas e metas permite acompanhar a evolução da situação financeira.
O planejamento ajuda a substituir decisões baseadas apenas em emoções por decisões apoiadas em informações concretas.
Uma estrutura simples pode começar com:
RECEITAS → DESPESAS → SOBRAS → OBJETIVOS → APORTES
Crie um orçamento
Controlar entradas e saídas de recursos ajuda a identificar excessos e oportunidades de economia.
Um orçamento bem estruturado também pode reduzir a necessidade de recorrer ao crédito.
Mais do que registrar gastos, o orçamento deve permitir responder:
Para onde está indo meu dinheiro?
Automatize hábitos financeiros
Sempre que possível, automatize tarefas recorrentes, como:
- transferências para investimentos;
- formação da reserva financeira;
- pagamento de contas.
A automação reduz a influência das emoções sobre decisões recorrentes.
Em vez de depender de uma decisão todos os meses, parte do processo passa a funcionar de maneira previamente estabelecida.
Evite decisões imediatas
Antes de realizar uma compra importante ou alterar investimentos, estabeleça um período de reflexão.
Em determinadas situações, algumas horas ou dias podem ser suficientes para avaliar a decisão com maior objetividade.
Uma pergunta simples pode ajudar:
“Eu tomaria essa mesma decisão se não estivesse emocionalmente envolvido neste momento?”
Desenvolva educação financeira continuamente
Quanto maior o conhecimento sobre finanças, menor tende a ser a influência de boatos, modismos e decisões impulsivas.
Educação financeira não significa conhecer todos os produtos disponíveis.
Significa compreender conceitos fundamentais e saber relacioná-los aos próprios objetivos.
Como controlar as emoções?
As emoções não podem ser eliminadas, mas podem ser administradas.
Algumas estratégias úteis incluem:
- reconhecer os sentimentos antes de tomar decisões;
- evitar agir durante momentos de forte estresse;
- revisar as informações objetivamente;
- conversar com profissionais qualificados quando necessário;
- manter registros das decisões tomadas.
O autoconhecimento também é uma ferramenta importante para reduzir erros comportamentais.
A importância da consistência
Resultados financeiros sustentáveis normalmente são consequência de decisões consistentes ao longo do tempo.
Mudanças frequentes de estratégia podem aumentar erros e dificultar o alcance dos objetivos.
Isso vale tanto para o orçamento quanto para os investimentos.
A lógica é simples:
CONSISTÊNCIA > IMPULSO
Pequenas melhorias mantidas por muitos anos podem produzir impactos significativos na organização financeira.
Disciplina financeira e vieses comportamentais
A disciplina financeira também pode ajudar a reduzir os efeitos de diferentes vieses cognitivos.
Aversão à perda
Critérios previamente definidos ajudam a evitar decisões motivadas apenas pelo medo.
Excesso de confiança
O planejamento reduz o risco de assumir posições incompatíveis com o perfil do investidor.
Efeito manada
Investidores disciplinados tendem a seguir seus próprios objetivos, em vez de acompanhar automaticamente o comportamento da maioria.
Viés de confirmação
Análises estruturadas favorecem decisões baseadas em diferentes perspectivas, e não apenas em informações que confirmam uma opinião previamente formada.
Exemplo prático
Imagine duas pessoas com objetivos semelhantes de investir para a aposentadoria.
A primeira investe somente quando sobra dinheiro no final do mês.
A segunda estabelece um valor fixo para investir mensalmente e automatiza as transferências.
Após alguns anos, a segunda pessoa tende a apresentar maior regularidade no processo de formação de patrimônio, não necessariamente porque obteve maiores retornos, mas porque manteve maior disciplina e consistência.
O exemplo demonstra uma diferença importante:
INTENÇÃO
não é a mesma coisa que
PROCESSO
Ter a intenção de investir é importante.
Criar um sistema que torne o investimento recorrente pode ser ainda mais importante para manter a estratégia.
Erros comuns
Evite:
- investir sem planejamento;
- alterar estratégias diante de pequenas oscilações do mercado;
- realizar compras por impulso;
- confiar apenas na motivação para manter hábitos financeiros;
- deixar de acompanhar regularmente o orçamento.
Esses comportamentos podem enfraquecer a consistência do planejamento financeiro.
Checklist RENDEXIS de Disciplina Financeira
Use este checklist periodicamente:
- Tenho objetivos financeiros claramente definidos?
- Conheço minhas receitas e despesas?
- Possuo um orçamento?
- Tenho uma reserva financeira adequada aos meus objetivos?
- Meus investimentos seguem uma estratégia previamente definida?
- Evito tomar decisões importantes no calor da emoção?
- Tenho o hábito de pesquisar antes de comprar?
- Evito mudar minha estratégia por causa de pequenas oscilações?
- Automatizei investimentos ou outras tarefas financeiras recorrentes?
- Acompanho regularmente minha situação financeira?
- Procuro ampliar minha educação financeira?
- Sei identificar quando medo, euforia ou excesso de confiança estão influenciando minhas decisões?
REGRA RENDEXIS
Não dependa apenas da força de vontade. Crie processos que façam a decisão financeira correta ser mais fácil de repetir.
Conclusão
A disciplina financeira é construída por meio de hábitos consistentes, planejamento e controle emocional. Ela não depende exclusivamente de conhecimento técnico, mas da capacidade de manter decisões alinhadas aos próprios objetivos mesmo diante de pressões externas ou emoções momentâneas.
Uma rotina financeira organizada, combinada com educação financeira e processos objetivos de decisão, pode reduzir significativamente os efeitos dos vieses comportamentais e contribuir para uma relação mais equilibrada com o dinheiro.
A disciplina financeira pode ser resumida em um processo:
OBJETIVOS → PLANEJAMENTO → ORÇAMENTO → AUTOMAÇÃO → REFLEXÃO → CONSISTÊNCIA → REVISÃO
O investidor disciplinado não é aquele que nunca sente medo ou euforia. É aquele que possui um processo capaz de impedir que essas emoções determinem suas decisões.
Dica RENDEXIS / Jornada Financeira
Crie uma regra pessoal de decisão financeira.
Antes de uma compra relevante ou de uma mudança importante nos investimentos, faça cinco perguntas:
É necessário?
Está previsto no meu orçamento?
Está alinhado aos meus objetivos?
Estou decidindo com base em informações ou emoção?
Eu tomaria a mesma decisão depois de alguns dias?
Esse pequeno ritual pode criar uma pausa entre emoção e decisão, reduzindo a probabilidade de agir por impulso.
Fontes Oficiais
- Banco Central do Brasil
- Comissão de Valores Mobiliários — CVM
- ANBIMA
- OECD — Organisation for Economic Co-operation and Development
- FINRA — Financial Industry Regulatory Authority
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.