Introdução
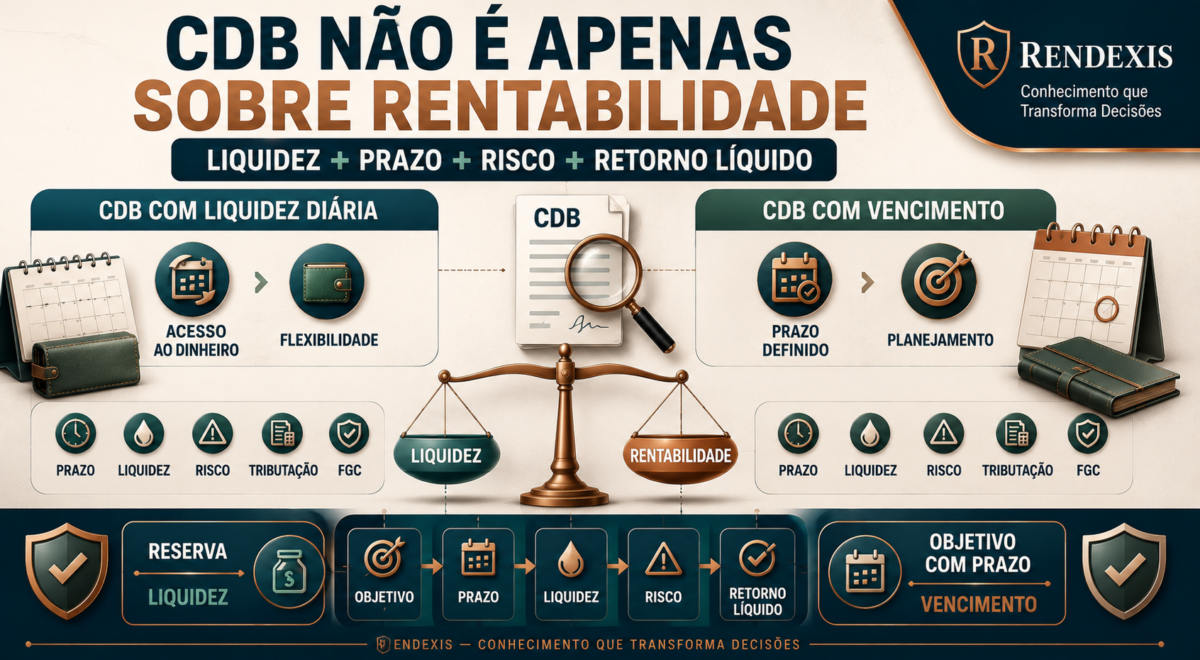
Escolher um CDB não significa analisar apenas a taxa de rentabilidade. Liquidez, prazo, objetivo financeiro, risco do emissor, tributação e necessidade de acesso ao dinheiro também fazem parte da decisão.
Entre as opções disponíveis, uma das principais diferenças está justamente na possibilidade de resgate: existem CDBs com liquidez diária e CDBs cuja liquidez ocorre somente no vencimento ou que possuem restrições para resgate antecipado.
A escolha adequada depende menos de qual produto parece “melhor” e mais de qual deles é compatível com a finalidade daquele dinheiro.
O que é um CDB?
O Certificado de Depósito Bancário (CDB) é um título de renda fixa emitido por instituições financeiras. Na prática, o investidor disponibiliza recursos à instituição e recebe, conforme as condições contratadas, o principal acrescido da remuneração prevista.
O Banco Central define o CDB como um título privado que representa um depósito a prazo. A liquidez pode variar conforme o contrato, podendo existir CDBs sem carência ou com restrições para resgate.
O CDB pode ser prefixado, pós-fixado ou híbrido, dependendo da forma como sua remuneração é determinada.
O que é um CDB com liquidez diária?
O CDB com liquidez diária permite solicitar o resgate antes do vencimento, conforme as regras estabelecidas pela instituição emissora.
Essa característica proporciona maior flexibilidade para o investidor, pois o dinheiro pode ser acessado quando necessário.
Por essa razão, a liquidez diária costuma ser uma característica relevante quando o recurso possui função de reserva financeira ou pode precisar ser utilizado de forma inesperada.
A B3 destaca que existem CDBs com liquidez diária e outros cuja liquidez ocorre apenas no vencimento.
O que é um CDB com vencimento?
No CDB com vencimento, o investidor assume um compromisso maior com o prazo contratado.
O dinheiro permanece aplicado até determinada data e, dependendo das condições do produto, o resgate antecipado pode não estar disponível ou pode ocorrer em condições diferentes das originalmente contratadas.
Por isso, esse tipo de CDB exige maior compatibilidade entre prazo do investimento e prazo do objetivo financeiro.
A B3 recomenda justamente observar o objetivo e alinhar o vencimento do CDB à data em que o dinheiro será necessário.
Liquidez diária e vencimento: qual é a principal diferença?
A diferença fundamental está no acesso ao dinheiro.
| Característica | CDB com liquidez diária | CDB com vencimento |
| Acesso ao dinheiro | Maior flexibilidade | Restrito ao prazo contratado |
| Planejamento | Mais flexível | Exige maior planejamento |
| Prazo | Geralmente mais aberto | Definido |
| Uso emergencial | Mais adequado à necessidade de liquidez | Menos adequado |
| Rentabilidade | Pode ser menor em alguns casos | Pode oferecer remuneração mais elevada |
| Compromisso com o prazo | Menor | Maior |
Essa diferença não significa que um seja necessariamente superior ao outro.
Liquidez tem valor.
Abrir mão dela pode fazer sentido quando o investidor tem clareza sobre quando precisará do dinheiro e aceita manter os recursos aplicados durante o período contratado.
Por que alguns CDBs sem liquidez oferecem remuneração maior?
A instituição financeira pode oferecer condições diferentes conforme o prazo e a liquidez do título.
Em determinados casos, CDBs com vencimentos mais longos ou menor possibilidade de resgate antecipado apresentam remuneração mais atrativa.
Isso ocorre porque existe uma diferença econômica entre captar recursos que podem ser retirados rapidamente e captar recursos que permanecerão disponíveis para a instituição durante determinado período.
A própria B3 observa que CDBs com maior liquidez podem apresentar remuneração menor, enquanto aplicações com prazos mais longos podem oferecer condições mais atrativas.
Portanto, não é correto comparar apenas a taxa.
É necessário comparar a taxa considerando também o custo de abrir mão da liquidez.
CDB com liquidez diária é melhor para reserva de emergência?
A liquidez é um dos principais critérios para recursos destinados a situações emergenciais.
Uma reserva de emergência precisa cumprir uma função diferente de um investimento destinado a um objetivo de longo prazo: estar disponível quando houver necessidade.
Nesse contexto, a B3 destaca a importância de CDBs com liquidez diária para esse tipo de finalidade.
Isso não significa que todo CDB com liquidez diária seja automaticamente adequado. Também é necessário observar o emissor, as condições do produto, a remuneração, a tributação e a cobertura do FGC.
E quando o dinheiro tem uma data certa para ser utilizado?
Quando o investidor sabe aproximadamente quando precisará dos recursos, um CDB com vencimento compatível com essa data pode fazer sentido dentro do planejamento.
Imagine, por exemplo, que determinado recurso será utilizado para um objetivo daqui a alguns anos.
Nesse caso, manter o dinheiro em uma aplicação com liquidez diária pode proporcionar flexibilidade, mas também pode significar abrir mão de uma remuneração eventualmente maior oferecida por uma aplicação com prazo definido.
O ponto central é não comprometer dinheiro que poderá ser necessário antes do vencimento.
O risco de escolher pelo rendimento
Um erro comum é observar duas aplicações e escolher automaticamente aquela que apresenta a maior taxa.
Essa análise é incompleta.
Um CDB com remuneração superior pode exigir que o investidor permaneça mais tempo aplicado. Se houver necessidade de utilizar os recursos antes do prazo, a estrutura de liquidez do produto pode se tornar um problema.
A B3 alerta que o resgate antecipado de determinados títulos pode envolver condições diferentes das originalmente previstas e que é importante compatibilizar o prazo do investimento com a necessidade de recursos.
Uma taxa maior não compensa necessariamente uma liquidez inadequada.
O risco do emissor também precisa ser analisado
CDB não é sinônimo de risco zero.
O investidor possui um crédito contra a instituição financeira emissora. Portanto, a análise deve considerar também a qualidade e a capacidade financeira do emissor.
Os CDBs estão entre os produtos cobertos pela garantia ordinária do Fundo Garantidor de Créditos, observados os limites e as condições estabelecidos pelo FGC. Atualmente, a garantia ordinária é de até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, respeitado o teto global de R$ 1 milhão a cada período de quatro anos.
A existência do FGC, entretanto, não transforma qualquer aplicação em investimento sem risco.
Além disso, o limite de cobertura precisa ser analisado considerando a exposição total do investidor à instituição ou conglomerado.
Como funciona a tributação do CDB?
Para pessoas físicas, os rendimentos de aplicações de renda fixa, incluindo CDBs sujeitos à tributação, seguem a tabela regressiva do Imposto de Renda.
Em 2026, as alíquotas indicadas pela Receita Federal são:
| Prazo da aplicação | IR sobre o rendimento |
| Até 180 dias | 22,5% |
| 181 a 360 dias | 20% |
| 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
O imposto incide sobre o rendimento, e não sobre o valor principal aplicado.
Também é importante considerar que aplicações de renda fixa podem estar sujeitas ao IOF quando resgatadas em prazo inferior a 30 dias, conforme as regras tributárias aplicáveis.
Por isso, a comparação entre CDBs deve considerar o retorno líquido, e não simplesmente a taxa anunciada.
Liquidez, prazo e rentabilidade precisam ser analisados juntos
Uma maneira mais adequada de avaliar um CDB é observar cinco dimensões:
Objetivo → Prazo → Liquidez → Risco → Retorno líquido
O objetivo determina quando o dinheiro poderá ser necessário.
O prazo define por quanto tempo os recursos poderão permanecer investidos.
A liquidez determina a facilidade de acessar o dinheiro.
O risco está relacionado principalmente ao emissor e às condições da operação.
O retorno líquido considera a remuneração depois dos efeitos tributários aplicáveis.
Essa sequência evita que a análise comece pela taxa e termine ignorando as demais características.
CDB com liquidez diária x CDB com vencimento: qual escolher?
Não existe uma resposta universal.
O CDB com liquidez diária tende a fazer mais sentido quando a prioridade é flexibilidade e disponibilidade dos recursos.
O CDB com vencimento pode fazer mais sentido quando o dinheiro possui finalidade definida, prazo conhecido e pode permanecer aplicado até a data estabelecida.
A decisão deve partir do objetivo financeiro e somente depois considerar a remuneração oferecida.
Em outras palavras:
Primeiro defina quando precisará do dinheiro. Depois escolha o prazo e a liquidez. Só então compare a rentabilidade.
O que analisar antes de investir em um CDB?
Antes de tomar uma decisão, vale verificar:
- Emissor: quem está captando os recursos?
- Remuneração: como o investimento será remunerado?
- Liquidez: é possível resgatar antes do vencimento?
- Prazo: quando o dinheiro estará disponível?
- Tributação: qual será o impacto do IR e, quando aplicável, do IOF?
- FGC: o produto é elegível e qual é a exposição total ao emissor/conglomerado?
- Objetivo: qual é a finalidade daquele dinheiro?
- Retorno líquido: quanto efetivamente permanece depois dos tributos?
- Concentração: quanto do patrimônio está exposto ao mesmo emissor?
Essa análise transforma a escolha do CDB em uma decisão de planejamento, e não simplesmente em uma busca pela maior taxa.
A regra mais importante
Não escolha um CDB apenas porque ele paga mais.
O investimento precisa ser compatível com o momento em que o dinheiro poderá ser necessário.
Para recursos que precisam permanecer disponíveis, a liquidez pode ser mais importante.
Para recursos destinados a objetivos com prazo conhecido, o vencimento pode ser incorporado ao planejamento.
E, em qualquer situação, é necessário analisar risco, tributação, FGC, prazo, liquidez e retorno líquido em conjunto.
A melhor escolha não é necessariamente o CDB que oferece a maior remuneração.
É aquele cuja estrutura faz sentido para a função que o dinheiro precisa cumprir dentro do patrimônio.
Conclusão
CDB com liquidez diária e CDB com vencimento são instrumentos diferentes para necessidades diferentes.
A liquidez diária privilegia flexibilidade. O vencimento definido privilegia planejamento e permanência do capital.
A decisão racional começa pelo objetivo financeiro e passa por uma análise conjunta de prazo, liquidez, risco, tributação e retorno líquido.
Investir bem não significa escolher a maior taxa. Significa escolher uma estrutura coerente com seus objetivos financeiros.
Fontes oficiais
- Banco Central do Brasil (BCB)
- Receita Federal do Brasil
- Fundo Garantidor de Créditos (FGC)
- Comissão de Valores Mobiliários (CVM)
- B3 — Brasil, Bolsa, Balcão
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.