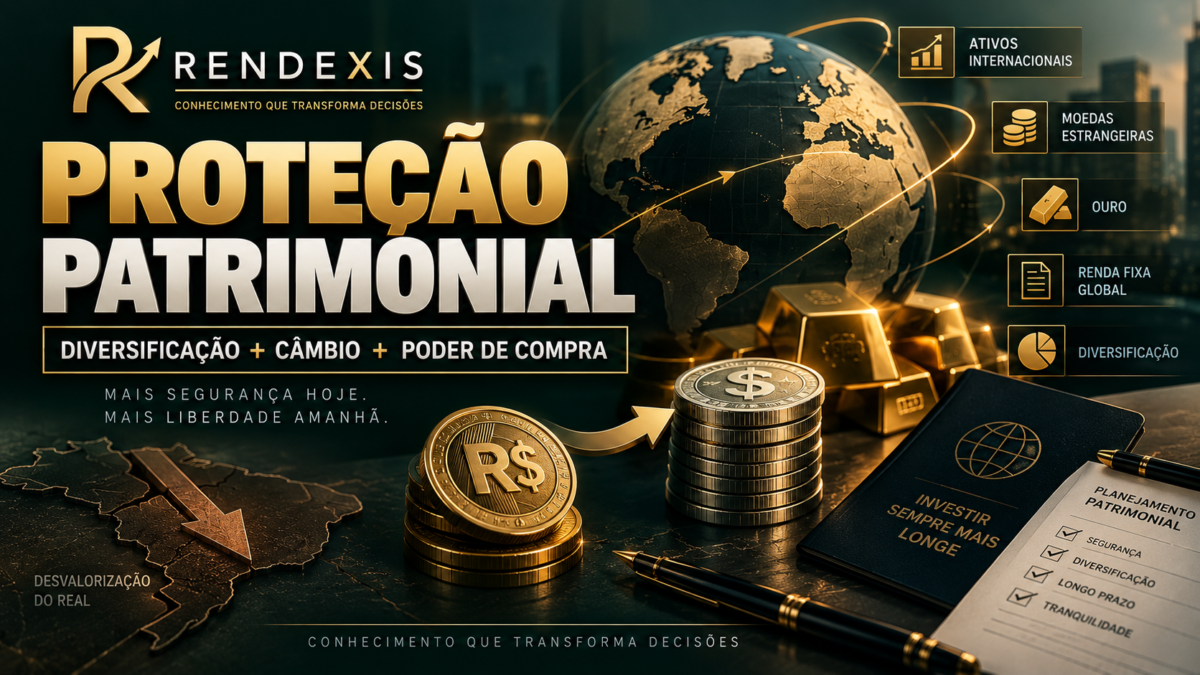
A perda de valor do real pode reduzir o poder de compra e afetar o patrimônio de quem mantém todos os seus recursos concentrados em ativos expostos exclusivamente à economia brasileira. Entenda como funciona a proteção cambial, quais estratégias podem ser utilizadas e por que diversificação é diferente de simplesmente comprar dólares.
Introdução
Proteger o patrimônio contra a desvalorização do real não significa necessariamente apostar contra a moeda brasileira.
O objetivo é mais amplo: reduzir a dependência do patrimônio em relação a um único país, uma única moeda e um único cenário econômico.
Quando o real perde valor diante de moedas estrangeiras, especialmente em períodos de maior instabilidade econômica, fiscal ou externa, os efeitos podem aparecer em diferentes áreas da economia. Produtos importados podem ficar mais caros, custos de empresas podem aumentar e ativos internacionais passam a representar um valor maior quando convertidos para reais.
O Banco Central destaca que o Brasil adota o regime de câmbio flutuante e que a taxa de câmbio influencia os preços dos produtos importados e exportados, afetando outros preços da economia.
Por isso, a proteção patrimonial não deve ser confundida com uma simples operação de compra de moeda estrangeira. Ela envolve diversificação, exposição internacional, proteção contra inflação e adequada distribuição dos riscos.
O que significa a desvalorização do real?
A desvalorização do real ocorre quando a moeda brasileira perde valor em relação a outra moeda.
Na prática, isso significa que são necessários mais reais para adquirir determinada quantidade de moeda estrangeira.
Mas existe uma consequência ainda mais importante: a perda do poder de compra.
A inflação reduz o poder de compra da moeda dentro do próprio país. O IBGE explica que inflação é o aumento generalizado e persistente dos preços e que, quando a renda cresce menos que a inflação, ocorre perda de poder de compra.
Portanto, existem duas questões diferentes:
Inflação → reduz o poder de compra dentro do Brasil.
Desvalorização cambial → reduz o valor do real em relação às moedas estrangeiras.
Embora sejam fenômenos diferentes, podem ocorrer simultaneamente e afetar o patrimônio.
Por que um patrimônio 100% concentrado em reais pode ficar vulnerável?
Imagine uma pessoa que possui praticamente todo o seu patrimônio em ativos diretamente vinculados ao Brasil.
Ela pode estar exposta simultaneamente a:
- inflação brasileira;
- política monetária doméstica;
- situação fiscal;
- crescimento econômico;
- mercado de trabalho;
- empresas brasileiras;
- mercado imobiliário brasileiro;
- sistema financeiro brasileiro;
- variações do câmbio.
Isso não significa que esses investimentos sejam ruins.
O problema está na concentração excessiva de riscos.
A própria CVM destaca que a diversificação entre diferentes setores, geografias e classes de ativos pode reduzir o risco da carteira, embora não seja capaz de eliminá-lo.
É justamente nesse ponto que a diversificação internacional pode desempenhar um papel estratégico.
Comprar dólar é a mesma coisa que proteger o patrimônio?
Não.
Comprar moeda estrangeira é apenas uma das formas possíveis de obter exposição cambial.
Além disso, manter dinheiro parado em moeda estrangeira não significa automaticamente construir patrimônio.
Existe uma diferença importante entre:
PROTEÇÃO CAMBIAL
e
INVESTIMENTO INTERNACIONAL
A proteção cambial procura reduzir a dependência do patrimônio em relação ao real.
O investimento internacional, por sua vez, pode proporcionar exposição a empresas, mercados, setores e economias de outros países.
A estratégia pode combinar as duas coisas, mas elas não são sinônimas.
Como funciona a proteção cambial?
A lógica é relativamente simples.
Imagine dois blocos patrimoniais:
PATRIMÔNIO EM REAIS
e
PATRIMÔNIO COM EXPOSIÇÃO INTERNACIONAL
Se o real se desvalorizar, o segundo bloco pode aumentar seu valor quando convertido para reais, dependendo do comportamento dos ativos e da moeda estrangeira.
Isso não significa que haverá necessariamente lucro.
Um ativo internacional pode cair de preço enquanto a moeda estrangeira se valoriza. Da mesma forma, a moeda estrangeira pode se desvalorizar enquanto o ativo internacional apresenta bom desempenho.
Portanto:
EXPOSIÇÃO CAMBIAL ≠ GARANTIA DE RENTABILIDADE
Ela funciona principalmente como uma forma de diversificação do risco monetário e geográfico.
Quais são as principais formas de proteger o patrimônio?
Não existe uma única estratégia adequada para todos.
Entre as alternativas que podem fazer parte de uma estratégia de diversificação estão:
5Moeda estrangeira
Manter parte dos recursos em moedas estrangeiras proporciona exposição direta ao câmbio.
Entretanto, moeda por si só não gera necessariamente rendimento.
Por isso, é importante distinguir reserva cambial pessoal de investimento produtivo internacional.
Ativos internacionais
Uma das formas mais estruturadas de diversificação é investir em ativos vinculados a mercados estrangeiros.
Dependendo do instrumento utilizado, o investidor pode obter exposição a:
- empresas estrangeiras;
- índices internacionais;
- títulos;
- fundos;
- diferentes setores;
- diferentes economias.
A CVM reconhece que investimentos internacionais podem proporcionar diversificação geográfica e exposição a riscos diferentes dos existentes exclusivamente no mercado doméstico.
BDRs
Os BDRs permitem ao investidor brasileiro ter exposição econômica a valores mobiliários emitidos no exterior sem necessariamente comprar diretamente o ativo fora do Brasil.
Segundo o Portal do Investidor, eles podem proporcionar diversificação internacional e exposição cambial.
Entretanto, existe risco cambial.
O valor de um BDR em reais pode ser influenciado tanto pelo comportamento do ativo no exterior quanto pela variação da moeda estrangeira.
ETFs internacionais
ETFs podem ser utilizados para acessar mercados, setores ou índices estrangeiros por meio de uma estrutura diversificada.
Um dos benefícios é justamente reduzir a dependência de uma única empresa.
Mas é importante observar que nem todo ETF é amplamente diversificado.
A CVM alerta que ETFs internacionais estão sujeitos ao risco cambial e que alterações na taxa de câmbio podem afetar o valor do investimento.
Ouro
O ouro pode funcionar como um componente adicional de diversificação patrimonial.
Seu comportamento não é diretamente determinado pelo desempenho de uma única empresa ou exclusivamente pela economia brasileira.
Entretanto, ouro também apresenta volatilidade e não deve ser tratado como proteção automática contra qualquer cenário.
A função mais adequada é analisá-lo como uma possível parcela de diversificação, dentro de uma carteira coerente com os objetivos e o perfil de risco do investidor.
Ativos protegidos contra a inflação
Outra dimensão da proteção patrimonial é preservar o poder de compra.
Investimentos cuja remuneração esteja vinculada a índices de preços podem desempenhar papel importante nessa estratégia.
Aqui existe uma distinção fundamental:
PROTEGER CONTRA INFLAÇÃO
não é exatamente a mesma coisa que
PROTEGER CONTRA DESVALORIZAÇÃO CAMBIAL.
Uma carteira patrimonial bem estruturada pode precisar considerar ambos os riscos.
O que acontece com investimentos brasileiros quando o real se desvaloriza?
Não existe uma resposta única.
A desvalorização cambial pode produzir efeitos diferentes dependendo do ativo.
Empresas exportadoras
Podem ter receitas vinculadas ao mercado externo e, em determinadas situações, podem se beneficiar de um real mais fraco.
Empresas dependentes de importações
Podem enfrentar aumento de custos quando insumos ou produtos são adquiridos em moeda estrangeira.
Empresas com dívida em moeda estrangeira
Podem sofrer impactos financeiros dependendo da estrutura de sua dívida e das proteções utilizadas.
Fundos imobiliários
Podem sofrer influência indireta de inflação, juros, atividade econômica e outros fatores. A CVM destaca que fundos imobiliários estão sujeitos, entre outros, a riscos econômicos, financeiros, de juros e de desvalorização cambial.
Renda fixa
Também não está livre de riscos.
Mudanças nas expectativas de inflação, juros e câmbio podem afetar diferentes instrumentos de renda fixa de maneiras distintas.
A CVM ressalta que risco de mercado também existe em investimentos de renda fixa.
Diversificação internacional não significa abandonar o Brasil
Esse é um dos principais erros de interpretação.
A ideia não é substituir todos os investimentos brasileiros por ativos estrangeiros.
A lógica é construir uma carteira menos dependente de um único cenário.
Um patrimônio pode ter:
ATIVOS BRASILEIROS
ATIVOS INTERNACIONAIS
EXPOSIÇÃO CAMBIAL
PROTEÇÃO CONTRA INFLAÇÃO
RESERVA DE LIQUIDEZ
A proporção dependerá dos objetivos, horizonte, renda, patrimônio, necessidade de liquidez e tolerância ao risco.
A própria CVM orienta que a escolha dos investimentos deve considerar objetivos e perfil de risco do investidor.
Quanto do patrimônio deveria estar protegido do real?
Não existe um percentual universal.
Essa é uma questão que depende da situação individual.
Uma pessoa que recebe renda exclusivamente em reais, possui imóvel no Brasil, trabalha em empresa brasileira e mantém todos os investimentos no mercado doméstico possui uma exposição muito maior ao risco Brasil do que alguém que possui parte relevante do patrimônio e da renda vinculada a outros países ou moedas.
Por isso, antes de perguntar:
“Quanto devo investir em dólar?”
talvez seja mais adequado perguntar:
“Quanto do meu patrimônio depende exclusivamente do Brasil?”
Essa mudança de perspectiva é importante.
O perigo de transformar proteção cambial em especulação
Existe uma diferença enorme entre diversificar patrimônio e tentar prever o câmbio.
Comprar moeda estrangeira simplesmente porque existe a expectativa de que ela irá subir pode transformar uma estratégia de proteção em uma aposta direcional.
O investidor passa a depender de acertar o momento de entrada e saída.
Isso aumenta o risco.
O objetivo da diversificação patrimonial é diferente:
não tentar prever o futuro, mas preparar o patrimônio para diferentes futuros possíveis.
A CVM destaca que riscos de mercado, crédito e liquidez não podem ser simplesmente eliminados e que a diversificação é uma das ferramentas utilizadas para reduzi-los.
Proteção cambial também tem custos e riscos
Nenhuma proteção é gratuita.
Investimentos internacionais podem envolver:
- custos de operação;
- tributação;
- risco cambial;
- risco de mercado;
- risco de liquidez;
- risco regulatório;
- risco do próprio ativo;
- custos de conversão de moeda.
Além disso, uma estratégia cambial pode gerar resultados diferentes do esperado.
A CVM, por exemplo, destaca que ETFs internacionais estão sujeitos ao risco cambial e ao risco de mercado.
Portanto, diversificar não significa simplesmente comprar qualquer ativo estrangeiro.
É necessário analisar o instrumento utilizado.
Um patrimônio mais resistente é um patrimônio diversificado
A proteção patrimonial deve ser pensada em camadas.
Uma estrutura conceitual poderia envolver:
CAMADA 1 — LIQUIDEZ
Recursos disponíveis para emergências e necessidades de curto prazo.
CAMADA 2 — PRESERVAÇÃO DO PODER DE COMPRA
Ativos que tenham características compatíveis com objetivos de proteção contra inflação.
CAMADA 3 — CRESCIMENTO
Investimentos capazes de participar do crescimento econômico no longo prazo.
CAMADA 4 — DIVERSIFICAÇÃO INTERNACIONAL
Ativos expostos a outras economias e moedas.
CAMADA 5 — ATIVOS DESCORRELACIONADOS
Instrumentos que possam apresentar comportamento diferente dos demais componentes da carteira.
O objetivo não é eliminar riscos.
É evitar que um único evento comprometa todo o patrimônio.
O que realmente protege o patrimônio?
A resposta não está em um único ativo.
Está na estrutura da carteira.
Uma carteira excessivamente concentrada em reais pode ficar vulnerável a determinados cenários econômicos.
Uma carteira excessivamente concentrada em dólar também pode apresentar riscos.
Da mesma forma, concentrar patrimônio exclusivamente em imóveis, ações, renda fixa ou ouro pode gerar outro tipo de vulnerabilidade.
A verdadeira proteção está na combinação racional de diferentes fontes de risco e retorno.
Diversificação não elimina perdas. Ela busca impedir que uma única fonte de risco determine o destino de todo o patrimônio.
O que fazer na prática?
Antes de tomar qualquer decisão, faça um diagnóstico.
1. Liste todo o patrimônio
Separe:
- imóveis;
- renda fixa;
- ações;
- fundos;
- previdência;
- dinheiro em conta;
- investimentos internacionais;
- outros ativos.
2. Identifique a moeda econômica de cada ativo
Pergunte:
Este patrimônio depende do real?
Depende da economia brasileira?
Possui exposição internacional?
3. Analise a concentração
Descubra quanto do patrimônio depende de:
- Brasil;
- real;
- juros domésticos;
- mercado imobiliário;
- empresas brasileiras;
- determinado setor.
4. Avalie seus objetivos
Proteção patrimonial não pode ser analisada isoladamente.
É necessário considerar:
- aposentadoria;
- geração de renda;
- preservação de patrimônio;
- sucessão;
- liquidez;
- crescimento patrimonial.
5. Reavalie periodicamente
A carteira deve acompanhar mudanças na vida financeira e nos objetivos.
Conclusão
Proteger o patrimônio da desvalorização do real não significa apostar contra o Brasil. Significa evitar que todo o patrimônio dependa exclusivamente do comportamento de uma única moeda e de uma única economia.
A inflação pode reduzir o poder de compra dentro do país, enquanto a desvalorização cambial altera a relação entre o real e as moedas estrangeiras. O Banco Central destaca que o câmbio influencia os preços de produtos importados e exportados e, consequentemente, outras variáveis da economia.
Nesse contexto, ativos internacionais, exposição cambial, ouro e instrumentos associados à proteção do poder de compra podem fazer parte de uma estratégia de diversificação — mas cada alternativa possui riscos próprios.
A principal lição é simples:
Patrimônio protegido não é patrimônio sem risco. É patrimônio preparado para diferentes cenários.
A melhor estratégia não é tentar descobrir antecipadamente para onde irá o dólar.
É construir uma estrutura patrimonial capaz de continuar funcionando mesmo quando o cenário econômico mudar.
FONTES OFICIAIS
- Banco Central do Brasil — Política Cambial
- IBGE — Inflação
- Portal do Investidor/CVM
AVISO LEGAL: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.