Introdução
A educação financeira pode começar muito antes da vida adulta. Para adolescentes, aprender a lidar com dinheiro significa desenvolver conhecimentos e comportamentos que ajudam a fazer escolhas mais conscientes sobre consumo, planejamento, poupança, crédito e segurança financeira.
O Banco Central destaca que quanto mais cedo o jovem aprende a lidar com o dinheiro, maiores são as possibilidades de desenvolver bons hábitos financeiros ao longo da vida. A instituição também recomenda que o assunto seja discutido em diferentes ambientes, especialmente em casa, na escola e nas redes sociais, sempre com atenção à qualidade das informações.
A educação financeira para adolescentes não precisa começar com investimentos sofisticados.
O ponto de partida pode ser muito mais simples:
RECEBER → PLANEJAR → GASTAR → GUARDAR → ESCOLHER → APRENDER
O objetivo não é ensinar o adolescente a ficar rico. É ensiná-lo a tomar decisões melhores com o dinheiro.
Por que ensinar educação financeira na adolescência?
A adolescência é uma fase de construção de autonomia.
O jovem começa a tomar decisões próprias sobre consumo, lazer, tecnologia, roupas, alimentação, transporte e experiências. Ao mesmo tempo, passa a ter maior contato com meios de pagamento digitais, publicidade, redes sociais e ofertas de crédito.
Por isso, aprender a administrar dinheiro nessa fase pode contribuir para o desenvolvimento de hábitos financeiros mais conscientes.
O Banco Central afirma que educação financeira não deve ser tratada como tabu e recomenda conversar sobre dinheiro com crianças e adolescentes.
A CVM também mantém conteúdos específicos para jovens e adolescentes, abordando temas como uso do dinheiro, consumo, poupança e planejamento financeiro pessoal.
O que é educação financeira para adolescentes?
Educação financeira é o desenvolvimento de conhecimentos, atitudes e comportamentos que ajudam uma pessoa a tomar decisões mais conscientes sobre dinheiro.
Para adolescentes, isso pode significar aprender:
- de onde vem o dinheiro;
- como funciona um orçamento;
- diferença entre necessidade e desejo;
- importância de poupar;
- consequências do crédito;
- riscos das compras por impulso;
- cuidados com golpes;
- importância de pesquisar antes de comprar;
- como estabelecer objetivos financeiros.
O Banco Central relaciona o letramento financeiro a conhecimentos, atitudes e comportamentos necessários para realizar escolhas melhores no uso do dinheiro.
O primeiro passo: conversar sobre dinheiro
Um dos maiores erros é transformar dinheiro em um assunto proibido dentro de casa.
O adolescente não precisa conhecer todos os detalhes financeiros da família, mas pode começar a compreender conceitos como:
RENDA → DESPESAS → PRIORIDADES → POUPANÇA → OBJETIVOS
Conversar sobre dinheiro também permite explicar por que determinadas escolhas são feitas.
Por exemplo:
“Não vamos comprar agora porque isso não está previsto no nosso planejamento.”
Essa explicação é mais educativa do que simplesmente dizer:
“Não temos dinheiro.”
A primeira mostra que dinheiro envolve prioridades e escolhas.
Ensine a diferença entre necessidade e desejo
Esse é um dos primeiros conceitos que o adolescente pode aprender.
Necessidade
É aquilo que atende uma necessidade essencial ou relevante.
Exemplos:
- alimentação;
- transporte necessário;
- material escolar;
- itens básicos de higiene.
Desejo
É algo que queremos, mas que pode ser adiado ou substituído.
Exemplos:
- trocar um celular que ainda funciona;
- comprar uma roupa por impulso;
- adquirir um produto porque está em tendência;
- gastar apenas porque existe uma promoção.
Isso não significa que desejos sejam proibidos.
A questão é aprender a priorizar.
Educação financeira não significa nunca gastar. Significa aprender a escolher onde gastar.
Ensine o adolescente a fazer um orçamento
Um orçamento simples pode ser uma excelente ferramenta pedagógica.
O adolescente pode registrar:
DINHEIRO RECEBIDO
↓
GASTOS
↓
VALOR GUARDADO
↓
SALDO
Não é necessário utilizar planilhas sofisticadas.
Um caderno, aplicativo ou tabela simples já pode funcionar.
O objetivo inicial é desenvolver a percepção de que dinheiro é um recurso limitado.
A mesada pode ser uma ferramenta de aprendizagem
A mesada pode funcionar como um pequeno laboratório de educação financeira.
Em vez de controlar cada gasto, os responsáveis podem estabelecer regras claras e permitir que o adolescente faça escolhas dentro daquele orçamento.
O aprendizado acontece quando ele percebe que:
GASTAR TUDO AGORA
pode significar
NÃO TER RECURSOS DEPOIS.
Esse tipo de experiência ajuda a desenvolver planejamento e responsabilidade.
O Banco Central recomenda que crianças e adolescentes participem das conversas sobre dinheiro e compreendam melhor os custos e objetivos financeiros da família.
Ensine a guardar dinheiro para um objetivo
Poupar simplesmente por poupar pode ser abstrato para um adolescente.
É mais fácil compreender a importância da poupança quando existe um objetivo.
Por exemplo:
OBJETIVO
↓
PLANEJAMENTO
↓
ECONOMIA
↓
POUPANÇA
↓
REALIZAÇÃO
O objetivo pode ser:
- um curso;
- uma viagem;
- um livro;
- um equipamento;
- um hobby;
- um projeto pessoal.
O importante é que o jovem perceba a relação entre abrir mão de parte do consumo atual e alcançar algo no futuro.
Ensine consumo consciente
Adolescentes estão expostos diariamente a publicidade, influenciadores, promoções e estímulos de consumo.
Por isso, uma habilidade importante é aprender a perguntar:
Eu realmente preciso disso?
Eu quero isso ou estou sendo influenciado?
Pesquisei o preço?
Existe uma alternativa mais barata?
Esse gasto cabe no meu orçamento?
Eu compraria mesmo se não estivesse em promoção?
Essa última pergunta é especialmente útil.
Uma promoção não transforma automaticamente uma compra desnecessária em economia.
Cuidado com o efeito das redes sociais
As redes sociais podem ser importantes ferramentas de aprendizado, mas também apresentam riscos.
O Banco Central alerta que existe conteúdo de qualidade nas redes sociais, mas também há informações falsas ou tendenciosas relacionadas à educação financeira.
O adolescente deve aprender a desconfiar de mensagens como:
- “fique rico rapidamente”;
- “ganhe dinheiro sem trabalhar”;
- “investimento sem risco”;
- “lucro garantido”;
- “todo mundo está comprando”;
- “última oportunidade”;
- “método secreto”.
A habilidade mais importante não é acreditar ou desacreditar automaticamente.
É verificar a informação antes de tomar uma decisão.
Ensine o básico sobre crédito
O adolescente precisa compreender que crédito não representa dinheiro gratuito.
Cartão de crédito, parcelamentos, empréstimos e outras formas de crédito envolvem compromissos financeiros.
Uma compra parcelada pode parecer pequena quando observada apenas pela parcela.
Por isso, ensine a perguntar:
Qual é o preço total?
Quantas parcelas serão pagas?
Existe juros?
Essa dívida cabe no orçamento?
Eu realmente preciso comprar agora?
O Banco Central inclui o uso responsável do crédito entre os eixos de educação financeira trabalhados no programa Aprender Valor, juntamente com planejamento e poupança.
Segurança digital também é educação financeira
Para adolescentes, educação financeira precisa incluir segurança digital.
O dinheiro está cada vez mais presente em aplicativos, carteiras digitais, contas bancárias e pagamentos instantâneos.
Por isso, o jovem precisa saber:
- não compartilhar senhas;
- não fornecer códigos de autenticação;
- desconfiar de links desconhecidos;
- verificar remetentes;
- não enviar dinheiro para desconhecidos;
- desconfiar de ofertas muito vantajosas;
- confirmar informações antes de realizar pagamentos.
Uma regra simples:
Se alguém estiver pressionando você a transferir dinheiro imediatamente, pare e verifique antes.
Pix exige atenção
O Pix tornou os pagamentos rápidos e práticos, mas justamente por isso exige atenção.
O adolescente deve entender que uma transferência pode ser difícil de reverter quando realizada para a pessoa errada ou em determinadas situações de fraude.
Antes de confirmar uma operação, vale conferir:
DESTINATÁRIO → VALOR → MOTIVO → AUTENTICIDADE
E, em caso de dúvida, interromper a operação.
Ensine o conceito de juros
Não é necessário transformar a adolescência em uma aula de matemática financeira.
Mas é importante explicar que:
JUROS PODEM TRABALHAR A FAVOR OU CONTRA.
Quando uma pessoa investe ou poupa, os juros podem contribuir para o crescimento do patrimônio.
Quando uma pessoa contrai uma dívida, os juros podem aumentar o custo da obrigação.
Essa diferença é fundamental para formar uma relação mais consciente com crédito e investimentos.
Introduza o conceito de juros compostos
Os juros compostos podem ser explicados de maneira simples.
Imagine uma quantia que permanece aplicada e gera rendimentos.
Com o passar do tempo, os rendimentos também podem participar da formação do resultado futuro.
O conceito pode ser representado assim:
CAPITAL
↓
RENDIMENTO
↓
NOVO CAPITAL
↓
NOVO RENDIMENTO
↓
CRESCIMENTO AO LONGO DO TEMPO
O objetivo não é incentivar o adolescente a buscar investimentos específicos, mas mostrar por que tempo e consistência são importantes na construção financeira.
E os investimentos?
A educação financeira para adolescentes pode apresentar conceitos básicos sobre investimentos, mas deve evitar transformar o jovem em alvo de promessas de rentabilidade.
Antes de falar sobre produtos financeiros, é mais importante ensinar:
- risco;
- retorno;
- liquidez;
- diversificação;
- horizonte de tempo;
- inflação;
- custos;
- necessidade de conhecer o investimento.
A CVM mantém conteúdos educacionais específicos para jovens e adolescentes e destaca a importância da formação de um público capaz de tomar decisões financeiras conscientes e bem informadas.
Não transforme educação financeira em pressão
Existe uma diferença importante entre educar e controlar.
O objetivo não deve ser fazer o adolescente sentir culpa por gastar dinheiro.
Também não é necessário transformar cada compra em uma discussão financeira.
A educação acontece melhor quando existe espaço para:
- perguntas;
- escolhas;
- erros pequenos;
- reflexão;
- correção;
- aprendizado.
O adolescente precisa aprender a decidir, e não apenas obedecer.
Um método simples para ensinar adolescentes
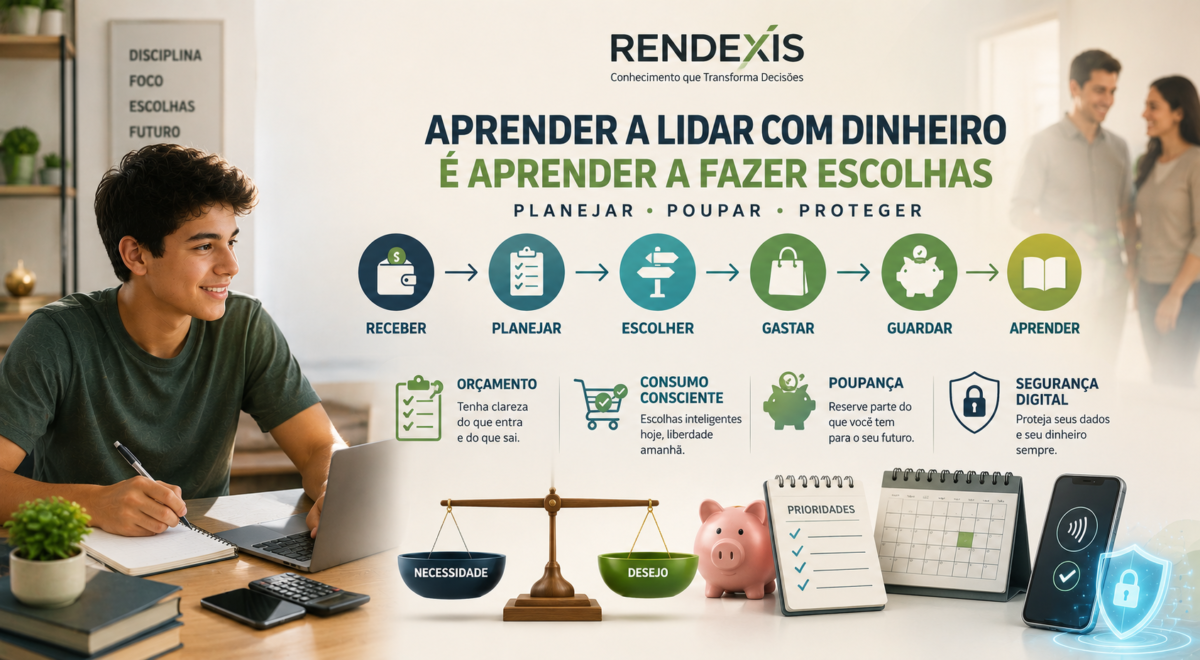
A RENDEXIS pode resumir os primeiros passos em seis etapas:
Receber
Entender de onde vem o dinheiro.
Planejar
Definir prioridades antes de gastar.
Escolher
Diferenciar necessidade de desejo.
Gastar
Utilizar o dinheiro dentro do orçamento.
Guardar
Separar recursos para objetivos futuros.
Aprender
Avaliar as escolhas e melhorar continuamente.
RECEBER → PLANEJAR → ESCOLHER → GASTAR → GUARDAR → APRENDER
Esse processo pode ser repetido mensalmente.
Exemplo prático
Imagine uma adolescente que recebe uma determinada quantia mensal para suas despesas pessoais.
Ela decide dividir o dinheiro em três objetivos:
GASTAR
para pequenas despesas e lazer.
GUARDAR
para uma compra futura.
REALIZAR
para alcançar um objetivo maior.
Em determinado mês, ela gasta mais do que havia planejado.
Em vez de simplesmente receber uma punição, os responsáveis podem conversar:
O que aconteceu?
O que você poderia ter planejado diferente?
Qual gasto poderia ser adiado?
Como ajustar o próximo mês?
O erro passa a ser transformado em experiência de aprendizagem.
Erros comuns dos responsáveis
Não conversar sobre dinheiro
O silêncio não ensina educação financeira.
Controlar todos os gastos
Controle excessivo pode impedir o desenvolvimento da autonomia.
Dar dinheiro sem ensinar planejamento
Receber dinheiro não significa saber administrá-lo.
Transformar dinheiro em recompensa para tudo
Nem toda responsabilidade precisa ser convertida em pagamento.
Falar apenas sobre economizar
Educação financeira também envolve consumo consciente, planejamento, crédito, segurança e escolhas.
Incentivar comparação social
O objetivo não é ensinar o adolescente a ter o que os outros têm.
É ensinar a escolher de acordo com seus próprios objetivos.
Apresentar investimentos como caminho para enriquecer rapidamente
Isso pode criar expectativas inadequadas e incentivar comportamentos de risco.
Checklist RENDEXIS para Adolescentes
O adolescente já consegue:
- Diferenciar necessidade de desejo?
- Registrar seus gastos?
- Fazer um orçamento simples?
- Definir um objetivo financeiro?
- Guardar dinheiro para esse objetivo?
- Pesquisar preços antes de comprar?
- Identificar uma compra por impulso?
- Entender que crédito precisa ser pago?
- Saber que juros podem aumentar o custo de uma dívida?
- Reconhecer promessas de dinheiro fácil?
- Identificar possíveis golpes?
- Proteger senhas e códigos de autenticação?
- Conferir um destinatário antes de fazer um Pix?
- Questionar informações financeiras encontradas nas redes sociais?
- Entender que investimentos envolvem riscos?
REGRA RENDEXIS
Antes de ensinar o adolescente a investir, ensine-o a planejar, poupar, comparar, questionar e proteger o próprio dinheiro.
Conclusão
A educação financeira na adolescência não precisa começar por investimentos complexos.
Ela começa com conceitos simples e fundamentais:
DINHEIRO
→ ESCOLHAS
→ PLANEJAMENTO
→ POUPANÇA
→ CONSUMO CONSCIENTE
→ SEGURANÇA
→ RESPONSABILIDADE
O Banco Central destaca que aprender a lidar com dinheiro desde cedo pode contribuir para melhores hábitos financeiros e maior bem-estar ao longo da vida.
A escola, a família e as fontes confiáveis de informação têm papéis complementares nesse processo. O próprio programa Aprender Valor, do Banco Central, trabalha planejamento, poupança e uso responsável do crédito com estudantes do ensino fundamental.
Mais importante do que ensinar o adolescente a ganhar dinheiro é ensiná-lo a pensar antes de gastar, planejar antes de assumir compromissos e verificar antes de confiar.
Educação financeira não prepara apenas para lidar com dinheiro. Prepara para fazer escolhas.
Dica RENDEXIS / Jornada Financeira
Crie em família uma reunião financeira mensal de 20 minutos.
Sem cobrança e sem julgamento.
A conversa pode responder apenas a cinco perguntas:
O que recebi?
Onde gastei?
O que consegui guardar?
Qual é meu próximo objetivo?
O que aprendi este mês?
Com o tempo, essa pequena rotina pode transformar educação financeira em um hábito familiar.
Fontes Oficiais
- Banco Central do Brasil — Cidadania Financeira
- Banco Central do Brasil — Programa Aprender Valor
- CVM — Portal do Investidor
- CVM — Educação Financeira para Jovens e Adolescentes
- Programa Educação Financeira nas Escolas / ENEF
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.