Introdução
Receber o salário, pagar as contas e perceber que quase todo o dinheiro desapareceu antes do próximo pagamento é uma situação comum para muitas famílias.
O problema não está necessariamente apenas no valor da renda.
Em muitos casos, existe uma combinação de:
GASTOS ELEVADOS + FALTA DE PLANEJAMENTO + DÍVIDAS + AUSÊNCIA DE RESERVA + IMPREVISTOS
que mantém a pessoa presa a um ciclo financeiro difícil de interromper.
Sair desse ciclo não acontece de um dia para o outro.
É necessário criar uma estratégia que permita:
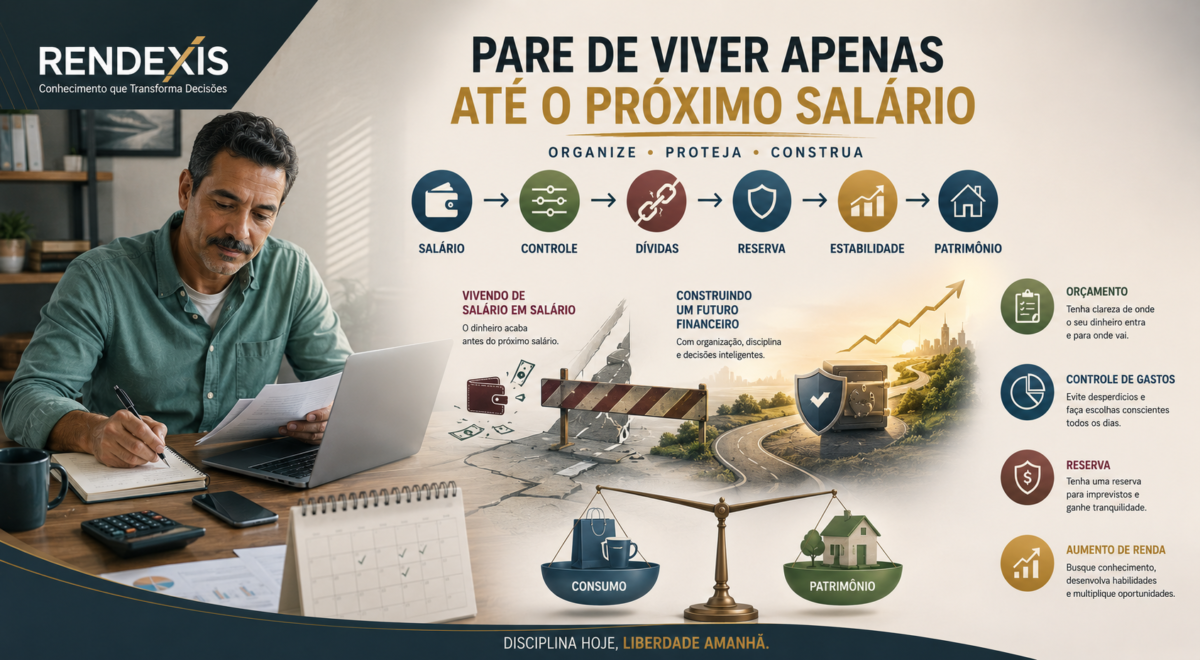
ENTENDER → ORGANIZAR → REDUZIR → RESERVAR → QUITAR → INVESTIR → CONSTRUIR PATRIMÔNIO
O Banco Central considera o orçamento pessoal uma ferramenta importante para conhecer quanto se recebe e quanto e com o que se gasta.
O objetivo não é simplesmente chegar ao próximo salário. É construir uma situação financeira em que parte da renda comece a trabalhar a favor do seu futuro.
O que significa viver de salário em salário?
Viver de salário em salário significa depender praticamente da próxima remuneração para manter o funcionamento normal da vida financeira.
A pessoa recebe:
SALÁRIO
↓
PAGA CONTAS
↓
PAGA DÍVIDAS
↓
GASTA O RESTANTE
↓
DINHEIRO ACABA
↓
ESPERA O PRÓXIMO SALÁRIO
O problema aparece quando praticamente não existe margem financeira entre um ciclo e outro.
Qualquer imprevisto pode quebrar o orçamento:
- problema no carro;
- despesa médica;
- perda de renda;
- manutenção doméstica;
- viagem inesperada;
- aumento de uma conta.
Sem reserva, o imprevisto frequentemente se transforma em dívida.
Por que é tão difícil sair desse ciclo?
Porque existe um efeito acumulativo.
Quando todo o salário já possui destino antes mesmo de ser recebido, não existe espaço para construir segurança financeira.
A pessoa pode até aumentar a renda, mas se as despesas aumentarem na mesma velocidade, o problema permanece.
Isso cria um ciclo:
RENDA AUMENTA
↓
PADRÃO DE VIDA AUMENTA
↓
DESPESAS AUMENTAM
↓
SOBRA CONTINUA PEQUENA
↓
DEPENDÊNCIA DO PRÓXIMO SALÁRIO
Por isso, aumentar a renda é importante, mas controlar o crescimento das despesas também é fundamental.
Primeiro passo: descubra sua realidade financeira
Não tente resolver o problema sem saber exatamente o tamanho dele.
Faça um diagnóstico.
Liste:
Receitas
- salário;
- aposentadoria;
- renda de trabalho;
- renda extra;
- outras entradas recorrentes.
Despesas fixas
- aluguel;
- financiamento;
- condomínio;
- mensalidades;
- internet;
- seguros;
- outras contas recorrentes.
Despesas variáveis
- alimentação;
- transporte;
- lazer;
- compras;
- aplicativos;
- delivery.
Dívidas
- cartão;
- empréstimos;
- financiamentos;
- parcelamentos;
- contas atrasadas.
O resultado mostrará onde está o principal problema.
Descubra quanto realmente sobra
A conta é simples:
RENDA LÍQUIDA – DESPESAS = SOBRA FINANCEIRA
Mas existe uma diferença importante entre:
sobra no papel
e
sobra real.
Se você sempre termina o mês sem dinheiro, provavelmente alguma despesa está sendo subestimada, esquecida ou não registrada.
Por isso, acompanhe os gastos efetivamente realizados.
Faça um orçamento de sobrevivência
Se a situação estiver muito apertada, não comece tentando construir um orçamento perfeito.
Crie primeiro um orçamento de sobrevivência financeira.
Priorize:
1. Moradia
2. Alimentação
3. Saúde
4. Transporte
5. Contas essenciais
6. Dívidas prioritárias
Depois avalie os gastos secundários.
O objetivo inicial é recuperar espaço no orçamento.
Separe necessidade de desejo
Nem toda despesa tem a mesma importância.
Uma maneira simples de analisar os gastos é classificá-los como:
Necessidade
Aquilo que sustenta a vida cotidiana.
Desejo
Aquilo que melhora o conforto ou proporciona prazer, mas pode ser adiado.
Desperdício
Aquilo que consome dinheiro sem entregar benefício proporcional.
Essa classificação pode revelar oportunidades de economia.
Não tente cortar tudo
Um erro comum é criar um orçamento extremamente restritivo.
A pessoa elimina:
- lazer;
- restaurantes;
- pequenos prazeres;
- viagens;
- hobbies.
Depois de algumas semanas, abandona completamente o plano.
Um orçamento sustentável precisa ser realista.
O objetivo não é tornar a vida insuportável.
É fazer com que o padrão de consumo seja compatível com a renda.
Ataque os grandes gastos primeiro
Se você precisa economizar, não comece necessariamente pelo café.
Procure os gastos que realmente movimentam o orçamento:
- moradia;
- carro;
- financiamento;
- alimentação;
- planos;
- seguros;
- assinaturas;
- dívidas.
Reduzir uma grande despesa recorrente pode produzir mais resultado do que eliminar dezenas de pequenos gastos.
Cuidado com o padrão de vida
Um dos maiores obstáculos para sair do ciclo é o aumento automático do padrão de vida.
Quando a renda aumenta, surge a tentação de:
- trocar de carro;
- mudar para uma casa mais cara;
- aumentar gastos com restaurantes;
- viajar mais;
- contratar novos serviços;
- comprar mais produtos.
Se toda renda adicional for consumida, a situação financeira não muda.
Uma estratégia melhor é dividir o aumento de renda entre:
MELHORIA DO PADRÃO DE VIDA
e
CONSTRUÇÃO DE PATRIMÔNIO
Dívida precisa entrar no centro da estratégia
Se você possui dívidas relevantes, não adianta simplesmente começar a investir sem analisar o custo dessas obrigações.
Primeiro, faça um mapa:
| Dívida | Saldo | Custo | Parcela | Prazo |
| Cartão | — | — | — | — |
| Empréstimo | — | — | — | — |
| Financiamento | — | — | — | — |
| Outras | — | — | — | — |
Não é necessário ter uma planilha sofisticada.
O objetivo é enxergar o problema.
Pare de criar novas dívidas
Antes de pensar em quitar dívidas antigas, interrompa a formação de novas.
Caso contrário:
QUITA UMA DÍVIDA
↓
CRIA OUTRA
↓
QUITA
↓
CRIA NOVA
O problema nunca termina.
Por isso, durante a reorganização financeira, estabeleça uma regra:
Não assumir novos compromissos sem avaliar o impacto no orçamento futuro.
Negocie dívidas quando fizer sentido
Em determinadas situações, renegociar pode ajudar a reorganizar o orçamento.
Mas é importante analisar:
- valor total;
- prazo;
- custo;
- condições;
- capacidade real de pagamento.
Uma parcela menor não significa necessariamente uma dívida mais barata.
O que importa é avaliar o custo total da operação.
Crie uma pequena reserva mesmo durante a reorganização
Quando existem dívidas, pode surgir a dúvida:
“Devo guardar dinheiro ou usar tudo para pagar as dívidas?”
Não existe uma resposta universal.
Uma pequena reserva de segurança pode ser importante para evitar que um novo imprevisto gere outra dívida.
A estratégia precisa considerar:
- custo das dívidas;
- estabilidade da renda;
- despesas essenciais;
- possibilidade de imprevistos;
- capacidade de poupança.
O importante é evitar ficar completamente sem liquidez.
Depois, construa uma reserva de emergência
Quando a situação começar a melhorar, a reserva deve ganhar importância.
Sua função é proteger o orçamento contra acontecimentos inesperados.
Ela pode ajudar diante de:
- desemprego;
- redução de renda;
- despesas médicas;
- manutenção;
- emergência familiar;
- despesas extraordinárias.
A reserva não deve ser confundida com dinheiro destinado a consumo.
Crie o “salário do mês seguinte”
Uma das melhores formas de romper o ciclo é chegar a um ponto em que o dinheiro do próximo mês já esteja parcialmente protegido.
Imagine:
SALÁRIO DE AGOSTO
paga as despesas de agosto.
Com o tempo, parte do dinheiro acumulado começa a formar uma margem para o mês seguinte.
O objetivo é criar uma espécie de colchão financeiro.
Isso reduz a sensação permanente de urgência.
Automatize a construção da reserva
Se possível, programe a transferência de uma parte da renda para uma conta ou aplicação destinada à reserva.
A lógica é:
RECEBEU
↓
SEPAROU
↓
GASTOU O RESTANTE
Isso reduz a chance de gastar primeiro e tentar guardar o que sobrar.
Aumentar a renda também faz parte da solução
Nem todo problema financeiro pode ser resolvido cortando despesas.
Existe um limite para reduzir gastos.
Por isso, considere estratégias para aumentar a renda:
- horas extras;
- trabalhos freelancer;
- prestação de serviços;
- venda de produtos;
- aulas;
- atividades profissionais adicionais;
- qualificação;
- mudança de emprego;
- desenvolvimento de novas competências.
A renda adicional pode ser direcionada prioritariamente para:
DÍVIDAS + RESERVA + PATRIMÔNIO
Cuidado para não transformar renda extra em gasto permanente
Imagine que uma pessoa consiga uma renda adicional.
Se ela imediatamente cria uma nova despesa fixa com esse dinheiro, a dependência financeira continua.
Uma estratégia melhor é tratar a renda extra como um acelerador temporário:
RENDA EXTRA
↓
QUITAÇÃO DE DÍVIDAS
↓
RESERVA
↓
OBJETIVOS
↓
PATRIMÔNIO
Use a Regra dos Envelopes
A Regra dos Envelopes, tema do artigo anterior da série, pode ser uma ferramenta útil para quem vive de salário em salário.
Separe o dinheiro por finalidade:
CASA
ALIMENTAÇÃO
TRANSPORTE
LAZER
RESERVA
OBJETIVOS
O objetivo é impedir que todo o dinheiro pareça disponível para consumo.
Dinheiro sem destino tende a ser tratado como dinheiro disponível.
Crie um fundo para despesas previsíveis
Nem todo gasto extraordinário é realmente inesperado.
Algumas despesas são previsíveis, embora não ocorram todos os meses.
Por exemplo:
- impostos;
- seguro;
- matrícula;
- manutenção;
- material escolar;
- presentes;
- viagens.
Em vez de esperar a despesa chegar, faça pequenas provisões ao longo do ano.
Isso evita que despesas anuais destruam o orçamento mensal.
Cuidado com o “efeito salário”
Quando o salário entra, algumas pessoas aumentam automaticamente o consumo.
É o chamado comportamento de expansão do padrão de vida.
Uma maneira de combater isso é estabelecer uma regra:
Todo aumento de renda deve ter uma finalidade definida antes de ser gasto.
Por exemplo:
50% → patrimônio
30% → objetivos
20% → melhoria do padrão de vida
Os percentuais são apenas ilustrativos.
Não existe uma fórmula universal.
O importante é não deixar que toda renda adicional desapareça no consumo.
Quando começar a investir?
Investimentos devem entrar na estratégia de acordo com a situação financeira.
Se existem dívidas caras, ausência de reserva e orçamento desorganizado, talvez o primeiro investimento mais importante seja organizar a estrutura financeira.
Depois:
ORÇAMENTO
↓
DÍVIDAS CONTROLADAS
↓
RESERVA
↓
OBJETIVOS
↓
INVESTIMENTOS
A CVM destaca a importância de organizar a vida financeira e definir objetivos antes de tomar decisões de investimento.
O objetivo não é apenas sobrar dinheiro
Sair do ciclo de salário em salário significa passar por três estágios.
Estágio 1 — Sobrevivência
Todo o dinheiro é utilizado para manter o mês funcionando.
Estágio 2 — Estabilidade
Existe alguma margem financeira e uma reserva.
Estágio 3 — Construção patrimonial
Parte da renda é direcionada sistematicamente para objetivos e investimentos.
A grande transformação ocorre quando:
RENDA → CONSUMO
passa a ser:
RENDA → CONSUMO + RESERVA + PATRIMÔNIO
Como saber se você está saindo do ciclo?
Alguns sinais positivos:
- as contas são pagas sem depender do próximo salário;
- existe uma reserva;
- as dívidas diminuem;
- as parcelas representam uma parte menor da renda;
- existe dinheiro destinado a objetivos;
- os gastos são conhecidos;
- aumentos de renda geram aumento patrimonial;
- imprevistos não geram automaticamente novas dívidas.
Esse é um processo gradual.
Plano RENDEXIS de 90 dias
Dias 1 a 30 — Diagnóstico
Objetivo: descobrir exatamente onde está o problema.
Faça:
- levantamento da renda;
- levantamento das despesas;
- levantamento das dívidas;
- cancelamento de desperdícios;
- criação do orçamento;
- definição das prioridades.
Dias 31 a 60 — Reorganização
Objetivo: recuperar espaço financeiro.
Faça:
- redução dos gastos desnecessários;
- negociação de dívidas quando conveniente;
- criação de uma pequena reserva;
- organização das despesas anuais;
- controle de cartões;
- definição de limites por categoria.
Dias 61 a 90 — Construção
Objetivo: começar a romper a dependência do próximo salário.
Faça:
- aumentar a reserva;
- direcionar renda extra para objetivos;
- definir metas de patrimônio;
- estudar investimentos;
- automatizar transferências;
- revisar o orçamento.
Ao final dos 90 dias, o objetivo não é estar financeiramente rico.
É estar financeiramente mais organizado e menos vulnerável.
Os 10 maiores erros que mantêm você preso ao próximo salário
1. Não saber quanto gasta
Sem diagnóstico, não existe controle.
2. Gastar antes de planejar
O dinheiro desaparece antes de receber uma finalidade.
3. Aumentar o padrão de vida imediatamente
Toda renda adicional vira despesa.
4. Usar crédito para fechar o mês
O problema é transferido para o futuro.
5. Não possuir reserva
Qualquer imprevisto gera dívida.
6. Ignorar pequenas parcelas
Muitas parcelas podem comprometer a renda futura.
7. Não controlar despesas anuais
Contas previsíveis são tratadas como emergências.
8. Depender de renda extra para despesas básicas
A renda extraordinária deixa de ser extraordinária.
9. Investir sem organizar as finanças
Pode criar uma falsa sensação de progresso.
10. Não aumentar a capacidade de gerar renda
Reduzir despesas tem limite; aumentar renda pode ampliar a margem financeira.
Checklist RENDEXIS
- Sei exatamente quanto recebo?
- Sei quanto gasto por mês?
- Tenho um orçamento?
- Conheço todas as minhas dívidas?
- Sei quanto pago em parcelas?
- Parei de criar novas dívidas?
- Tenho alguma reserva financeira?
- Tenho dinheiro para despesas anuais?
- Tenho objetivos financeiros?
- Estou controlando meu padrão de vida?
- Estou tentando aumentar minha renda?
- Estou usando renda extra para melhorar minha situação financeira?
- Estou começando a construir patrimônio?
- Tenho um plano financeiro para os próximos meses?
Conclusão
Sair do ciclo de viver de salário em salário não depende de uma fórmula milagrosa.
É um processo de reorganização.
Primeiro, é necessário entender para onde o dinheiro está indo.
Depois, reduzir desperdícios, controlar dívidas, criar uma reserva e evitar que cada aumento de renda seja imediatamente transformado em novas despesas.
A sequência pode ser resumida em:
DIAGNÓSTICO
↓
ORÇAMENTO
↓
CONTROLE
↓
DÍVIDAS
↓
RESERVA
↓
AUMENTO DE RENDA
↓
INVESTIMENTOS
↓
PATRIMÔNIO
O objetivo final não é simplesmente chegar ao próximo pagamento.
É construir uma margem financeira suficiente para que o salário deixe de ser apenas um recurso para sobreviver ao mês e passe a ser uma ferramenta de segurança, liberdade e construção patrimonial.
A independência financeira começa muito antes de ter muito dinheiro. Começa quando você consegue dar um destino consciente ao dinheiro que já possui.
Dica RENDEXIS — O Desafio dos 30 Dias
Durante os próximos 30 dias, faça algo simples:
ANOTE TODOS OS GASTOS.
Não tente mudar seu comportamento inicialmente.
Apenas registre.
No final do mês, classifique tudo em:
NECESSIDADE
DESEJO
DESPERDÍCIO
DÍVIDA
PATRIMÔNIO
Depois responda:
Quanto custa meu padrão de vida atual?
Quanto preciso para manter minhas despesas essenciais?
Qual dívida mais compromete minha renda?
Quanto consigo economizar?
Qual será meu primeiro objetivo financeiro?
O diagnóstico é o primeiro passo para sair do ciclo.
Fontes Oficiais
- Banco Central do
- CVM — Organize sua vida financeira
- CVM — Planejamento Financeiro Pessoal
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.