Introdução
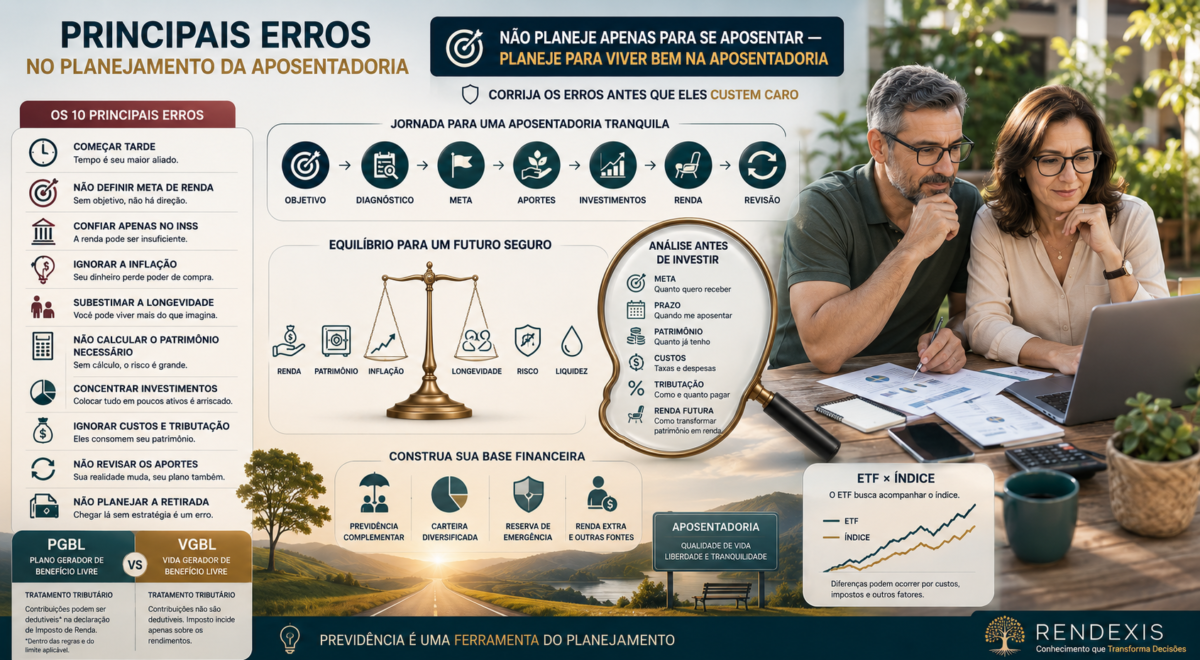
Planejar a aposentadoria não significa simplesmente escolher uma previdência privada, investir todos os meses ou descobrir a data em que será possível parar de trabalhar.
É um processo que envolve renda, patrimônio, tempo, inflação, investimentos, Previdência Social, previdência complementar, custos, tributação e estratégia de retirada.
O problema é que muitos erros acontecem muito antes da aposentadoria.
Alguns dos mais comuns são:
- começar tarde;
- não estabelecer uma meta de renda;
- confiar exclusivamente no INSS;
- não acompanhar o histórico previdenciário;
- ignorar a inflação;
- subestimar a longevidade;
- não calcular o patrimônio necessário;
- investir sem considerar o prazo;
- concentrar excessivamente o patrimônio;
- escolher previdência privada apenas pela rentabilidade passada;
- ignorar custos e tributação;
- não revisar os aportes;
- chegar à aposentadoria sem definir uma estratégia de retirada.
O próprio INSS disponibiliza o serviço “Simular Aposentadoria” no Meu INSS, que permite projetar tempo de contribuição e, em determinadas situações, estimar o valor do benefício. Mas o resultado é uma simulação, e não uma garantia do direito ao benefício.
Da mesma forma, a previdência complementar pode ser uma ferramenta importante, mas precisa ser analisada dentro de um planejamento mais amplo. A SUSEP destaca que PGBL e VGBL possuem características, custos e tratamentos tributários diferentes.
O maior erro no planejamento da aposentadoria é acreditar que existe um único produto capaz de resolver todo o problema.
A aposentadoria é um projeto de longo prazo.
O que é planejamento da aposentadoria?
Planejamento da aposentadoria é o processo de organizar, com antecedência, os recursos necessários para sustentar determinado padrão de vida depois da redução ou encerramento da renda do trabalho.
A lógica pode ser representada assim:
RENDA ATUAL
↓
RENDA DESEJADA NO FUTURO
↓
RENDA PREVIDENCIÁRIA ESTIMADA
↓
NECESSIDADE DE COMPLEMENTAÇÃO
↓
PATRIMÔNIO NECESSÁRIO
↓
APORTES + INVESTIMENTOS
↓
RENDA NA APOSENTADORIA
O planejamento deve considerar não apenas quanto acumular, mas também como transformar o patrimônio em renda.
Os principais erros no planejamento da aposentadoria
Começar o planejamento tarde demais
Esse é um dos erros mais comuns.
Muitas pessoas começam a pensar seriamente na aposentadoria somente quando faltam poucos anos para deixar o mercado de trabalho.
O problema é que o tempo é um dos principais aliados da acumulação patrimonial.
Quem começa mais cedo possui mais tempo para:
- realizar aportes;
- reinvestir rendimentos;
- atravessar diferentes ciclos econômicos;
- corrigir erros;
- aumentar gradualmente as contribuições.
Quando o planejamento começa tarde, pode ser necessário compensar a falta de tempo com aportes maiores, redução da meta de renda ou prolongamento do período de trabalho.
Quanto menor o prazo, menor a margem para erros.
Não definir quanto deseja receber na aposentadoria
Outro erro é dizer:
“Quero me aposentar com tranquilidade.”
O problema é que “tranquilidade” não é uma meta financeira mensurável.
É necessário transformar o desejo em uma referência.
Por exemplo:
RENDA DESEJADA
menos
RENDA PREVIDENCIÁRIA ESTIMADA
igual
RENDA COMPLEMENTAR NECESSÁRIA
Essa diferença ajuda a determinar o tamanho do patrimônio que precisará ser construído.
Confundir patrimônio com renda
Ter patrimônio não significa automaticamente ter renda suficiente.
Imagine duas pessoas com patrimônios semelhantes.
Uma possui uma carteira estruturada para gerar renda e preservar capital.
A outra possui patrimônio concentrado, pouco líquido e sem estratégia de retirada.
O valor patrimonial pode ser parecido, mas a capacidade de sustentar despesas pode ser completamente diferente.
Por isso:
Planejamento de aposentadoria precisa trabalhar com estoque e fluxo.
PATRIMÔNIO = ESTOQUE
RENDA = FLUXO
Confiar exclusivamente no INSS
O INSS é uma parte importante do planejamento previdenciário para milhões de brasileiros.
Mas depender exclusivamente do benefício público pode não ser suficiente para quem deseja manter determinado padrão de vida na aposentadoria.
A própria SUSEP trata a previdência complementar como instrumento destinado a complementar os benefícios da Previdência Social.
O planejamento deve considerar:
INSS / REGIME PREVIDENCIÁRIO
PREVIDÊNCIA COMPLEMENTAR
PATRIMÔNIO FINANCEIRO
OUTRAS FONTES DE RENDA
Essa combinação pode proporcionar maior flexibilidade.
Não conferir o histórico previdenciário
Um erro operacional que pode comprometer todo o planejamento é trabalhar com informações previdenciárias incorretas.
O segurado deve conferir:
- vínculos empregatícios;
- períodos de contribuição;
- remunerações registradas;
- períodos eventualmente ausentes;
- informações pessoais.
O Meu INSS disponibiliza a ferramenta Simular Aposentadoria, que utiliza os dados existentes na base do Instituto. A própria autarquia alerta que a simulação é apenas uma projeção e que os dados serão efetivamente analisados no momento do requerimento.
Portanto:
Não planeje sua aposentadoria com base em uma informação previdenciária que você nunca conferiu.
Considerar a simulação do INSS como garantia
Outro erro é interpretar o resultado da simulação como se fosse uma decisão definitiva.
Não é.
O próprio INSS esclarece que a ferramenta fornece uma projeção e não garante o direito ao benefício.
Isso é especialmente importante porque regras previdenciárias podem mudar e os dados do histórico contributivo precisam ser confirmados.
A simulação deve ser utilizada como:
FERRAMENTA DE PLANEJAMENTO
e não como:
GARANTIA DE APOSENTADORIA.
Ignorar a inflação
Esse é um dos erros mais perigosos.
Uma pessoa pode imaginar:
“Se eu tiver determinada renda mensal hoje, terei a mesma necessidade daqui a 20 anos.”
Provavelmente não.
A inflação reduz o poder de compra do dinheiro ao longo do tempo.
Uma renda que parece confortável atualmente pode representar um padrão de vida muito diferente no futuro.
Por isso, o planejamento deve trabalhar com valores reais e nominais.
A pergunta não deve ser apenas:
“Quanto dinheiro terei?”
Mas também:
“Quanto esse dinheiro poderá comprar?”
Não considerar o aumento das despesas na velhice
Outro erro é imaginar que as despesas necessariamente cairão após a aposentadoria.
Algumas despesas podem diminuir.
Por exemplo:
- transporte para o trabalho;
- alimentação fora de casa;
- roupas profissionais;
- determinadas despesas relacionadas à atividade profissional.
Mas outras podem aumentar.
Entre elas:
- saúde;
- medicamentos;
- assistência;
- cuidados pessoais;
- adaptações da residência;
- serviços de apoio.
Por isso, o orçamento da aposentadoria não deve ser simplesmente uma cópia do orçamento atual.
Subestimar a longevidade
Planejar a aposentadoria para determinado número de anos pode ser insuficiente.
A pessoa pode viver muito mais do que imaginava.
Esse risco é chamado de risco de longevidade.
Imagine alguém que se aposenta aos 65 anos e planeja recursos somente até os 80.
Se viver até os 90 ou 95, o patrimônio precisará sustentar muitos anos adicionais.
Portanto:
A aposentadoria deve ser planejada para durar, e não apenas para começar.
Não calcular o patrimônio necessário
Outro erro frequente é definir um aporte mensal sem saber qual patrimônio precisa ser construído.
A lógica deveria ser inversa.
Primeiro:
QUAL RENDA QUERO?
Depois:
QUANTO PRECISO ACUMULAR?
Depois:
QUANTO PRECISO INVESTIR?
Isso transforma o planejamento em um processo mensurável.
Investir sem considerar o prazo
Uma carteira adequada para quem possui décadas até a aposentadoria pode ser diferente daquela de alguém que começará a utilizar o patrimônio em poucos anos.
O prazo influencia:
- tolerância às oscilações;
- capacidade de recuperação após perdas;
- composição da carteira;
- liquidez necessária;
- estratégia de redução de risco.
Isso não significa que exista uma carteira universal para cada idade.
Significa que prazo e objetivo precisam participar da decisão.
Buscar rentabilidade máxima a qualquer custo
Um dos erros mais perigosos é transformar a aposentadoria em uma corrida pela maior rentabilidade possível.
Quanto maior o retorno esperado, normalmente maior também pode ser a exposição a riscos.
Uma pessoa próxima da aposentadoria pode não ter a mesma capacidade de suportar uma grande perda que alguém com décadas de horizonte.
O objetivo não deve ser:
MAXIMIZAR O RETORNO A QUALQUER CUSTO.
O objetivo deve ser:
CONSTRUIR PATRIMÔNIO COMPATÍVEL COM O RISCO E O PRAZO.
Concentrar demais o patrimônio
Outro erro é concentrar praticamente todo o patrimônio em um único tipo de ativo.
Exemplos:
- apenas imóveis;
- apenas ações;
- apenas renda fixa;
- apenas previdência privada;
- apenas uma empresa;
- apenas um setor;
- apenas um mercado.
Diversificação não elimina perdas, mas pode reduzir determinados riscos de concentração.
Uma carteira de aposentadoria deve considerar diferentes funções:
LIQUIDEZ
PRESERVAÇÃO
CRESCIMENTO
RENDA
PROTEÇÃO
Comprar previdência privada sem fazer as contas
A previdência privada pode ser uma ferramenta útil.
Mas não deve ser contratada simplesmente porque:
“É para aposentadoria.”
PGBL e VGBL possuem diferenças importantes.
A SUSEP informa que o tratamento tributário é diferente: no VGBL, o Imposto de Renda incide sobre os rendimentos; no PGBL, sobre o valor total resgatado ou recebido como renda, observadas as regras aplicáveis.
Além disso, custos como carregamento e taxa de administração precisam ser analisados.
Portanto:
PRODUTO + CUSTOS + TRIBUTAÇÃO + ESTRATÉGIA
devem ser analisados em conjunto.
Escolher PGBL ou VGBL automaticamente
Outro erro é acreditar que:
PGBL = sempre melhor
ou
VGBL = sempre melhor.
Não existe essa regra.
A escolha depende da situação tributária e patrimonial do investidor.
O PGBL pode oferecer benefício fiscal dentro das condições legais.
O VGBL possui tratamento diferente na tributação dos resgates ou recebimentos.
A decisão precisa considerar o contexto individual.
Escolher previdência apenas pela rentabilidade passada
Um fundo ter apresentado determinado desempenho no passado não significa que repetirá o resultado.
A rentabilidade precisa ser analisada junto com:
- risco;
- estratégia;
- composição;
- custos;
- prazo;
- aderência ao objetivo.
A SUSEP orienta que, na análise de planos, sejam observados os fundos vinculados, suas políticas de investimento, taxas e histórico de rentabilidade, entre outros parâmetros.
Ignorar os custos da previdência
Custos pequenos podem se tornar relevantes durante décadas.
Entre os itens que merecem atenção estão:
- taxa de administração;
- carregamento;
- taxa de performance, quando aplicável;
- custos associados à estrutura do plano.
A SUSEP destaca a necessidade de observar carregamento e taxa de administração porque custos maiores reduzem os recursos destinados à formação da reserva.
No longo prazo, custo também é rentabilidade.
Não revisar os aportes
A inflação e a evolução da renda alteram a capacidade de poupança.
Se a pessoa começa investindo determinada quantia e nunca mais revisa esse valor, pode acabar contribuindo menos do que o necessário para atingir sua meta.
Os aportes devem ser revisados periodicamente.
Uma estratégia simples:
AUMENTO DA RENDA
↓
AUMENTO DA CAPACIDADE DE POUPANÇA
↓
AUMENTO DO APORTE
Isso ajuda a preservar o ritmo de construção patrimonial.
Não proteger o planejamento contra imprevistos
Não adianta construir uma carteira de aposentadoria e retirar dinheiro dela constantemente para resolver emergências.
Uma reserva de liquidez separada pode ajudar a proteger o patrimônio de longo prazo.
O planejamento precisa contemplar:
EMERGÊNCIAS
DESEMPREGO
DESPESAS MÉDICAS
REPAROS
EVENTOS FAMILIARES
A reserva de emergência possui uma função diferente do patrimônio destinado à aposentadoria.
Misturar dinheiro da aposentadoria com dinheiro de curto prazo
Outro erro é tratar todo o patrimônio como uma única conta.
O dinheiro destinado a:
- viagem;
- troca de carro;
- reforma;
- emergência;
- aposentadoria;
pode ter horizontes completamente diferentes.
Misturar objetivos pode levar a decisões inadequadas.
Uma estrutura simples é separar:
CURTO PRAZO
MÉDIO PRAZO
LONGO PRAZO
Não considerar a tributação
O retorno bruto não é o que determina o patrimônio final.
É necessário considerar:
RENTABILIDADE BRUTA
menos
CUSTOS
menos
TRIBUTAÇÃO
igual
RESULTADO LÍQUIDO
Isso é especialmente importante quando se comparam diferentes produtos.
Não pensar em impostos durante a aposentadoria
O planejamento tributário não termina quando a pessoa se aposenta.
A forma de retirada do patrimônio pode gerar consequências tributárias diferentes.
Na previdência complementar, por exemplo, o regime tributário escolhido influencia a tributação dos recursos recebidos.
Por isso:
A estratégia de saída deve ser planejada antes da aposentadoria.
Não definir como o patrimônio será utilizado
Acumular é apenas metade da jornada.
Depois vem:
COMO RETIRAR?
Essa decisão pode envolver:
- renda mensal;
- resgates periódicos;
- preservação do principal;
- consumo planejado;
- herança;
- doações;
- outras fontes de renda.
O planejamento deve procurar evitar dois extremos:
RETIRAR DEMAIS → RISCO DE O PATRIMÔNIO ACABAR
RETIRAR DE MENOS → RISCO DE NÃO USAR ADEQUADAMENTE O PATRIMÔNIO
Ignorar a possibilidade de continuar trabalhando
A aposentadoria não precisa ser necessariamente uma ruptura absoluta com o trabalho.
Algumas pessoas continuam:
- prestando consultoria;
- trabalhando parcialmente;
- administrando negócios;
- empreendendo;
- desenvolvendo atividades profissionais.
Uma renda complementar pode reduzir a necessidade de retirada do patrimônio nos primeiros anos.
Isso pode aumentar a flexibilidade do planejamento.
Não atualizar o plano quando a vida muda
O planejamento criado aos 40 anos não deve permanecer exatamente igual aos 60.
Mudanças importantes podem ocorrer:
- casamento;
- divórcio;
- filhos;
- aquisição de imóveis;
- mudança profissional;
- aumento da renda;
- herança;
- doença;
- mudança na legislação;
- alteração dos objetivos.
Por isso:
Planejamento de aposentadoria é um processo contínuo, não um documento feito uma única vez.
Exemplo prático
Imagine Roberto, que deseja se aposentar aos 65 anos.
Ele inicialmente comete cinco erros:
- não calcula a renda desejada;
- não verifica sua situação no INSS;
- investe sem uma meta patrimonial;
- concentra os investimentos;
- não revisa os aportes.
Depois decide reorganizar o planejamento.
Ele começa pela pergunta:
“Quanto quero receber por mês quando parar de trabalhar?”
Depois verifica:
“Quanto poderei receber do sistema previdenciário?”
Em seguida:
“Quanto preciso complementar?”
A partir daí, passa a analisar:
- patrimônio atual;
- prazo;
- aportes;
- inflação;
- investimentos;
- previdência complementar;
- custos;
- tributação;
- estratégia de retirada.
O problema não era apenas quanto Roberto investia.
Era não saber para que estava investindo.
Os erros formam uma cadeia
Os erros no planejamento da aposentadoria normalmente não acontecem isoladamente.
Eles podem formar uma sequência:
COMEÇAR TARDE
↓
SEM META DE RENDA
↓
SEM CÁLCULO DE PATRIMÔNIO
↓
APORTES INSUFICIENTES
↓
BUSCA DE RETORNO EXCESSIVO
↓
RISCO ELEVADO
↓
PERDAS
↓
ATRASO NA APOSENTADORIA
Por isso, corrigir o planejamento cedo pode ser muito mais eficiente do que tentar compensar erros próximos da aposentadoria.
Como evitar os principais erros
Uma metodologia simples pode ser:
Defina o objetivo
Quanto pretende receber?
Defina o prazo
Quando pretende se aposentar?
Faça o diagnóstico
Quanto já possui?
Verifique a Previdência Social
Qual é a situação previdenciária atual?
Calcule a necessidade
Quanto precisará complementar?
Determine os aportes
Quanto precisa investir?
Estruture a carteira
Qual combinação de ativos é compatível com seus objetivos?
Controle custos e tributos
Qual é o retorno líquido?
Planeje a retirada
Como o patrimônio será transformado em renda?
Revise periodicamente
O plano continua adequado?
Checklist RENDEXIS de proteção financeira
Antes de considerar seu planejamento de aposentadoria concluído:
- Sei com que idade pretendo me aposentar?
- Tenho uma meta de renda mensal?
- Sei quanto já possuo?
- Sei quanto precisarei acumular?
- Conheço minha situação previdenciária?
- Consultei o Meu INSS?
- Conferi meus vínculos e contribuições?
- Considerei a inflação?
- Considerei a longevidade?
- Tenho reserva para emergências?
- Minha carteira é diversificada?
- Sei qual risco estou assumindo?
- Conheço os custos dos investimentos?
- Considerei a tributação?
- Avaliei PGBL e VGBL quando aplicável?
- Analisei os custos da previdência privada?
- Revisito meus aportes periodicamente?
- Tenho uma estratégia para transformar patrimônio em renda?
- Tenho um plano para os primeiros anos da aposentadoria?
- Reviso meu planejamento quando minha vida muda?
REGRA RENDEXIS
Não espere chegar perto da aposentadoria para descobrir que sua meta financeira estava errada.
Conclusão
Os principais erros no planejamento da aposentadoria não estão necessariamente relacionados à escolha de um investimento específico.
Eles começam muito antes.
Começam quando a pessoa:
não define uma meta,
não conhece sua situação previdenciária,
ignora a inflação,
subestima a longevidade,
não calcula o patrimônio necessário,
investe sem estratégia
ou
deixa de revisar o plano.
O planejamento adequado pode ser resumido em:
OBJETIVO → DIAGNÓSTICO → META → APORTES → INVESTIMENTOS → PROTEÇÃO → RENDA → REVISÃO
O INSS oferece ferramentas para simulação previdenciária, mas o próprio Instituto ressalta que a simulação não representa garantia do benefício.
Da mesma forma, a previdência complementar pode ser uma ferramenta relevante, mas deve ser avaliada considerando características do plano, custos, política de investimento e tributação.
A aposentadoria não deve ser planejada apenas para parar de trabalhar. Deve ser planejada para sustentar a vida depois do trabalho.
RENDEXIS — Conhecimento que Transforma Decisões.
Dica RENDEXIS / Jornada Financeira
Faça uma revisão anual respondendo a sete perguntas:
1. Minha meta de aposentadoria continua a mesma?
2. Meu patrimônio evoluiu conforme o planejado?
3. Meus aportes ainda são suficientes?
4. Minha carteira continua adequada ao meu prazo?
5. Minha situação previdenciária mudou?
6. Meus custos e minha tributação estão sob controle?
7. Sei como pretendo transformar patrimônio em renda?
Se uma dessas respostas for “não sei”, existe um ponto do planejamento que precisa ser revisado.
JORNADA FINANCEIRA RENDEXIS
Diagnosticar → Planejar → Investir → Acompanhar → Corrigir → Preservar → Desfrutar
O melhor momento para corrigir um erro de aposentadoria é antes que ele se torne caro demais.
Fontes Oficiais
- INSS — Aposentadorias
- SUSEP — Previdência Complementar Aberta
- SUSEP — PGBL e VGBL
- SUSEP — Dúvidas Frequentes
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.