Introdução
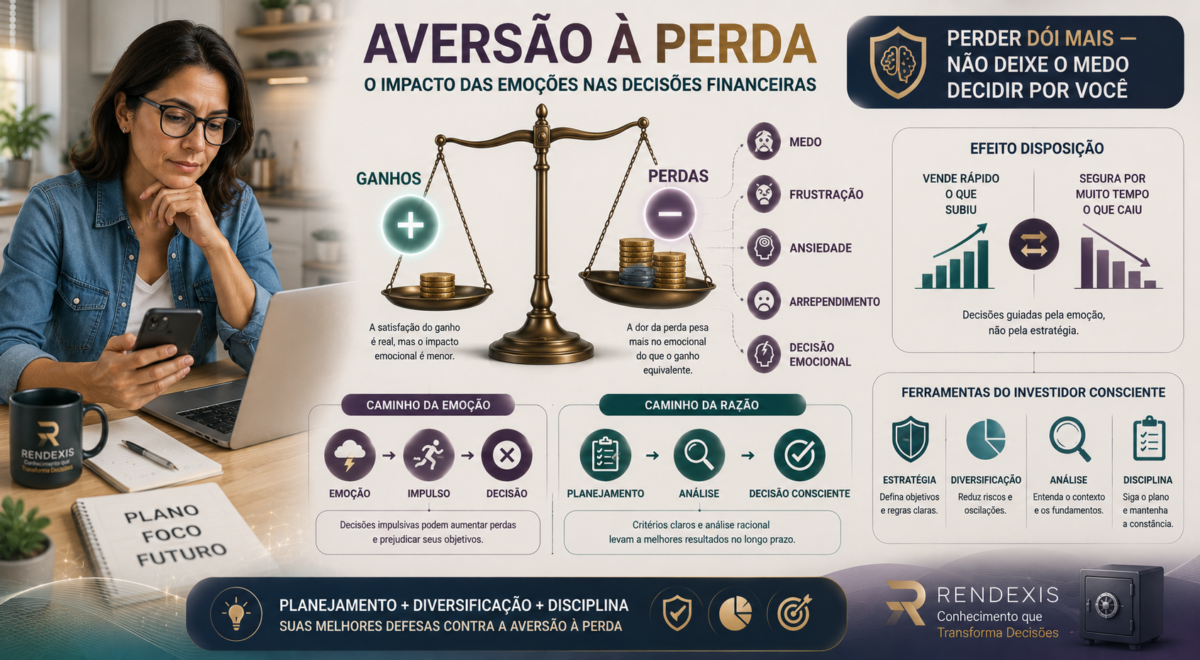
A aversão à perda é um dos conceitos centrais das Finanças Comportamentais. Ela descreve a tendência humana de sentir o impacto emocional de uma perda com intensidade maior do que a satisfação provocada por um ganho equivalente.
Esse comportamento influencia decisões relacionadas a investimentos, consumo, poupança e planejamento financeiro e pode levar uma pessoa a manter estratégias inadequadas, evitar oportunidades compatíveis com seu perfil ou assumir riscos excessivos para tentar recuperar prejuízos.
Reconhecer esse viés não significa eliminar as emoções das decisões financeiras. Significa criar mecanismos para que o medo de perder não domine o planejamento.
O que é aversão à perda?
A aversão à perda é um viés cognitivo que faz com que as pessoas atribuam maior peso emocional às perdas do que aos ganhos de valor semelhante.
Em termos simples:
Perder costuma doer mais do que ganhar proporciona satisfação.
Imagine duas situações:
- você ganha determinada quantia;
- posteriormente, perde exatamente a mesma quantia.
Embora o resultado financeiro possa parecer equivalente, a experiência emocional tende a ser diferente.
A perda pode provocar medo, frustração, ansiedade, arrependimento e sensação de fracasso.
Como surgiu o conceito?
A aversão à perda foi estudada pelos pesquisadores Daniel Kahneman e Amos Tversky, dentro do desenvolvimento da Teoria da Perspectiva (Prospect Theory).
A teoria ajudou a demonstrar que as pessoas não avaliam ganhos e perdas de maneira completamente simétrica.
Em determinadas situações, decisões financeiras são influenciadas não apenas por cálculos objetivos, mas também pela forma como cada pessoa percebe emocionalmente as possíveis consequências.
Essa perspectiva tornou-se uma das bases da Economia Comportamental e das Finanças Comportamentais.
Por que sentimos mais as perdas?
Uma possível explicação é que as perdas financeiras sejam percebidas como ameaças à segurança e ao patrimônio.
Quando ocorre uma perda, podem surgir respostas emocionais como:
- medo;
- ansiedade;
- frustração;
- arrependimento;
- sensação de fracasso.
Os ganhos também podem produzir satisfação, mas essa sensação tende a ser percebida de maneira diferente.
O problema aparece quando a emoção passa a determinar a decisão financeira.
Como a aversão à perda afeta os investidores?
Manter investimentos com prejuízo por tempo excessivo
Um dos comportamentos mais comuns é evitar a venda de um investimento que perdeu valor porque vender significaria reconhecer definitivamente a perda.
O investidor pode continuar mantendo um ativo mesmo quando os fundamentos da empresa ou a estratégia original mudaram.
Nesse caso, a decisão deixa de ser baseada na análise atual e passa a ser influenciada pelo desejo de “não realizar o prejuízo”.
Vender investimentos vencedores muito cedo
O comportamento contrário também acontece.
Quando um investimento apresenta valorização, o investidor pode vender rapidamente para garantir o ganho.
O problema é que essa decisão pode interromper prematuramente uma estratégia de longo prazo.
O investidor pode acabar mantendo os ativos que estão perdendo e vendendo justamente aqueles que estavam contribuindo positivamente para sua carteira.
Evitar investimentos por medo de perder
A aversão à perda também pode fazer uma pessoa evitar investimentos compatíveis com seus objetivos e perfil de risco simplesmente porque existe possibilidade de oscilação.
Aqui é importante separar duas situações:
evitar riscos que não são adequados ao seu perfil é prudência.
evitar qualquer possibilidade de perda por medo pode ser um comportamento emocional.
Assumir riscos excessivos para recuperar prejuízos
Esse é um dos comportamentos mais perigosos.
Depois de perder dinheiro, algumas pessoas tentam recuperar rapidamente o patrimônio assumindo riscos ainda maiores.
O raciocínio emocional costuma ser:
“Preciso recuperar o que perdi.”
Essa mentalidade pode transformar uma perda administrável em um problema financeiro muito maior.
Aversão à perda também aparece fora dos investimentos
O viés não está limitado ao mercado financeiro.
Ele pode influenciar decisões de consumo, planejamento financeiro e negócios.
Consumo
Uma pessoa pode continuar pagando uma assinatura que quase não utiliza porque sente que cancelá-la significa “perder” o dinheiro já gasto.
Promoções
Ofertas com prazo limitado podem criar a sensação de que não comprar significa perder uma oportunidade, estimulando decisões impulsivas.
Planejamento financeiro
O medo de oscilações pode fazer alguém manter recursos parados mesmo quando existem alternativas mais adequadas aos seus objetivos.
Negócios
Empreendedores também podem insistir em projetos pouco rentáveis simplesmente porque têm dificuldade de aceitar perdas já ocorridas.
Aversão à perda e efeito disposição
Um comportamento diretamente associado à aversão à perda é o efeito disposição.
Ele ocorre quando o investidor:
VENDE RAPIDAMENTE OS ATIVOS QUE SUBIRAM
e
MANTÉM POR MUITO TEMPO OS ATIVOS QUE CAÍRAM.
Esse comportamento pode prejudicar o equilíbrio da carteira porque as decisões deixam de considerar os fundamentos atuais e passam a ser influenciadas pelo preço de compra e pela emoção associada ao ganho ou à perda.
Como reduzir a influência da aversão à perda?
A aversão à perda faz parte do comportamento humano e não pode simplesmente ser eliminada. Porém, é possível criar processos que reduzam sua influência.
Defina uma estratégia antes de investir
Estabeleça critérios objetivos para:
- comprar;
- manter;
- reduzir;
- vender.
Quando esses critérios são definidos antecipadamente, fica mais fácil evitar decisões tomadas exclusivamente pela emoção do momento.
Avalie os investimentos periodicamente
Uma carteira deve ser revisada de tempos em tempos.
A pergunta não deve ser:
“Estou ganhando ou perdendo?”
A pergunta mais importante é:
“Este investimento ainda faz sentido dentro da minha estratégia?”
Revisões periódicas ajudam a verificar se os investimentos continuam alinhados aos objetivos.
Aceite que perdas fazem parte dos mercados
Investimentos de renda variável podem apresentar oscilações.
Reconhecer essa característica ajuda a evitar decisões impulsivas diante de movimentos temporários do mercado.
Aceitar a possibilidade de perda, entretanto, não significa aceitar qualquer perda sem análise.
Significa compreender que risco e retorno fazem parte da tomada de decisão financeira.
Evite decisões em momentos de forte emoção
Depois de uma grande alta ou queda, pode ser melhor aguardar antes de tomar decisões importantes.
Uma pausa permite separar:
O QUE ACONTECEU
de
O QUE DEVE SER FEITO.
Diversifique os investimentos
A diversificação reduz a dependência de um único ativo e pode diminuir o impacto emocional provocado por perdas individuais.
Ela não elimina o risco de mercado, mas pode contribuir para uma carteira mais equilibrada.
A educação financeira ajuda?
Sim.
Conhecer a aversão à perda aumenta a consciência sobre a influência desse comportamento nas decisões financeiras.
A educação financeira não elimina completamente as emoções.
Seu principal benefício é ajudar o investidor a criar processos mais estruturados para analisar riscos e oportunidades.
Quanto mais clara for a estratégia, menor tende a ser a dependência de decisões tomadas por impulso.
Exemplo prático
Imagine dois investidores que compraram ações pelo mesmo preço.
Depois de alguns meses, o ativo sofre uma forte desvalorização.
Investidor A
Recusa-se a vender porque não quer “aceitar a perda”, mesmo depois de mudanças importantes nos fundamentos da empresa.
Investidor B
Reavalia a estratégia, analisa as novas informações e decide manter ou vender com base nos critérios que havia estabelecido.
Os dois enfrentaram a mesma perda.
A diferença está na forma como reagiram à situação.
O segundo comportamento não garante um resultado melhor, mas demonstra uma tomada de decisão mais estruturada.
Erros comuns
A aversão à perda pode levar o investidor a:
- acreditar que vender com prejuízo significa necessariamente fracassar;
- manter ativos apenas para não reconhecer uma perda;
- assumir riscos excessivos para recuperar rapidamente o patrimônio;
- tomar decisões exclusivamente motivadas pelo medo;
- ignorar mudanças nos fundamentos de um investimento.
O ponto central é compreender que o preço que você pagou no passado não deve ser o único critério para decidir o que fazer hoje.
Checklist RENDEXIS — Controle da Aversão à Perda
Antes de tomar uma decisão motivada por uma perda ou ganho, pergunte:
- Estou decidindo com base em critérios previamente definidos?
- Estou mantendo o investimento apenas porque não quero reconhecer uma perda?
- Os fundamentos do ativo continuam adequados?
- Estou vendendo apenas porque o investimento subiu?
- Estou tentando recuperar rapidamente um prejuízo?
- Estou assumindo mais risco do que deveria?
- Minha decisão está sendo influenciada pelo medo?
- Analisei minha carteira como um conjunto?
- O investimento ainda está alinhado aos meus objetivos?
- Estou tomando a decisão com calma?
REGRA RENDEXIS
Não transforme uma perda financeira em uma decisão emocional maior. Analise o cenário atual, revise sua estratégia e decida com critérios objetivos.
Conclusão
A aversão à perda é um dos vieses cognitivos mais influentes nas decisões financeiras.
O impacto emocional de uma perda costuma ser maior do que a satisfação provocada por um ganho equivalente, e isso pode levar investidores a agir de maneira diferente daquela que adotariam em uma análise puramente racional.
O problema não está em sentir medo de perder.
O problema está em permitir que esse medo determine sozinho a decisão.
Planejamento, diversificação, educação financeira e critérios objetivos podem ajudar a reduzir a influência desse viés e manter o foco nos objetivos de longo prazo.
Investir bem não significa não sentir medo. Significa não permitir que o medo tome a decisão por você.
Dica RENDEXIS / Jornada Financeira
Quando uma decisão financeira estiver acompanhada de uma emoção muito forte, utilize esta sequência:
PARE
↓
IDENTIFIQUE A EMOÇÃO
↓
REVEJA OS FATOS
↓
COMPARE COM SUA ESTRATÉGIA
↓
AVALIE O RISCO
↓
DECIDA COM CRITÉRIOS
Essa pequena pausa pode ajudar a separar uma reação emocional de uma decisão financeira consciente.
Fontes Oficiais
Para aprofundamento sobre educação financeira, investimentos e comportamento financeiro, consulte:
- Banco Central do Brasil
- Comissão de Valores Mobiliários (CVM)
- ANBIMA
- OCDE
- FINRA
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.