Introdução
O Tesouro Direto oferece diferentes tipos de títulos públicos, cada um com características próprias de rentabilidade, prazo e risco. Entre os mais conhecidos estão o Tesouro Selic, o Tesouro IPCA+ e o Tesouro Prefixado. Entender como cada um funciona é essencial para escolher investimentos alinhados aos seus objetivos financeiros, ao prazo da aplicação e ao seu perfil de investidor.
Por que existem diferentes títulos do Tesouro?
Cada investidor possui objetivos diferentes.
Enquanto algumas pessoas desejam formar uma reserva de emergência, outras pretendem proteger seu patrimônio da inflação ou planejar a aposentadoria.
Para atender essas necessidades, o Tesouro Direto disponibiliza títulos com formas distintas de remuneração.
A principal diferença entre eles está na maneira como os rendimentos são calculados.
Tesouro Selic
O Tesouro Selic é um título público cuja rentabilidade acompanha a taxa Selic, a taxa básica de juros da economia brasileira.
À medida que a Selic varia, a rentabilidade do título também se ajusta.
Principais características
- rentabilidade pós-fixada;
- acompanha a taxa Selic;
- baixa volatilidade quando mantido para objetivos compatíveis;
- liquidez diária, conforme as regras do programa;
- bastante utilizado para reserva de emergência.
Quando pode ser indicado?
O Tesouro Selic costuma ser utilizado por investidores que procuram:
- manter recursos disponíveis;
- formar reserva de emergência;
- investir com menor exposição às oscilações de preços no curto prazo.
Tesouro IPCA+
O Tesouro IPCA+ combina uma taxa fixa com a variação do Índice Nacional de Preços ao Consumidor Amplo (IPCA), indicador oficial da inflação brasileira.
Isso significa que o rendimento acompanha a inflação e ainda adiciona uma taxa previamente definida.
Principais características
- rentabilidade híbrida;
- proteção do poder de compra;
- foco no longo prazo;
- maior sensibilidade às oscilações de mercado antes do vencimento.
Quando pode ser indicado?
É frequentemente utilizado para objetivos como:
- aposentadoria;
- educação dos filhos;
- compra de imóveis;
- construção de patrimônio no longo prazo.
Tesouro Prefixado
No Tesouro Prefixado, a taxa de rentabilidade é conhecida no momento da compra.
Se o investidor mantiver o título até o vencimento, receberá exatamente a remuneração contratada.
Principais características
- rentabilidade prefixada;
- previsibilidade da taxa contratada;
- maior sensibilidade às mudanças das taxas de juros antes do vencimento.
Quando pode ser indicado?
Pode ser considerado por investidores que:
- possuem objetivos com prazo definido;
- desejam conhecer previamente a taxa contratada;
- acreditam que o cenário econômico seja compatível com esse tipo de investimento.
Comparando os três títulos
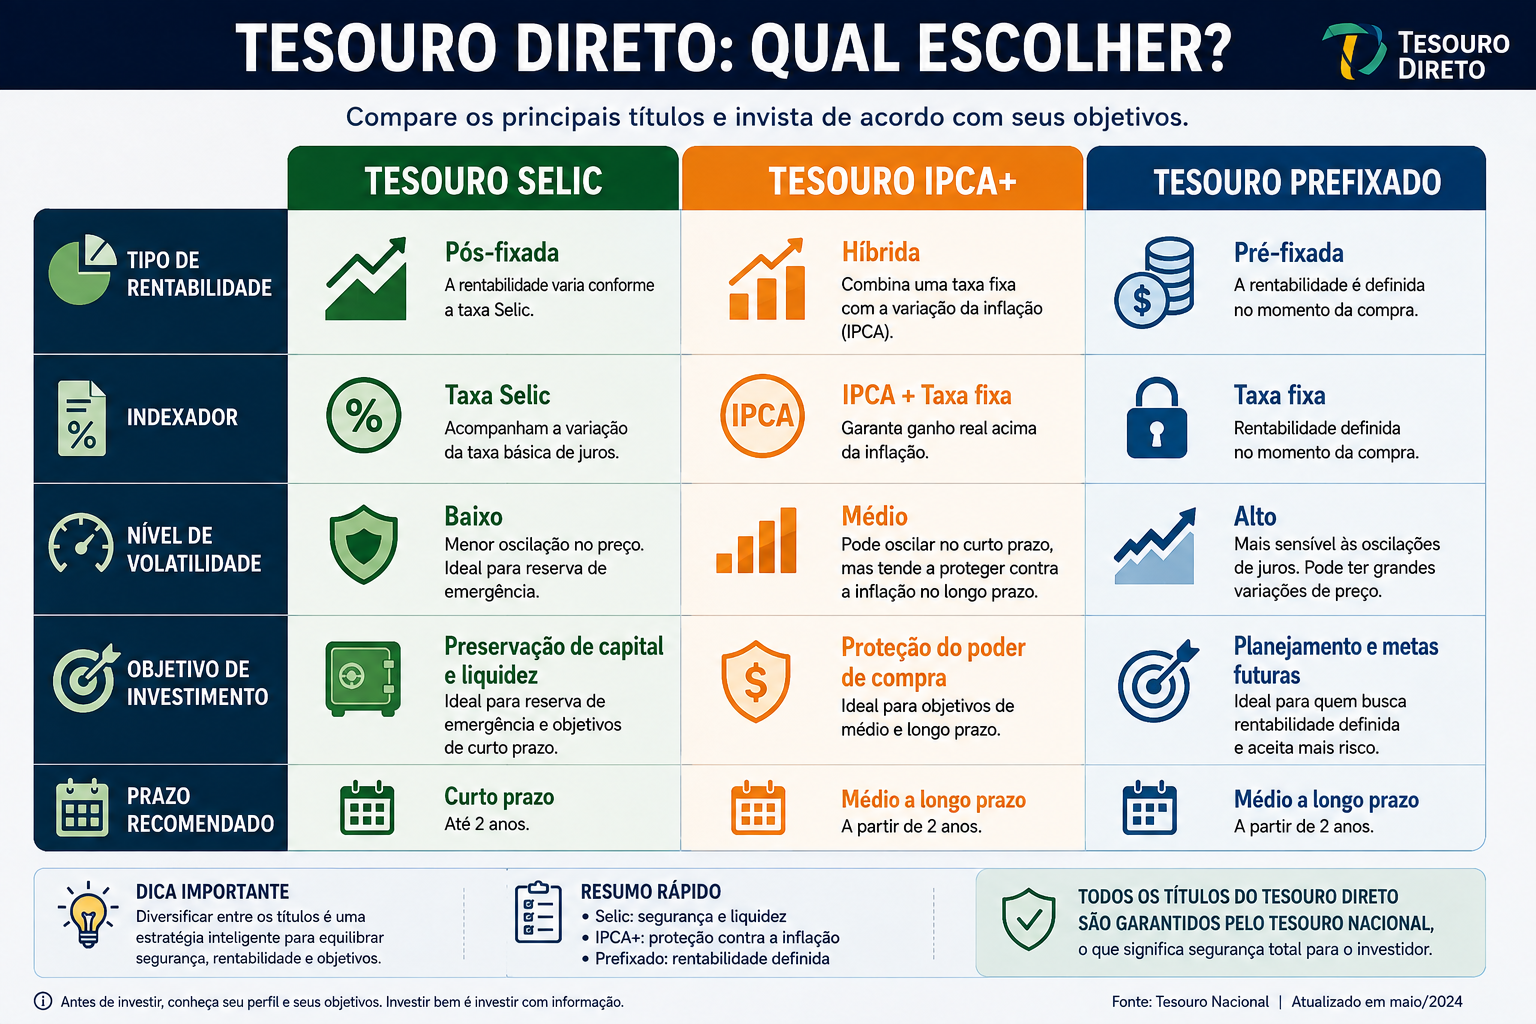
| Característica | Tesouro Selic | Tesouro IPCA+ | Tesouro Prefixado |
| Tipo de rentabilidade | Pós-fixada | Híbrida | Prefixada |
| Indexador | Selic | IPCA + taxa fixa | Taxa fixa |
| Proteção contra inflação | Indireta | Sim | Não diretamente |
| Rentabilidade conhecida desde o início | Não | Parcialmente | Sim |
| Oscilação antes do vencimento | Geralmente menor | Pode ser significativa | Pode ser significativa |
| Uso mais comum | Reserva de emergência | Objetivos de longo prazo | Objetivos com taxa definida |
O que acontece se vender antes do vencimento?
Esse é um dos pontos mais importantes para quem investe no Tesouro Direto.
Todos os títulos podem sofrer oscilações de preço antes da data de vencimento.
No caso do Tesouro Selic, essas oscilações costumam ser menores em comparação com outros títulos.
Já o Tesouro IPCA+ e o Tesouro Prefixado podem apresentar variações mais expressivas.
Isso significa que, em uma venda antecipada, o investidor poderá receber um valor maior ou menor do que o esperado, dependendo das condições do mercado.
Por esse motivo, muitos investidores escolhem esses títulos considerando o prazo até o vencimento.
Como escolher o melhor título?
A escolha depende principalmente do objetivo financeiro.
Para reserva de emergência
O Tesouro Selic costuma ser uma alternativa frequentemente utilizada devido à sua liquidez diária e menor sensibilidade às oscilações de mercado.
Para preservar o poder de compra
O Tesouro IPCA+ é frequentemente escolhido por investidores que desejam proteger seus recursos da inflação ao longo do tempo.
Para saber antecipadamente a taxa contratada
O Tesouro Prefixado pode ser uma alternativa para quem deseja previsibilidade da taxa de remuneração até o vencimento.
Exemplo prático
Mariana possui três objetivos financeiros.
- manter uma reserva de emergência;
- comprar um apartamento em dez anos;
- realizar uma viagem internacional em cinco anos.
Ela decide organizar seus investimentos da seguinte forma:
- Tesouro Selic para a reserva de emergência;
- Tesouro IPCA+ para o objetivo de longo prazo;
- Tesouro Prefixado para uma meta com prazo definido, após avaliar se a taxa contratada atende às suas expectativas.
Esse exemplo demonstra que diferentes títulos podem coexistir na mesma carteira, cada um atendendo a uma necessidade específica.
Erros comuns
Evite:
- escolher um título apenas pela maior rentabilidade aparente;
- ignorar o prazo do investimento;
- vender títulos durante oscilações sem planejamento;
- investir sem compreender como funciona a remuneração;
- concentrar todo o patrimônio em um único título.
Conhecer as características de cada investimento ajuda a tomar decisões mais conscientes.
Existe um título melhor?
Não.
Cada título foi desenvolvido para atender objetivos diferentes.
O melhor investimento dependerá de fatores como:
- perfil do investidor;
- prazo da aplicação;
- necessidade de liquidez;
- tolerância ao risco;
- estratégia financeira.
Em muitos casos, diferentes títulos públicos podem ser utilizados de forma complementar dentro da mesma carteira.
Conclusão
Tesouro Selic, Tesouro IPCA+ e Tesouro Prefixado possuem características distintas e desempenham papéis diferentes em uma estratégia de investimentos. Enquanto o Tesouro Selic costuma ser associado à reserva de emergência, o Tesouro IPCA+ é frequentemente utilizado para metas de longo prazo, e o Tesouro Prefixado oferece previsibilidade da taxa contratada para quem pretende manter o investimento até o vencimento.
Antes de investir, avalie seus objetivos financeiros, o prazo da aplicação e seu perfil de investidor. Assim, será mais fácil escolher o título mais adequado para cada etapa da sua jornada financeira.
Perguntas Frequentes (FAQ)
Qual é a principal diferença entre os três títulos?
A principal diferença está na forma de remuneração: o Tesouro Selic acompanha a taxa Selic, o Tesouro IPCA+ combina inflação e taxa fixa, enquanto o Tesouro Prefixado possui taxa definida no momento da compra.
Qual deles protege contra a inflação?
O Tesouro IPCA+ foi desenvolvido para oferecer remuneração composta pela inflação acrescida de uma taxa fixa.
Posso vender qualquer título antes do vencimento?
Sim. Em condições normais, o Tesouro Direto oferece recompra diária, mas o valor recebido dependerá das condições de mercado.
Qual é o melhor para iniciantes?
Depende do objetivo. O Tesouro Selic costuma ser bastante utilizado para reserva de emergência devido à sua liquidez e menor volatilidade.
Posso investir nos três ao mesmo tempo?
Sim. Muitos investidores utilizam diferentes títulos públicos para atender objetivos financeiros distintos.
Continue aprendendo
Se este conteúdo foi útil, continue sua jornada de educação financeira com outros artigos da RENDEXIS. Quanto mais conhecimento você adquirir, mais preparado estará para tomar decisões financeiras conscientes e alcançar seus objetivos.
Artigos relacionados
- O que é Renda Fixa?
- Tesouro Direto: Como Funciona e Como Investir
- Como Montar sua Primeira Carteira de Investimentos
- Liquidez: O Que É e Por Que Ela Importa
- Rentabilidade Nominal x Rentabilidade Real
- Inflação: O Que É e Como Afeta Seu Dinheiro
- CDB: O Que É e Como Funciona
- Reserva de Emergência
Fontes Oficiais
- Tesouro Nacional
- Banco Central do Brasil
- B3
- Comissão de Valores Mobiliários
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.