Quando se fala em “dividendos dos FIIs”, existe uma pequena diferença de terminologia que merece ser esclarecida.
Tecnicamente, os Fundos de Investimento Imobiliário não distribuem “dividendos” como acontece com ações de empresas. O termo mais adequado é rendimentos distribuídos aos cotistas.
Na prática, porém, a expressão “dividendos dos FIIs” é muito utilizada pelos investidores para se referir aos valores recebidos periodicamente.
Esses rendimentos podem ter origem em:
- aluguéis de imóveis;
- receitas de empreendimentos;
- juros e outros resultados de ativos financeiros imobiliários;
- receitas provenientes de operações realizadas pelo fundo;
- outras fontes previstas na estratégia e na regulamentação.
A distribuição periódica é uma das características mais conhecidas dos FIIs. A CVM explica que os resultados podem vir de aluguéis, receitas de incorporação, ganhos de capital realizados e juros obtidos com títulos e valores mobiliários da carteira.
Mas existe uma regra fundamental:
Rendimento periódico não significa rendimento garantido.
O valor distribuído pode variar conforme as receitas, despesas, ocupação dos imóveis, inadimplência, desempenho dos ativos, gestão e condições do mercado.
Além disso, o investidor precisa separar três conceitos:
RENDIMENTO DISTRIBUÍDO ≠ VALORIZAÇÃO DA COTA ≠ LUCRO TOTAL DO INVESTIMENTO
Essa distinção é essencial para analisar corretamente um FII.
Introdução
Os Fundos de Investimento Imobiliário conquistaram espaço entre investidores que buscam exposição ao mercado imobiliário sem precisar comprar diretamente um imóvel.
Uma das características que mais chama atenção é a possibilidade de receber rendimentos periódicos.
Isso criou uma associação frequente entre FIIs e “dividendos”.
É comum encontrar perguntas como:
“Qual FII paga os maiores dividendos?”
“Quanto posso receber por mês?”
“É possível viver dos dividendos dos FIIs?”
Essas perguntas precisam ser analisadas com cuidado.
O investidor não deve olhar apenas para o valor distribuído.
É necessário compreender:
DE ONDE VEM O RENDIMENTO?
ELE É RECORRENTE?
QUAIS RISCOS PODEM AFETÁ-LO?
COMO A DISTRIBUIÇÃO É CALCULADA?
QUAL É O IMPACTO DA TRIBUTAÇÃO?
E O QUE ACONTECE COM O PREÇO DA COTA?
Essa visão transforma uma análise superficial em uma análise financeira.
Dividendos ou rendimentos dos FIIs?
Vamos começar pela terminologia.
Nas empresas, os acionistas podem receber dividendos como distribuição de parte dos resultados da companhia.
Nos FIIs, o termo tecnicamente mais apropriado é:
rendimentos distribuídos aos cotistas.
O investidor possui cotas de um fundo e participa dos resultados distribuídos de acordo com as regras aplicáveis.
Por isso, neste artigo utilizaremos a expressão “dividendos dos FIIs” porque ela é amplamente utilizada pelos investidores e nos mecanismos de busca, mas sempre considerando que o termo técnico correto é rendimentos.
Como os rendimentos dos FIIs são gerados?
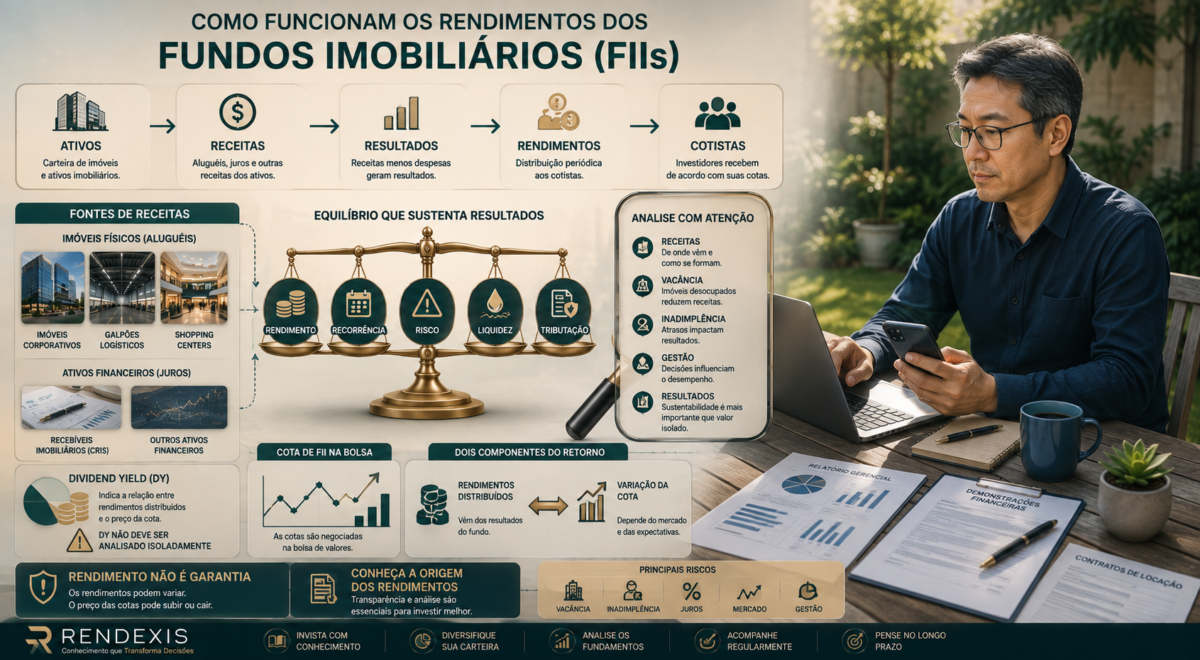
O caminho básico pode ser representado assim:
ATIVOS → RECEITAS → DESPESAS → RESULTADO → DISTRIBUIÇÃO → COTISTAS
A origem das receitas depende do tipo de FII.
Um fundo de imóveis físicos pode receber aluguéis.
Um fundo de recebíveis pode obter juros e outros resultados relacionados aos ativos financeiros de sua carteira.
Um fundo pode também obter receitas relacionadas a operações imobiliárias.
O Portal do Investidor destaca que os resultados distribuídos podem ter diferentes origens, incluindo aluguéis, receitas de incorporação, ganhos de capital realizados e juros de títulos e valores mobiliários.
Portanto:
O rendimento recebido pelo cotista é consequência da atividade econômica da carteira do fundo.
FIIs de tijolo: rendimentos provenientes de imóveis
Nos chamados FIIs de tijolo, parte importante das receitas pode vir da exploração econômica de imóveis.
Imagine um fundo que possui galpões logísticos.
O fundo aluga esses imóveis.
Os locatários pagam os aluguéis.
Essas receitas entram no caixa do fundo.
Depois de consideradas as despesas e demais obrigações, os resultados podem ser distribuídos aos cotistas.
O fluxo simplificado é:
GALPÃO → CONTRATO → ALUGUEL → RECEITA → RESULTADO → COTISTA
O mesmo raciocínio pode ser aplicado a:
- escritórios;
- shopping centers;
- hospitais;
- hotéis;
- imóveis educacionais;
- imóveis de varejo;
- outros segmentos.
FIIs de papel: rendimentos provenientes de ativos financeiros
Nos chamados FIIs de papel, a geração de resultados está relacionada principalmente aos ativos financeiros imobiliários da carteira.
Entre eles podem estar os Certificados de Recebíveis Imobiliários (CRIs) e outros instrumentos permitidos pela estratégia do fundo.
Nesse caso, a análise é diferente.
O investidor deve observar:
- qualidade dos créditos;
- devedores;
- garantias;
- indexadores;
- prazos;
- concentração;
- risco de crédito;
- estrutura das operações.
Por isso:
Dois FIIs podem distribuir rendimentos, mas gerar esses rendimentos de maneiras completamente diferentes.
Com que frequência os FIIs distribuem rendimentos?
A legislação estabelece que os FIIs devem distribuir aos cotistas, no mínimo, 95% dos lucros auferidos, apurados segundo o regime de caixa, com base em balanço ou balancete semestral.
Na prática, muitos fundos realizam distribuições mensalmente.
A CVM explica que a maioria dos FIIs distribui rendimentos mensalmente, embora a obrigação legal mínima esteja relacionada ao período semestral.
Isso gera uma característica bastante conhecida:
RENDIMENTOS PERIÓDICOS
Mas atenção:
Distribuição mensal não significa que o valor será igual todos os meses.
O rendimento mensal é garantido?
Não.
Esse talvez seja o principal conceito que o investidor iniciante precisa compreender.
O fundo pode distribuir rendimentos regularmente, mas isso não transforma o rendimento em renda fixa.
A própria CVM destaca que não há garantia de manutenção do rendimento e que fatores como inadimplência, vacância, gestão e condições de mercado podem afetar os resultados.
Imagine um fundo imobiliário com imóveis alugados.
Se um grande locatário deixa o imóvel, pode ocorrer:
VACÂNCIA → MENOR RECEITA → MENOR RESULTADO → POSSÍVEL REDUÇÃO DA DISTRIBUIÇÃO
Da mesma forma, em um fundo de recebíveis:
PROBLEMA DE CRÉDITO → RISCO DE RECEBIMENTO → IMPACTO NO RESULTADO
Portanto:
O rendimento é consequência do resultado do fundo, não uma promessa de pagamento fixo.
Por que o rendimento pode mudar?
Diversos fatores podem alterar os valores distribuídos.
Entre os principais:
Vacância
Imóveis desocupados podem reduzir receitas de aluguel.
Inadimplência
O atraso ou não pagamento de obrigações pode afetar o caixa.
Reajustes contratuais
Mudanças nos contratos podem alterar as receitas.
Juros
Alterações nas taxas de juros podem afetar diferentes tipos de FIIs.
Inflação
Pode influenciar contratos, custos e determinados ativos financeiros.
Despesas
Custos operacionais e administrativos reduzem o resultado disponível.
Gestão
Decisões de aquisição, venda, locação e alocação dos recursos podem influenciar os resultados.
Eventos extraordinários
Receitas ou despesas não recorrentes podem alterar temporariamente os valores distribuídos.
Rendimento recorrente x rendimento extraordinário
Essa distinção é muito importante.
Imagine um fundo que normalmente recebe receitas de aluguel.
Em determinado período, vende um imóvel e obtém um ganho.
Esse resultado pode aumentar a distribuição daquele período.
Mas isso não significa que o fundo passará a gerar aquela mesma receita todos os meses.
Por isso, ao analisar um FII, pergunte:
Esse rendimento veio da operação recorrente do fundo ou de um evento extraordinário?
Essa pergunta ajuda a evitar conclusões equivocadas.
O que é o Dividend Yield dos FIIs?
O Dividend Yield (DY) é um indicador muito utilizado para relacionar os rendimentos distribuídos com o preço da cota.
De maneira simplificada:
Dividend Yield = Rendimentos distribuídos ÷ preço da cota
O indicador pode ser útil para comparação.
Mas existe uma armadilha:
Dividend Yield elevado não significa automaticamente que o FII seja melhor.
O indicador pode aumentar porque:
- o fundo passou a distribuir mais;
- o preço da cota caiu;
- houve um rendimento extraordinário;
- ocorreu algum evento específico.
Por isso, o DY precisa ser analisado em conjunto com os fundamentos do fundo.
Um Dividend Yield alto pode ser um sinal de alerta?
Pode.
Não necessariamente.
Imagine dois fundos.
O primeiro possui rendimento elevado porque apresenta receitas recorrentes e estáveis.
O segundo apresenta rendimento elevado porque a cotação caiu fortemente ou porque houve uma distribuição extraordinária.
Os dois podem apresentar um DY semelhante.
Mas a qualidade do rendimento é diferente.
Portanto:
Não compre um FII simplesmente porque o Dividend Yield parece elevado.
Procure entender a origem do número.
O preço da cota influencia o Dividend Yield
Esse é outro conceito importante.
Imagine que o fundo mantenha determinado nível de distribuição.
Se o preço da cota cair, o Dividend Yield calculado sobre o preço de mercado pode aumentar.
Isso não significa necessariamente que o fundo passou a gerar mais dinheiro.
O indicador pode ter mudado simplesmente porque o denominador — o preço da cota — mudou.
Por isso:
DY ↑ não significa necessariamente RESULTADO ↑
Essa é uma das razões pelas quais o indicador não deve ser utilizado isoladamente.
Rendimentos e valorização da cota
O retorno do investidor pode envolver dois componentes:
RENDIMENTOS RECEBIDOS
VARIAÇÃO DO PREÇO DA COTA
Um investidor pode receber rendimentos e, simultaneamente, ver o preço de sua cota cair.
Também pode ocorrer valorização da cota com distribuição de rendimentos.
Portanto, avaliar apenas o dinheiro recebido mensalmente pode dar uma visão incompleta do desempenho.
O Portal do Investidor destaca que, além dos rendimentos, o cotista também pode obter resultado com a valorização das cotas — embora o preço também possa cair.
Como analisar a sustentabilidade dos rendimentos?
Uma análise mais profunda pode seguir alguns passos.
Observe a origem das receitas
Aluguel?
CRIs?
Venda de ativos?
Outros resultados?
Analise a recorrência
É uma receita que tende a se repetir ou foi extraordinária?
Verifique a ocupação
Para FIIs de imóveis, qual é o nível de ocupação?
Conheça os locatários
Existe concentração excessiva?
Analise os contratos
Qual é o prazo?
Como ocorre o reajuste?
Observe a inadimplência
Existem atrasos relevantes?
Conheça a gestão
Quem administra e toma as decisões?
Analise os documentos oficiais
Relatórios gerenciais, informes e demonstrações financeiras ajudam a compreender a evolução do fundo.
A distribuição é sempre igual ao lucro contábil?
Não necessariamente.
Esse é um ponto mais técnico, mas importante para investidores que desejam aprofundar sua análise.
A CVM esclareceu que os FIIs podem utilizar o Lucro Caixa ou o Lucro Contábil como modelo para controle da apuração e distribuição dos rendimentos, desde que observadas as regras aplicáveis e respeitado o mínimo legal de 95% do Lucro Caixa acumulado.
A CVM também determina transparência sobre o método adotado e sobre os valores distribuídos.
Isso significa que o investidor não deve interpretar automaticamente:
“rendimento distribuído” = “lucro contábil do período”.
A estrutura contábil e financeira do fundo pode ser mais complexa.
Por que o investidor deve ler os documentos do FII?
Porque o valor recebido na conta não explica sozinho o funcionamento do fundo.
Os documentos podem ajudar a entender:
- composição da carteira;
- receitas;
- despesas;
- vacância;
- inadimplência;
- contratos;
- concentração;
- resultados;
- distribuição;
- acontecimentos relevantes.
A CVM estabeleceu orientações específicas para a divulgação das informações relacionadas à distribuição dos rendimentos dos FIIs, incluindo memória de cálculo do lucro caixa, rendimentos declarados, pagos e a distribuir.
Portanto:
O relatório do fundo é uma ferramenta de análise, não apenas um documento burocrático.
Tributação dos rendimentos dos FIIs
Aqui é necessário bastante cuidado.
Para pessoa física, os rendimentos distribuídos por determinados FIIs podem ser isentos de Imposto de Renda quando atendidas cumulativamente as condições previstas na legislação.
A Lei nº 11.033/2004, em sua redação atual, estabelece, entre outras condições, que o FII tenha no mínimo 100 cotistas e que o cotista pessoa física não detenha 10% ou mais das cotas do fundo nem tenha direito a mais de 10% dos rendimentos do fundo. Há ainda regra específica para o conjunto de pessoas físicas ligadas.
Além disso, a isenção está relacionada aos FIIs cujas cotas sejam admitidas à negociação exclusivamente em bolsa ou mercado de balcão organizado.
Portanto:
Não é correto dizer simplesmente que “todo dividendo de FII é isento”.
A isenção depende do atendimento das condições legais.
E o ganho na venda das cotas?
É diferente dos rendimentos distribuídos.
Os ganhos líquidos obtidos na venda ou resgate de cotas de FII estão sujeitos à tributação específica.
A Receita Federal informa atualmente alíquota de 20% para esses ganhos.
Portanto, o investidor precisa separar:
RENDIMENTOS DISTRIBUÍDOS
de
GANHO NA VENDA DAS COTAS
São eventos diferentes e possuem tratamento tributário próprio.
Pessoa física e pessoa jurídica
A tributação também pode variar de acordo com o tipo de investidor.
As regras aplicáveis à pessoa física não devem ser automaticamente utilizadas para empresas.
Por isso, investidores pessoa jurídica precisam avaliar o tratamento tributário específico de sua situação.
Em matéria tributária, o ideal é utilizar sempre a legislação vigente e, quando necessário, orientação profissional.
Exemplo prático
Imagine que Marcos possua cotas de um FII.
Durante determinado período, o fundo recebe aluguéis de seus imóveis e, após considerar suas despesas e obrigações, distribui rendimentos aos cotistas.
Marcos recebe o valor correspondente às suas cotas.
Entretanto, durante o mesmo período, o preço de mercado das cotas oscila.
Pode acontecer de:
RENDIMENTO RECEBIDO ↑
enquanto
PREÇO DA COTA ↓
Nesse caso, Marcos recebeu dinheiro do fundo, mas isso não significa necessariamente que seu patrimônio tenha aumentado na mesma proporção.
Para avaliar o resultado, ele precisa considerar:
RENDIMENTOS + VARIAÇÃO DA COTA − CUSTOS − TRIBUTAÇÃO APLICÁVEL
Essa é uma visão mais completa.
Erros comuns ao analisar os “dividendos” dos FIIs
Olhar apenas o valor mensal
O valor isolado não explica sua origem.
Perseguir o maior Dividend Yield
DY elevado não significa necessariamente qualidade.
Confundir rendimento com lucro garantido
O rendimento pode variar.
Ignorar o preço da cota
O patrimônio também oscila.
Não analisar a origem das receitas
É essencial saber de onde vem o dinheiro.
Ignorar eventos extraordinários
Uma distribuição elevada pode não ser recorrente.
Não analisar vacância
Para FIIs de tijolo, esse indicador pode ser relevante.
Não avaliar os locatários
Concentração pode aumentar riscos.
Confundir rendimento com retorno total
São conceitos diferentes.
Ignorar tributação
O resultado líquido é mais importante que o valor bruto.
Checklist RENDEXIS — Como analisar os rendimentos de um FII
Antes de considerar um FII para sua carteira, pergunte:
- Sei de onde vêm os rendimentos?
- Conheço a estratégia do fundo?
- Analisei a carteira?
- Sei se as receitas são recorrentes?
- Verifiquei possíveis receitas extraordinárias?
- Analisei vacância?
- Conheço os principais locatários?
- Verifiquei inadimplência?
- Conheço os principais riscos?
- Analisei o Dividend Yield sem utilizá-lo isoladamente?
- Observei o histórico de distribuição?
- Comparei rendimento e resultado total?
- Analisei a liquidez das cotas?
- Conheço o tratamento tributário aplicável?
- Li os documentos oficiais do fundo?
REGRA RENDEXIS
Não olhe apenas para quanto o FII distribui. Descubra de onde vem o dinheiro que ele distribui.
Conclusão
Os chamados “dividendos dos FIIs” são, tecnicamente, rendimentos distribuídos aos cotistas.
Eles podem ter origem em diferentes fontes, como aluguéis, receitas imobiliárias, juros e resultados de ativos financeiros.
A distribuição periódica é uma das características que tornam os FIIs conhecidos entre investidores que buscam geração de renda.
Mas existe uma diferença fundamental entre:
RENDIMENTO PERIÓDICO
e
RENDA GARANTIDA.
O primeiro pode existir.
O segundo não é uma característica dos FIIs.
Os rendimentos podem variar em função da vacância, inadimplência, contratos, juros, inflação, despesas, gestão e desempenho dos ativos.
Além disso, o investidor deve analisar o preço da cota.
Receber rendimentos não impede que a cota se desvalorize.
A CVM classifica os FIIs como investimentos de renda variável e destaca que tanto os rendimentos quanto os preços das cotas estão sujeitos às condições do mercado.
A análise adequada, portanto, não deve começar com:
“Quanto esse FII paga?”
Mas com:
“Como esse FII gera os resultados que distribui?”
Essa pergunta leva o investidor para uma análise muito mais profunda.
Dica RENDEXIS / Jornada Financeira
Antes de comprar um FII pensando nos rendimentos, siga esta sequência:
CONHEÇA O FUNDO
↓
ENTENDA AS RECEITAS
↓
ANALISE A RECORRÊNCIA
↓
AVALIE OS RISCOS
↓
COMPARE O RENDIMENTO COM O PREÇO DA COTA
↓
CONSIDERE A TRIBUTAÇÃO
↓
DECIDA DENTRO DA SUA ESTRATÉGIA
JORNADA FINANCEIRA RENDEXIS
Educação → Análise → Escolha → Diversificação → Acompanhamento
Rendimento é consequência. Antes de buscar quanto um FII distribui, procure entender como ele produz esse resultado.
RENDEXIS — Conhecimento que Transforma Decisões.
Fontes Oficiais
- CVM — Portal do Investidor
- CVM — Distribuição de resultados dos FIIs
- Planalto — Lei nº 11.033/2004
- Receita Federal
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.