Introdução
PGBL ou VGBL? Essa é uma das principais dúvidas de quem busca utilizar a previdência complementar como parte do planejamento financeiro de longo prazo.
Embora os dois produtos tenham como objetivo a formação de recursos para o futuro, especialmente para complementar a aposentadoria, PGBL e VGBL possuem diferenças importantes, principalmente no tratamento tributário.
A escolha não deve considerar apenas rentabilidade ou indicação comercial. É necessário analisar a situação tributária, o objetivo financeiro, o prazo, os custos, a liquidez, o regime de tributação e as características do plano.
O que é o PGBL?
PGBL significa Plano Gerador de Benefício Livre. É uma modalidade de previdência complementar aberta com cobertura por sobrevivência, destinada à formação de recursos para benefícios futuros.
Sua principal característica está no tratamento tributário.
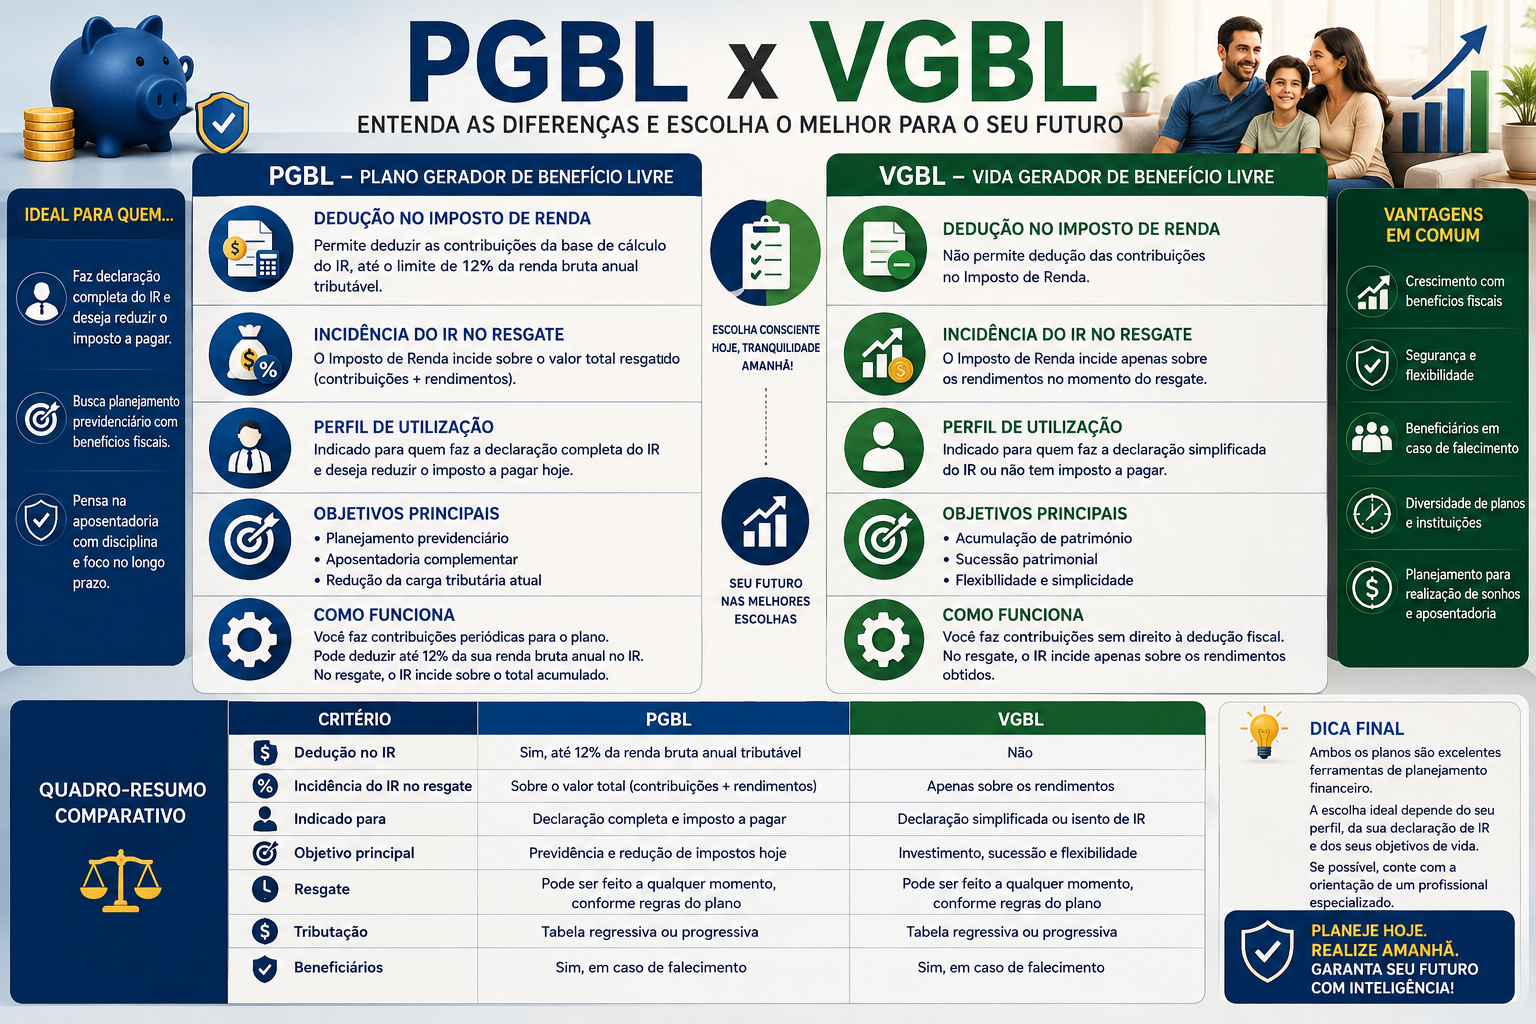
As contribuições ao PGBL podem ser deduzidas da base de cálculo do Imposto de Renda, observadas as condições legais e o limite de 12% dos rendimentos tributáveis.
Esse benefício não representa isenção definitiva do imposto. Na prática, trata-se de um mecanismo de diferimento tributário.
No momento do recebimento ou resgate, o Imposto de Renda incide sobre o valor total recebido, conforme o regime de tributação aplicável.
O que é o VGBL?
VGBL significa Vida Gerador de Benefício Livre.
Diferentemente do PGBL, o VGBL é classificado pela SUSEP como seguro de pessoas com cobertura por sobrevivência.
Sua principal característica tributária é que as contribuições não podem ser deduzidas da base de cálculo do Imposto de Renda.
Por outro lado, no momento do resgate ou recebimento, o Imposto de Renda incide somente sobre os rendimentos, e não sobre o valor total acumulado.
PGBL x VGBL: qual é a principal diferença?
A principal diferença está justamente no tratamento tributário.
| Característica | PGBL | VGBL |
| Classificação | Previdência complementar aberta | Seguro de pessoas com cobertura por sobrevivência |
| Dedução das contribuições no IR | Sim, dentro das regras legais | Não |
| Limite de dedução | Até 12% dos rendimentos tributáveis, observadas as condições legais | Não se aplica |
| Tributação no recebimento | Sobre o valor total recebido | Sobre os rendimentos |
| Objetivo | Formação de recursos e complementação de renda | Formação de recursos e complementação de renda |
A diferença tributária é confirmada pela SUSEP e pela Receita Federal.
Por que o Imposto de Renda é tão importante nessa escolha?
A tributação pode alterar significativamente o resultado líquido de uma estratégia de longo prazo.
No PGBL, o participante pode obter o benefício fiscal durante o período de contribuição, dentro das condições previstas na legislação. Em contrapartida, no recebimento, o imposto incide sobre o valor total.
No VGBL, não existe a dedução das contribuições, mas a tributação no recebimento fica limitada aos rendimentos.
Por isso, comparar somente a rentabilidade dos investimentos pode produzir uma análise incompleta.
O resultado líquido depois dos custos e da tributação é mais importante do que observar apenas o desempenho bruto.
Quem pode aproveitar melhor a característica tributária do PGBL?
O PGBL tende a ser mais interessante para quem consegue efetivamente utilizar a dedução fiscal prevista na legislação.
A dedução está sujeita a condições específicas e ao limite legal de 12% dos rendimentos tributáveis.
É necessário verificar, entre outros aspectos:
Modelo de declaração do Imposto de Renda → existência de rendimentos tributáveis → possibilidade de utilização das deduções → contribuição para a previdência oficial, quando exigida → limite anual de dedução.
Portanto, simplesmente contratar um PGBL não garante, por si só, uma vantagem tributária.
Quando o VGBL pode fazer mais sentido?
O VGBL pode ser adequado para pessoas que não conseguem aproveitar a dedução fiscal do PGBL ou que já atingiram o limite permitido.
Também pode ser utilizado por quem faz a declaração pelo modelo simplificado ou pretende continuar acumulando recursos depois de utilizar o limite fiscal do PGBL.
A SUSEP informa que o VGBL pode ser adequado, entre outras situações, para quem utiliza o modelo simplificado ou já ultrapassou o limite de dedução aplicável ao PGBL.
Isso não significa que o VGBL seja automaticamente melhor.
Significa que sua estrutura tributária pode ser mais compatível com determinadas situações.
Tributação progressiva e regressiva
Outro ponto fundamental é o regime de tributação.
A previdência complementar pode estar submetida ao regime progressivo ou regressivo, de acordo com as regras aplicáveis e a opção realizada pelo participante.
No regime progressivo, a tributação segue a sistemática relacionada à tabela progressiva do Imposto de Renda.
No regime regressivo, a tributação está relacionada ao prazo de acumulação dos recursos, com alíquotas que diminuem conforme aumenta o período de permanência, observadas as regras específicas.
A escolha do regime deve considerar o horizonte de investimento, o momento previsto para os resgates e a situação tributária esperada no futuro.
Uma mudança importante na escolha do regime tributário
A Lei nº 14.803/2024 alterou uma regra relevante da previdência complementar.
A legislação passou a permitir que a opção pelo regime de tributação seja realizada até o momento da obtenção do benefício ou da primeira solicitação de resgate, nas condições previstas na legislação.
Essa alteração trouxe maior flexibilidade para o participante, permitindo que a decisão seja tomada mais próxima do momento de utilização dos recursos.
Ainda assim, o planejamento tributário antecipado continua sendo importante.
Não olhe apenas para PGBL ou VGBL
Um erro comum é analisar PGBL e VGBL como se fossem investimentos isolados.
Na realidade, eles precisam ser avaliados dentro do planejamento financeiro completo.
Uma análise adequada deve considerar:
Objetivo → Prazo → Tributação → Custos → Estratégia de investimento → Liquidez → Beneficiários → Resultado líquido
Um plano com custos elevados, por exemplo, pode perder eficiência mesmo quando apresenta uma estrutura tributária interessante.
Custos também importam
PGBL e VGBL não devem ser comparados somente pelo nome do produto.
É importante analisar a estrutura de custos, incluindo:
Taxa de administração → taxa de carregamento, quando existente → custos indiretos → política de investimento → eventuais condições de saída.
Em investimentos de longo prazo, pequenas diferenças de custos podem produzir efeitos relevantes ao longo dos anos.
Por isso, a análise deve considerar o patrimônio acumulado e não apenas o resultado de curto prazo.
Portabilidade: um aspecto importante
A previdência complementar possui mecanismos de portabilidade, observadas as regras específicas aplicáveis.
A portabilidade pode permitir a transferência dos recursos para outro plano dentro das condições previstas na regulamentação.
A SUSEP estabelece regras específicas para a portabilidade e destaca que ela ocorre entre planos pertencentes ao mesmo segmento, não sendo possível simplesmente transferir recursos entre PGBL e VGBL como se fossem produtos equivalentes.
Antes de realizar uma transferência, é importante avaliar custos, características do novo plano, política de investimento e efeitos tributários.
Previdência não significa rentabilidade garantida
Outro ponto importante é separar estrutura previdenciária de rentabilidade garantida.
Os planos PGBL e VGBL possuem características próprias e os recursos podem estar vinculados a fundos de investimento especialmente constituídos.
No PGBL, por exemplo, a SUSEP informa que durante o período de diferimento não há garantia de remuneração mínima, sendo a rentabilidade relacionada à carteira de investimentos do fundo vinculado ao plano.
Portanto, contratar uma previdência não significa eliminar os riscos associados aos investimentos.
É necessário conhecer a política de investimento, os custos e as características do fundo vinculado ao plano.
Como analisar PGBL ou VGBL antes de contratar
Uma análise organizada pode seguir alguns critérios.
Objetivo: entender para que o dinheiro será utilizado.
Situação tributária: verificar como é feita a declaração do Imposto de Renda e se existe possibilidade de utilização do benefício fiscal do PGBL.
Prazo: determinar por quanto tempo os recursos deverão permanecer acumulados.
Tributação: comparar os efeitos dos regimes progressivo e regressivo.
Custos: avaliar taxas e demais despesas do plano.
Investimentos: analisar onde os recursos serão efetivamente aplicados.
Liquidez: verificar regras de carência, resgate e portabilidade.
Beneficiários: compreender as regras relacionadas ao planejamento patrimonial.
A SUSEP recomenda atenção às características do plano, incluindo carregamento, prazos de carência, fundos vinculados, política de investimento, taxas e condições previstas no regulamento.
PGBL ou VGBL: qual escolher?
Não existe uma resposta universal.
A escolha depende principalmente da situação tributária, do objetivo financeiro, do prazo de acumulação e da forma como os recursos serão utilizados no futuro.
De forma simplificada:
PGBL: pode permitir a dedução das contribuições dentro das regras legais, mas a tributação no recebimento incide sobre o valor total.
VGBL: não permite a dedução das contribuições, mas a tributação no recebimento incide sobre os rendimentos.
Portanto, a pergunta mais adequada não é simplesmente:
“PGBL ou VGBL: qual é melhor?”
A pergunta correta é:
“Qual estrutura é mais adequada ao meu planejamento financeiro e tributário?”
PGBL e VGBL dentro do planejamento de longo prazo
A previdência complementar pode fazer parte de uma estratégia de construção de patrimônio e geração de renda futura.
Entretanto, não deve ser analisada isoladamente.
O planejamento financeiro pode envolver diferentes fontes de renda e patrimônio, incluindo previdência oficial, previdência complementar, investimentos financeiros, imóveis e outras fontes de renda.
Nesse contexto, PGBL e VGBL podem desempenhar funções diferentes.
A questão central não é simplesmente escolher um produto, mas construir uma estratégia coerente com objetivos, prazo, tributação, custos, liquidez e risco.
Conclusão
PGBL e VGBL possuem objetivos semelhantes de formação de recursos para o futuro, mas apresentam diferenças importantes, especialmente no tratamento tributário.
O PGBL pode permitir a dedução das contribuições dentro dos limites e condições estabelecidos pela legislação. No recebimento, entretanto, a tributação incide sobre o valor total.
O VGBL não permite a dedução das contribuições, mas, no recebimento, a tributação incide sobre os rendimentos.
A escolha deve considerar a situação tributária, o prazo, os objetivos, os custos, a liquidez, a política de investimento e as regras do plano.
PGBL e VGBL não são produtos universalmente melhores ou piores. São estruturas diferentes, que podem atender a situações diferentes.
Mais importante do que escolher rapidamente é entender como cada estrutura funciona e avaliar seu impacto no planejamento financeiro de longo prazo.
Fontes oficiais
- Superintendência de Seguros Privados — SUSEP
- Receita Federal do Brasil
- Conselho Nacional de Seguros Privados — CNSP
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.