Introdução
Quem investe em títulos públicos pode se surpreender ao abrir a carteira e perceber que o valor de um título subiu ou caiu, mesmo sem ter vendido o investimento.
Isso acontece por causa da marcação a mercado.
O mecanismo atualiza o valor do título de acordo com as condições de mercado, principalmente as taxas de juros praticadas para títulos semelhantes e o prazo restante até o vencimento. Por isso, o preço de um título público pode variar diariamente.
Essa variação, porém, não significa necessariamente que o investidor perdeu dinheiro.
O ponto fundamental é entender a diferença entre o preço de mercado do título hoje e a rentabilidade contratada para quem permanece com o título até o vencimento, respeitadas as características de cada título.
O que é marcação a mercado
Marcação a mercado é o processo de atualizar o valor de um ativo considerando quanto ele vale nas condições atuais de mercado.
No Tesouro Direto, os títulos são marcados a mercado porque seus preços refletem as condições de negociação do mercado secundário. A própria B3 explica que o preço é determinado em função das taxas de juros e do prazo restante até o vencimento.
Na prática, isso significa que o valor exibido na carteira não permanece necessariamente igual ao preço pago originalmente.
Ele acompanha as mudanças nas condições de mercado.
Por que o preço de um título público muda?
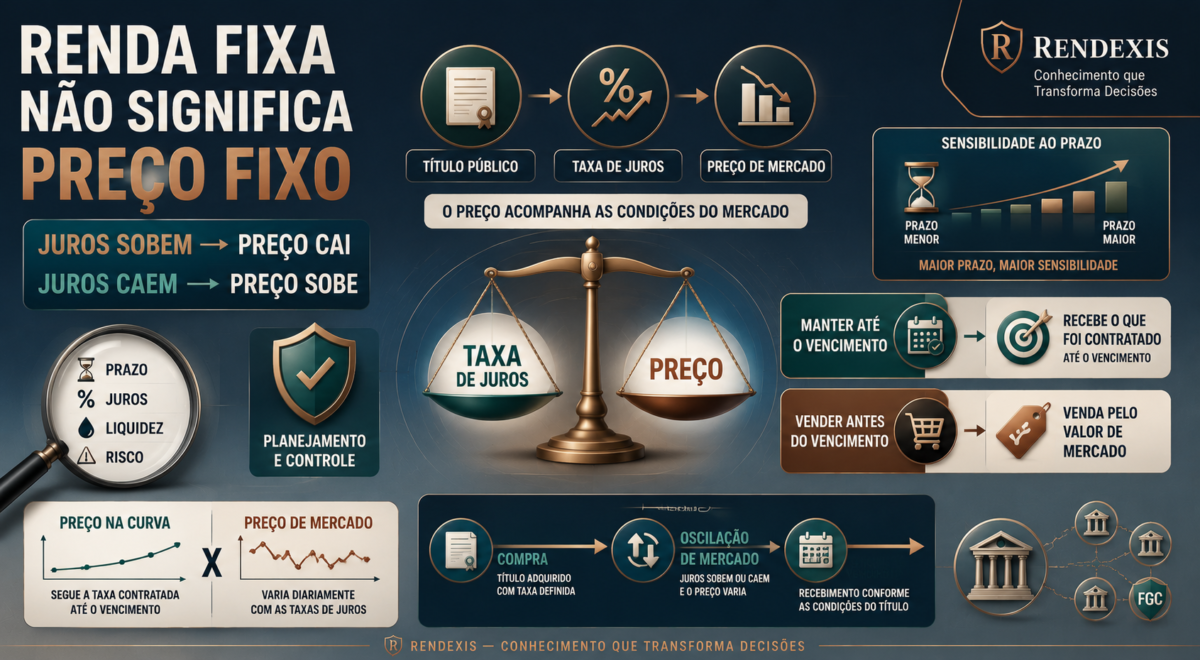
A principal explicação está na relação entre taxa de juros e preço do título.
Existe uma relação inversa:
JUROS SOBEM → PREÇO DO TÍTULO CAI
JUROS CAEM → PREÇO DO TÍTULO SOBE
O motivo é econômico.
Imagine um investidor que comprou um título com determinada taxa de remuneração. Depois, o mercado passa a exigir uma taxa maior para títulos semelhantes.
O título antigo, que oferece uma remuneração menor em comparação com os novos títulos, precisa ter seu preço ajustado para continuar competitivo.
Por isso, seu preço de mercado cai.
O contrário também acontece.
Se as taxas de mercado diminuem, um título adquirido anteriormente com uma taxa mais elevada pode se tornar mais atrativo. Seu preço de mercado tende a subir.
A relação entre taxa e preço
Esse é o conceito central para entender a marcação a mercado.
Um título público representa uma sequência de pagamentos futuros.
O preço atual representa, essencialmente, o valor presente desses fluxos futuros, descontados pelas taxas exigidas pelo mercado.
Quando a taxa utilizada para descontar esses fluxos aumenta, o valor presente diminui.
Quando a taxa diminui, o valor presente aumenta.
Por isso:
TAXA ↑ = PREÇO ↓
TAXA ↓ = PREÇO ↑
Não existe contradição entre o preço cair hoje e o título continuar tendo uma determinada remuneração contratada para o vencimento.
São duas coisas diferentes.
O que acontece se eu levar o título até o vencimento?
Essa é uma das questões mais importantes.
Quando o investidor mantém um título até o vencimento, recebe os pagamentos previstos de acordo com as características do título e as condições estabelecidas na compra.
O Tesouro Direto explica que, mantendo determinados títulos até o vencimento, o investidor recebe a rentabilidade definida no momento da aplicação, independentemente das oscilações de preço ocorridas durante o período.
Isso não significa que o preço de mercado deixará de variar.
Ele continuará oscilando.
A diferença é que o investidor não precisa transformar essa oscilação de preço em uma venda.
E se eu precisar vender antes do vencimento?
Aqui está o principal ponto de atenção.
Na venda antecipada, o título é recomprado pelo Tesouro Nacional com base em seu valor de mercado naquele momento.
Portanto, se as taxas de mercado estiverem mais altas do que quando o título foi comprado, o preço pode estar menor.
Nesse caso, uma venda antecipada pode resultar em um valor inferior ao originalmente investido, dependendo do título e das condições existentes.
Por outro lado, se as taxas tiverem caído, o preço de mercado pode estar maior, proporcionando uma valorização antes do vencimento.
É justamente essa possibilidade que torna a marcação a mercado relevante para quem pode precisar de liquidez antes da data prevista.
Marcação a mercado não é sinônimo de prejuízo
Essa distinção é fundamental.
Imagine que um título apresente uma redução de valor na carteira porque as taxas de mercado subiram.
Enquanto o título não for vendido, essa variação representa uma alteração no seu valor de mercado.
Se o investidor mantiver o título até o vencimento, a oscilação intermediária do preço não muda, por si só, os pagamentos previstos para aquele vencimento.
Por isso, não é adequado interpretar toda queda no valor apresentado na carteira como uma perda financeira definitiva.
O prejuízo ou ganho efetivamente realizado depende, entre outros fatores, do momento e das condições da venda.
O prazo do título influencia a intensidade das oscilações
Outro aspecto importante é o prazo.
De maneira geral, quanto maior o prazo restante até o vencimento, maior tende a ser a sensibilidade do preço às mudanças nas taxas de juros.
Isso ocorre porque alterações nas taxas afetam uma quantidade maior de fluxos financeiros futuros.
A B3 destaca que títulos com vencimentos mais distantes tendem a apresentar oscilações mais fortes diante das mudanças nas taxas de juros.
Por isso, dois títulos podem reagir de maneira diferente diante do mesmo movimento de juros.
Tesouro Prefixado e Tesouro IPCA+ sofrem marcação a mercado?
Sim.
Os títulos públicos possuem preços que podem variar de acordo com as condições de mercado.
Nos títulos prefixados e nos títulos indexados à inflação, a relação entre taxa de mercado, preço e prazo é particularmente importante.
Quando as taxas exigidas pelo mercado aumentam, os preços desses títulos tendem a cair.
Quando as taxas diminuem, os preços tendem a subir.
Por isso, uma pessoa pode comprar um título com determinada taxa e, algum tempo depois, observar uma valorização ou desvalorização no saldo apresentado.
E o Tesouro Selic?
O Tesouro Selic também possui preço de mercado e pode apresentar pequenas oscilações.
Entretanto, sua dinâmica é diferente dos títulos prefixados e dos títulos indexados à inflação, porque sua remuneração está relacionada à taxa Selic.
O comportamento do preço e a sensibilidade às mudanças nas taxas de mercado não devem ser confundidos com os dos títulos de maior duração.
Além disso, existem produtos específicos do Tesouro Direto com características próprias. O Tesouro Reserva, por exemplo, foi lançado em 2026 com uma estrutura que, segundo a B3, não possui marcação a mercado.
Portanto, é importante analisar o título específico, e não tratar todos os títulos públicos como se funcionassem exatamente da mesma maneira.
O que acontece quando os juros começam a cair?
A queda das taxas de juros pode produzir um efeito positivo sobre o preço de títulos que já estejam na carteira.
Imagine que um investidor tenha comprado um título quando o mercado exigia uma taxa mais elevada.
Se, posteriormente, as taxas para títulos semelhantes caírem, aquele título antigo, com taxa relativamente mais elevada, pode se tornar mais atrativo.
Consequentemente, seu preço de mercado tende a subir.
Esse movimento pode gerar uma valorização para quem decidir vender antes do vencimento.
Mas existe uma consequência importante: a valorização também depende das condições existentes no momento da venda.
Por que títulos longos oscilam mais?
A duração financeira ajuda a explicar esse comportamento.
Quanto mais distante estiverem os pagamentos futuros, maior tende a ser o impacto de uma alteração na taxa utilizada para descontá-los.
Por isso, uma pequena mudança nas taxas pode provocar uma alteração mais significativa no preço de títulos de prazo mais longo.
Esse fenômeno é especialmente importante para investidores que observam diariamente suas carteiras.
Uma queda expressiva no preço de mercado de um título longo não significa necessariamente que a estrutura de pagamento no vencimento tenha mudado.
Significa que o valor presente daquele fluxo mudou.
Marcação a mercado e preço na curva
Existe uma diferença importante entre duas formas de observar um título.
O preço na curva considera a evolução do título utilizando a taxa contratada originalmente.
O preço de mercado considera as taxas praticadas pelo mercado naquele momento.
O Tesouro Direto explica que o preço de mercado pode oscilar ao longo do período, enquanto o preço na curva segue a evolução associada à taxa contratada. À medida que o vencimento se aproxima, os valores convergem para o resultado previsto no vencimento.
Essa distinção ajuda a compreender por que o saldo apresentado na carteira pode ser diferente da expectativa criada no momento da compra.
A marcação a mercado pode criar oportunidades?
Sim, mas também exige compreensão dos riscos.
Quando as taxas de juros aumentam, títulos já emitidos podem apresentar queda de preço.
Para quem possui recursos e horizonte compatíveis com o investimento, essa alteração pode representar uma mudança no preço de entrada para novos investidores.
Da mesma forma, quando as taxas caem, títulos adquiridos anteriormente com taxas maiores podem se valorizar.
O importante é não transformar esse fenômeno em uma tentativa de prever movimentos de mercado.
Marcação a mercado é uma característica estrutural da precificação dos títulos, não uma promessa de ganho.
O maior risco está em precisar vender na hora errada
Para muitos investidores, o problema não está na existência da marcação a mercado.
Está no descasamento entre o prazo do investimento e a necessidade de liquidez.
Se uma pessoa compra um título de prazo longo e posteriormente precisa do dinheiro em um momento de taxas elevadas, poderá ser obrigada a vender em condições de mercado desfavoráveis.
Por isso, antes de escolher um título, é importante considerar:
Objetivo → Prazo → Liquidez → Risco → Título
O horizonte financeiro deve ser compatível com o instrumento utilizado.
Marcação a mercado e planejamento financeiro
A marcação a mercado também mostra por que investimentos não devem ser analisados apenas pela rentabilidade anunciada.
Um título pode apresentar uma determinada taxa no momento da compra, mas isso não significa que o investidor necessariamente realizará essa taxa em qualquer momento de saída.
O resultado depende do comportamento do investimento e, principalmente, de quando ocorrerá o resgate ou vencimento.
Para objetivos de longo prazo, a capacidade de manter o investimento até o vencimento pode ser uma variável relevante.
Para objetivos de curto prazo, a necessidade de liquidez pode assumir importância maior.
O que observar antes de investir em títulos públicos
Antes de adquirir um título público, alguns pontos merecem atenção:
Prazo de vencimento
Quanto tempo o dinheiro permanecerá investido?
Sensibilidade aos juros
Como o preço do título pode reagir às mudanças nas taxas?
Liquidez
Existe possibilidade de precisar vender antes do vencimento?
Objetivo
O título está alinhado ao objetivo financeiro?
Tributação
Qual será o impacto dos impostos sobre o resultado líquido?
Oscilação
O investidor consegue conviver com variações temporárias no valor da carteira?
Essas perguntas são mais importantes do que simplesmente observar a taxa apresentada no momento da compra.
A regra de ouro da marcação a mercado
Existe uma relação que todo investidor em renda fixa deveria conhecer:
Quando as taxas de juros sobem, os preços dos títulos tendem a cair. Quando as taxas caem, os preços dos títulos tendem a subir.
Essa relação é particularmente importante para títulos prefixados e indexados à inflação.
A intensidade do movimento dependerá de características como prazo e estrutura dos fluxos do título.
Conclusão
A marcação a mercado é um mecanismo essencial para compreender por que o preço dos títulos públicos varia mesmo quando o investidor não realizou nenhuma operação.
O preço acompanha as condições de mercado, especialmente as taxas de juros e o prazo restante até o vencimento.
Por isso:
JUROS SOBEM → PREÇO TENDE A CAIR
JUROS CAEM → PREÇO TENDE A SUBIR
Mas uma queda no preço de mercado não significa automaticamente perda definitiva.
Para quem mantém o título até o vencimento, as condições de remuneração estabelecidas na aquisição continuam sendo a referência para os pagamentos previstos, conforme as características do título. Já quem vende antecipadamente está sujeito ao preço de mercado naquele momento.
A principal lição é simples:
renda fixa não significa preço fixo.
Compreender a marcação a mercado permite interpretar melhor as oscilações da carteira e, principalmente, relacionar prazo, liquidez e objetivo financeiro antes de investir.
Fontes oficiais
- Tesouro Direto — Conheça as regras para investir no Tesouro
- B3 — Perguntas Frequentes do Tesouro Direto
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.