Introdução
A economia digital produz diariamente uma quantidade enorme de informações. Transações, pagamentos, investimentos, operações empresariais, comportamento de consumidores e indicadores econômicos geram dados em velocidade crescente.
Nesse cenário, o Big Data nas finanças tornou-se uma importante ferramenta para transformar grandes volumes de informações em análises capazes de apoiar decisões.
Mas Big Data não significa simplesmente acumular dados.
Seu verdadeiro valor está na capacidade de coletar, organizar, processar, analisar e interpretar informações, transformando dados dispersos em conhecimento útil.
No setor financeiro, essa tecnologia pode contribuir para análise de crédito, prevenção de fraudes, gestão de riscos, planejamento empresarial, investimentos, relacionamento com clientes e tomada de decisões estratégicas.
Ao mesmo tempo, surgem desafios importantes relacionados à qualidade dos dados, privacidade, segurança, vieses e dependência excessiva de sistemas automatizados.
Por isso, compreender Big Data significa entender não apenas o poder dos dados, mas também seus limites e responsabilidades.
O que é Big Data?
Big Data é o conjunto de tecnologias, métodos e processos utilizados para trabalhar com grandes volumes de dados, produzidos em diferentes formatos e em alta velocidade.
O conceito costuma ser explicado por meio dos chamados 5 Vs:
Volume — quantidade de dados;
Velocidade — rapidez na geração e processamento;
Variedade — diferentes fontes e formatos;
Veracidade — qualidade e confiabilidade;
Valor — capacidade de transformar dados em informação útil.
O último ponto é essencial.
Uma empresa pode possuir milhões de registros e, ainda assim, não conseguir tomar boas decisões.
O objetivo é transformar:
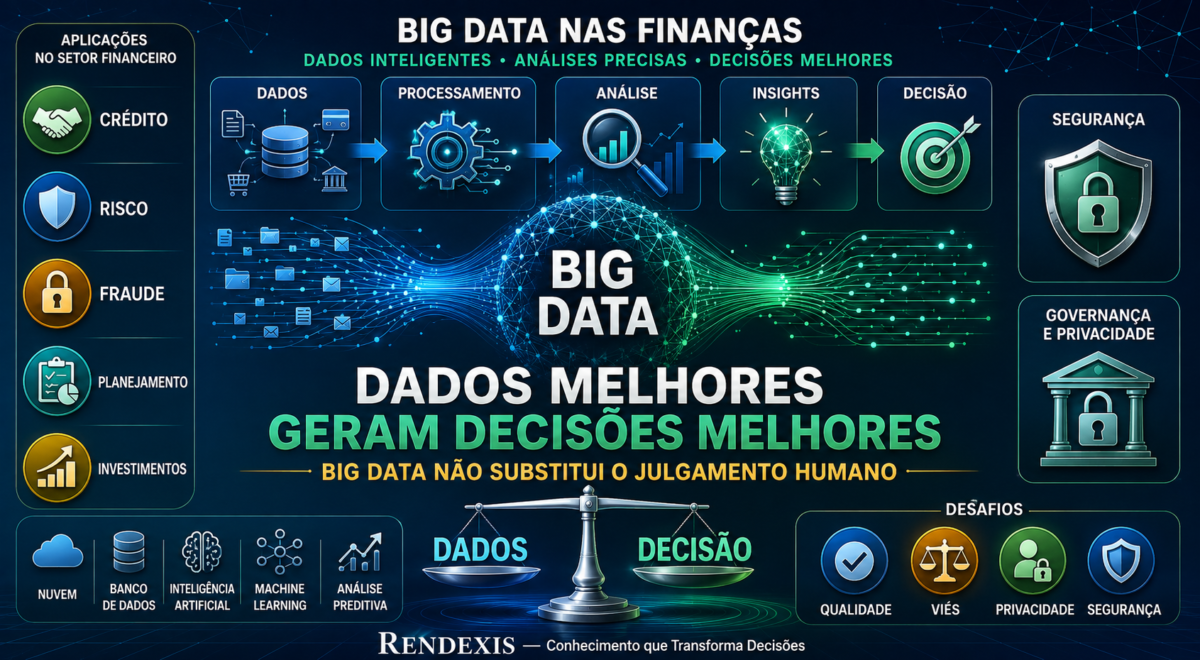
DADOS → INFORMAÇÃO → ANÁLISE → CONHECIMENTO → DECISÃO
Por que o Big Data é importante para as finanças?
As decisões financeiras sempre dependeram de informações. Demonstrações contábeis, fluxo de caixa, indicadores econômicos, histórico de crédito e informações de mercado continuam sendo fundamentais.
A diferença é que as tecnologias atuais permitem analisar uma quantidade muito maior de informações simultaneamente.
Uma instituição financeira pode trabalhar, por exemplo, com:
- histórico de transações;
- comportamento de pagamento;
- informações econômicas;
- dados de mercado;
- informações operacionais;
- movimentações financeiras;
- dados de clientes;
- informações públicas;
- indicadores de desempenho.
Quando corretamente tratados, esses dados podem revelar padrões que seriam difíceis de identificar por meio de análises exclusivamente manuais.
O Banco Central também reconhece a crescente importância dos dados no sistema financeiro e mantém iniciativas relacionadas a dados abertos, tecnologia e digitalização do setor.
Big Data não significa apenas quantidade
Esse é um dos principais equívocos sobre o assunto.
Imagine uma empresa com milhões de registros, mas que possui:
- informações duplicadas;
- cadastros desatualizados;
- dados incompletos;
- erros de classificação;
- informações inconsistentes.
Existe muito volume, mas pouca qualidade.
Por isso:
Dados ruins podem produzir decisões ruins em grande escala.
A qualidade das informações é tão importante quanto a capacidade tecnológica de processá-las.
Como funciona o Big Data nas finanças?
O processo pode ser simplificado em algumas etapas.
COLETA
Os dados são obtidos de diferentes fontes.
ARMAZENAMENTO
As informações são organizadas em estruturas capazes de suportar grandes volumes.
TRATAMENTO
Os dados são limpos, classificados e preparados.
ANÁLISE
Ferramentas estatísticas, algoritmos e sistemas computacionais identificam padrões.
INTERPRETAÇÃO
Os resultados são transformados em informações úteis.
DECISÃO
Profissionais e sistemas utilizam essas informações para apoiar decisões.
O fluxo pode ser representado assim:
DADOS → PROCESSAMENTO → ANÁLISE → INSIGHT → DECISÃO
Big Data na análise de crédito
A análise de crédito é uma das áreas em que o uso de dados pode produzir impactos relevantes.
Tradicionalmente, instituições analisam informações como:
- renda;
- histórico de pagamentos;
- dívidas;
- garantias;
- relacionamento financeiro.
Com Big Data, é possível trabalhar com conjuntos maiores de informações e desenvolver modelos capazes de identificar padrões de comportamento.
Isso pode contribuir para:
- avaliação de risco;
- classificação de clientes;
- identificação de padrões de inadimplência;
- definição de limites;
- monitoramento das carteiras.
Entretanto, existe uma ressalva importante: mais dados não significam necessariamente uma decisão mais precisa ou mais justa.
Se os dados utilizados carregarem distorções, os modelos podem reproduzi-las.
Big Data na prevenção de fraudes
Fraudes financeiras frequentemente apresentam comportamentos diferentes daqueles normalmente observados.
Sistemas de análise de dados podem identificar:
- transações fora do padrão;
- movimentações incomuns;
- operações incompatíveis com determinado comportamento;
- alterações repentinas;
- padrões associados a determinadas modalidades de fraude.
O objetivo é identificar sinais de alerta com maior rapidez.
Um fluxo conceitual seria:
COMPORTAMENTO NORMAL → DESVIO → ALERTA → VERIFICAÇÃO
A tecnologia pode aumentar a velocidade do monitoramento, mas não elimina a necessidade de investigação e supervisão.
Big Data na gestão de riscos
A gestão financeira envolve diferentes categorias de risco.
O Big Data pode auxiliar no monitoramento de:
RISCO DE CRÉDITO
RISCO DE MERCADO
RISCO DE LIQUIDEZ
RISCO OPERACIONAL
RISCO DE FRAUDE
RISCO DE CONCENTRAÇÃO
A análise de grandes conjuntos de dados pode ajudar a identificar mudanças de comportamento e sinais de alerta.
Nesse sentido, o Big Data pode funcionar como um sistema de radar para a gestão financeira.
Big Data e investimentos
Os mercados financeiros produzem uma quantidade significativa de informações.
Investidores e instituições podem analisar:
- demonstrações financeiras;
- indicadores econômicos;
- preços históricos;
- volumes negociados;
- informações empresariais;
- dados setoriais;
- eventos econômicos.
O Big Data amplia a capacidade de processamento dessas informações.
Pode ajudar na identificação de padrões, comparação de empresas, construção de modelos e acompanhamento de mercados.
Mas existe uma distinção fundamental:
Big Data aumenta a capacidade de análise, mas não transforma incerteza em certeza.
O mercado continua sujeito a acontecimentos inesperados e mudanças de comportamento que nenhum modelo consegue antecipar perfeitamente.
Big Data e Inteligência Artificial
Big Data e Inteligência Artificial estão relacionados, mas não são a mesma coisa.
Big Data está associado à coleta, armazenamento, processamento e análise de grandes volumes de dados.
Inteligência Artificial utiliza dados e modelos computacionais para executar determinadas tarefas, reconhecer padrões e apoiar análises.
Uma representação simplificada seria:
BIG DATA → DADOS
IA → PROCESSAMENTO
ANÁLISE → PADRÕES
SUPERVISÃO → DECISÃO
Sem dados adequados, muitos sistemas de IA perdem qualidade.
Por outro lado, possuir grandes volumes de dados não significa necessariamente utilizar inteligência artificial.
Big Data no planejamento financeiro empresarial
As empresas também podem utilizar dados para melhorar sua gestão financeira.
Entre as aplicações estão:
Fluxo de caixa — identificação de padrões de entradas e saídas.
Orçamento — comparação entre planejado e realizado.
Custos — identificação de desvios e comportamentos.
Estoques — análise de giro e necessidade de reposição.
Vendas — identificação de sazonalidades e padrões de consumo.
Crédito — acompanhamento do comportamento dos clientes.
Rentabilidade — análise de desempenho por produto, cliente, região ou unidade.
Dessa forma, o Big Data pode ajudar a transformar a gestão financeira em uma atividade cada vez mais analítica e orientada por dados.
Big Data e análise preditiva
Uma das aplicações mais relevantes é a chamada análise preditiva.
Ela utiliza dados históricos e modelos estatísticos ou computacionais para estimar possíveis comportamentos futuros.
Uma empresa pode, por exemplo, desenvolver modelos para avaliar:
- probabilidade de inadimplência;
- tendências de vendas;
- necessidade futura de estoque;
- comportamento de clientes;
- probabilidade de determinados eventos.
Mas é fundamental diferenciar:
PREVER
de
GARANTIR
Um modelo trabalha com probabilidades e cenários. Ele não elimina a incerteza.
Big Data e personalização financeira
O uso de dados também pode aumentar a capacidade de personalização de produtos e serviços financeiros.
Com base em informações sobre comportamento e necessidades, instituições podem desenvolver soluções mais direcionadas.
Isso pode contribuir para:
- melhor experiência do cliente;
- comunicação mais adequada;
- segmentação;
- atendimento;
- desenvolvimento de produtos.
Entretanto, personalização não deve significar utilização indiscriminada de informações pessoais.
Privacidade e proteção de dados
Quanto maior a quantidade de dados coletados, maior também a responsabilidade sobre sua utilização.
No Brasil, a Lei Geral de Proteção de Dados Pessoais — LGPD, Lei nº 13.709/2018, estabelece regras para o tratamento de dados pessoais e protege direitos relacionados à liberdade e à privacidade.
Entre os princípios previstos estão:
- finalidade;
- adequação;
- necessidade;
- transparência;
- qualidade dos dados;
- segurança;
- prevenção;
- não discriminação;
- responsabilização.
Isso significa que empresas que utilizam Big Data precisam considerar não apenas a capacidade tecnológica, mas também governança, segurança, finalidade e conformidade.
O risco do viés nos dados
Outro desafio importante é o viés.
Se os dados utilizados por determinado modelo carregarem distorções, os resultados podem reproduzi-las.
O processo pode ser representado assim:
DADOS COM VIÉS → MODELO → RESULTADO COM VIÉS
Isso merece atenção especial em áreas como:
- crédito;
- seguros;
- prevenção de fraudes;
- avaliação de riscos;
- classificação de clientes.
A utilização de modelos exige monitoramento e avaliação contínuos.
Segurança cibernética
Grandes volumes de dados também representam grandes responsabilidades.
Bases financeiras podem conter informações altamente relevantes para indivíduos e organizações.
Por isso, sua utilização precisa ser acompanhada por mecanismos de:
- controle de acesso;
- autenticação;
- criptografia;
- monitoramento;
- prevenção de ataques;
- gestão de incidentes;
- continuidade operacional.
O Banco Central vem reforçando requisitos relacionados à segurança cibernética, processamento de dados e computação em nuvem no sistema financeiro.
A lógica é simples:
Quanto maior a importância dos dados, maior deve ser a preocupação com sua proteção.
Big Data não substitui o julgamento humano
Esse é um dos pontos mais importantes do tema.
Um sistema pode processar milhões de registros, identificar padrões, calcular probabilidades e emitir alertas.
Mas isso não significa que ele compreenda completamente o contexto econômico, empresarial ou humano.
Uma decisão financeira pode envolver circunstâncias que não estão adequadamente representadas nos dados.
Por isso, uma estrutura mais adequada é:
DADOS → TECNOLOGIA → ANÁLISE → SUPERVISÃO HUMANA → DECISÃO
A tecnologia deve ampliar a capacidade humana, não eliminar automaticamente a necessidade de julgamento.
Os benefícios do Big Data nas finanças
Entre os principais benefícios estão:
Maior velocidade na análise de informações.
Identificação de padrões que poderiam passar despercebidos.
Monitoramento contínuo de operações e indicadores.
Gestão de riscos mais estruturada.
Prevenção de fraudes por meio da identificação de comportamentos atípicos.
Planejamento baseado em maior quantidade de informações.
Eficiência operacional por meio da automação e otimização de processos.
As limitações do Big Data
A tecnologia também apresenta limitações relevantes.
Qualidade dos dados — informações incorretas comprometem os resultados.
Privacidade — utilização inadequada pode gerar riscos legais e reputacionais.
Viés — modelos podem reproduzir distorções existentes nos dados.
Segurança — grandes bases são alvos relevantes para ataques.
Complexidade — sistemas sofisticados exigem profissionais qualificados.
Interpretação — correlação não significa necessariamente causalidade.
Dependência tecnológica — decisões excessivamente automatizadas podem reduzir a análise crítica.
Correlação não significa causalidade
Esse conceito é especialmente importante em análises financeiras.
Quando dois indicadores apresentam comportamento semelhante, existe uma possível correlação.
Isso, entretanto, não significa necessariamente que um seja responsável pelo outro.
Confundir correlação com causalidade pode produzir conclusões equivocadas.
Por isso:
Um padrão encontrado nos dados precisa ser interpretado antes de ser transformado em decisão.
Como utilizar Big Data de maneira responsável?
Uma estratégia adequada precisa combinar tecnologia e governança.
O processo pode ser representado assim:
QUALIDADE DOS DADOS
↓
SEGURANÇA
↓
GOVERNANÇA
↓
ANÁLISE
↓
SUPERVISÃO
↓
DECISÃO
Antes de coletar grandes volumes de informações, uma organização deveria responder a uma pergunta básica:
QUAL DECISÃO PRECISAMOS MELHORAR?
Depois:
QUAIS DADOS PODEM AJUDAR NESSA DECISÃO?
Essa abordagem evita transformar a coleta de dados em um objetivo por si só.
O futuro do Big Data nas finanças
A tendência é que dados, inteligência artificial, automação e análise preditiva estejam cada vez mais integrados.
Isso pode ampliar a capacidade de:
- monitoramento;
- personalização;
- gestão de riscos;
- detecção de fraudes;
- planejamento;
- análise financeira.
Ao mesmo tempo, deverão ganhar ainda mais importância:
- governança de dados;
- privacidade;
- segurança cibernética;
- qualidade das informações;
- transparência dos modelos;
- supervisão humana.
O futuro não será simplesmente de mais dados.
Será de dados melhores, modelos mais eficientes e decisões mais responsáveis.
Conclusão
O Big Data está transformando a maneira como empresas e instituições financeiras trabalham com informação.
Seu principal valor não está na quantidade de dados armazenados, mas na capacidade de transformar informações dispersas em conhecimento útil para decisões.
Na análise de crédito, prevenção de fraudes, gestão de riscos, investimentos, planejamento empresarial e relacionamento com clientes, os dados podem ampliar significativamente a capacidade analítica.
Mas existe uma condição fundamental:
DADOS PRECISAM SER DE QUALIDADE, SEGUROS, BEM GOVERNADOS E CORRETAMENTE INTERPRETADOS.
Big Data não elimina riscos, não prevê o futuro com certeza e não substitui automaticamente profissionais qualificados.
A verdadeira transformação acontece quando:
DADOS + TECNOLOGIA + ANÁLISE + SUPERVISÃO HUMANA = DECISÕES MELHORES
O futuro das finanças será cada vez mais orientado por dados. A vantagem, porém, não estará simplesmente em possuir mais informações, mas em saber quais dados utilizar, como interpretá-los e quando questionar seus resultados.
Fontes oficiais
- Banco Central do Brasil
- Financial Stability Institute — Bank for International Settlements
- Brasil — Lei Geral de Proteção de Dados Pessoais (Lei nº 13.709/2018)
Aviso legal: Este artigo tem finalidade exclusivamente educativa e informativa. As informações apresentadas não constituem recomendação de investimento, consultoria financeira, jurídica ou tributária. Antes de tomar decisões financeiras, avalie sua situação específica e, se necessário, consulte um profissional qualificado.

RENDEXIS é um portal de educação financeira que transforma temas de economia, finanças e investimentos em informação clara, prática e confiável. Com mais de 35 anos de experiência profissional em áreas como contabilidade, controladoria, finanças e consultoria empresarial, nosso compromisso é ajudar você a tomar decisões financeiras mais conscientes e construir patrimônio no longo prazo.